Инвестиционное золото может выполнять защитную функцию и помогать снижать риски, связанные с:
- инфляцией;
- обесцениванием национальной валюты;
- геополитической нестабильностью;
- кризисами на финансовых рынках.
При этом само золото не создаёт денежного потока. Оно не приносит арендный доход, не выплачивает дивиденды и не даёт долю в прибыли бизнеса.
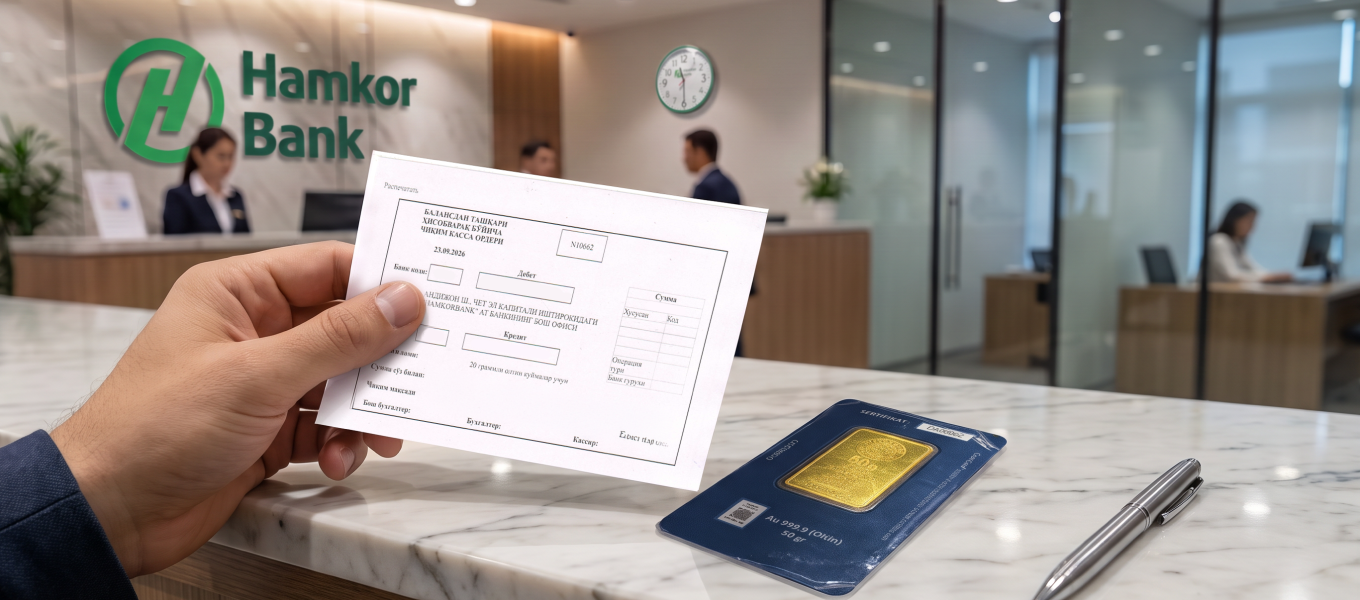
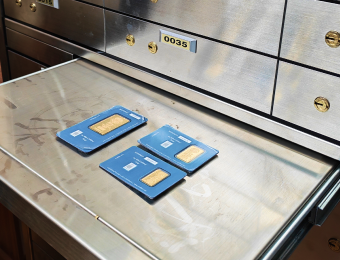
Золото прежде всего рассматривается как часть диверсифицированного инвестиционного портфеля. В зависимости от целей и уровня риска долю золота около 5–10% общего капитала часто рассматривают как один из возможных вариантов распределения активов. В Узбекистане для тех, кто рассматривает инвестиции в физическое золото, есть возможность приобретать через банки золотые слитки 999,9 пробы. Например,
Hamkorbank предлагает золотые слитки различного веса.
Для многих семей хранение 5–10% сбережений в золоте может быть разумным подходом. Долю до 10–15% можно рассматривать как более высокий уровень в тех случаях, когда есть дополнительная потребность в золоте или конкретная финансовая цель.
Значительно большая доля — это уже не столько защита капитала, сколько его чрезмерная концентрация в одном активе, который не приносит текущего дохода.
Молодая семья, которая ещё не располагает значительным капиталом, может постепенно сформировать небольшой запас золота. Например, можно поставить цель накопить 50 граммов. Однако это не универсальное финансовое правило. Такие накопления не должны формироваться за счёт финансовой подушки безопасности, средств на жильё или образование либо инвестиций, которые приносят доход.