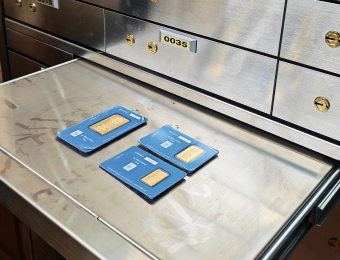
Инвестицион олтиннинг вазифаси унинг эгасини қуйидагилардан ҳимоя қилишдир:
- инфляция;
- миллий валютанинг қадрсизланиши;
- геосиёсий беқарорлик;
- молия бозорларидаги инқирозлар.
Аммо олтиннинг ўзи пул оқимини яратмайди. У ижара ҳақи, дивиденд ёки бизнес фойдасидан улуш тўламайди.
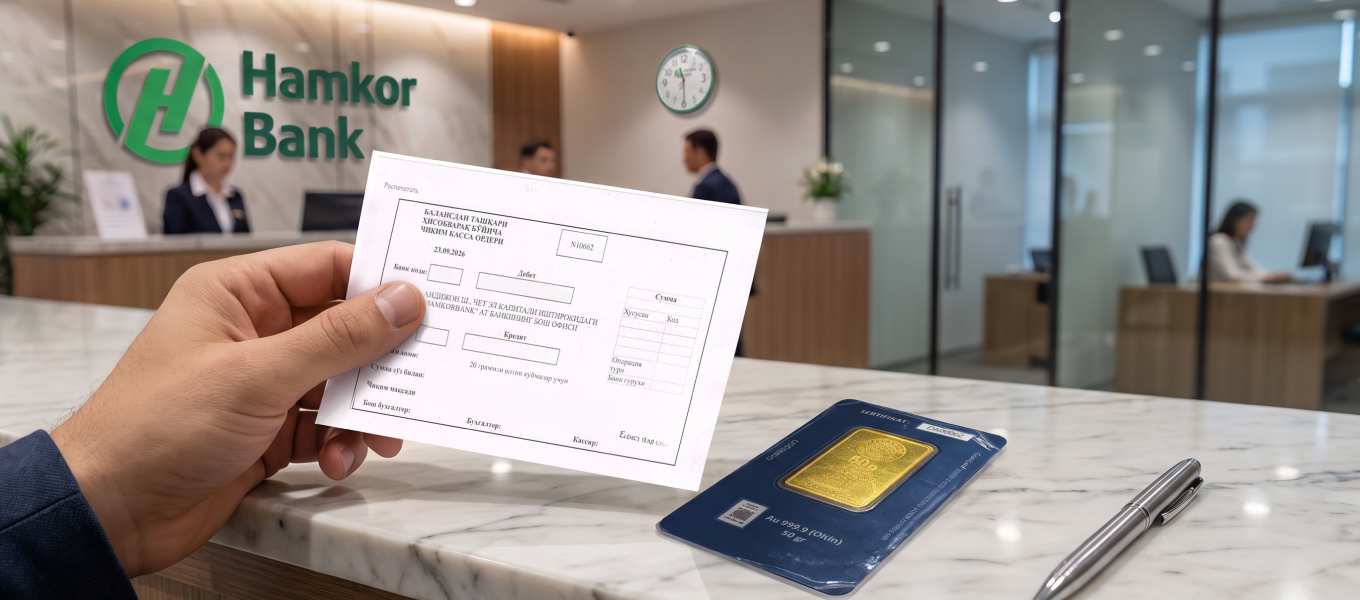
Тилла, аввало, диверсификация қилинган инвестиция портфелининг бир қисми ҳисобланади. Мақсад ва таваккалчилик даражасига қараб, умумий бойликнинг тахминан 5-10 фоизини тиллада сақлаш кўпинча мақбул деб баҳоланади. Ўзбекистонда инвестицион тиллага қизиққанлар учун банклар орқали 999,9 пробали олтин қуймаларини харид қилиш имконияти мавжуд. Масалан,
Hamkorbank орқали ҳам турли оғирликдаги олтин қуймаларини харид қилиш мумкин.
Кўпчилик оилалар учун жамғарманинг 5-10 фоизини тиллада сақлаш оқилона ёндашув ҳисобланади. 10-15 фоизгача бўлган улушни эса, одатда, тиллага нисбатан қўшимча эҳтиёж ёки аниқ мақсад мавжуд бўлган ҳолатларда мақбул юқори чегара сифатида кўриш мумкин.
Бундан анча юқори улуш эса ҳимоя эмас, балки жорий даромад келтирмайдиган битта активда капитални ҳаддан ташқари жамлашдир.
Ҳали капитали катта бўлмаган ёш оила ҳеч бўлмаганда минимал олтин захирасини шакллантириши мумкин. Масалан, уни босқичма-босқич 50 граммга етказиш мақсад қилиб қўйилиши мумкин. Бироқ бу универсал молиявий қоида эмас ва бундай жамғарма хавфсизлик захираси, уй-жой, таълим ёки даромад келтирувчи инвестициялар ҳисобидан шакллантирилмаслиги керак.