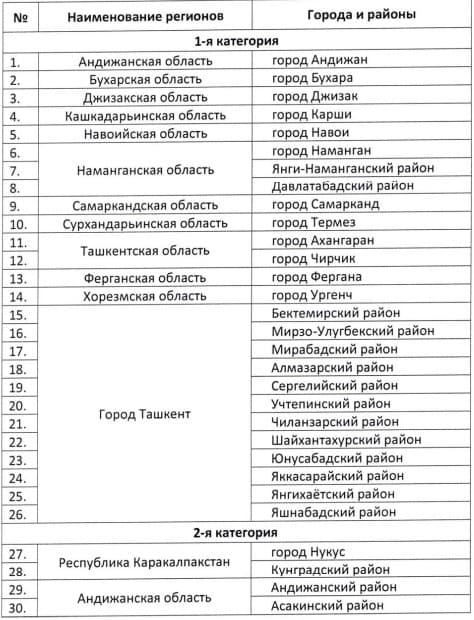
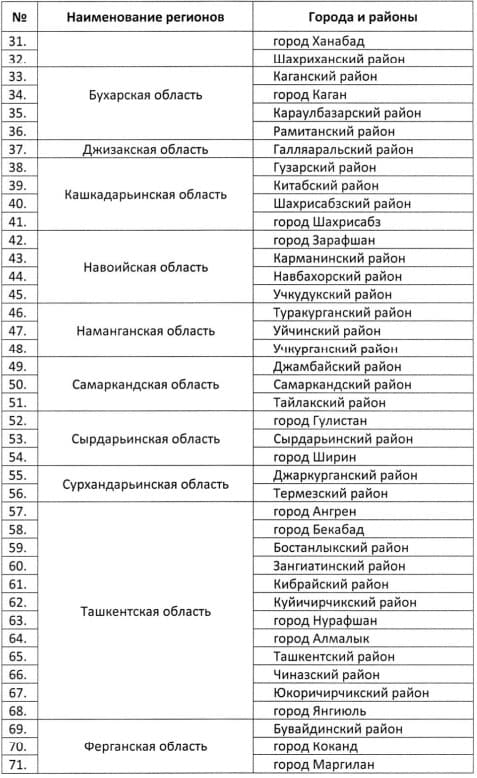
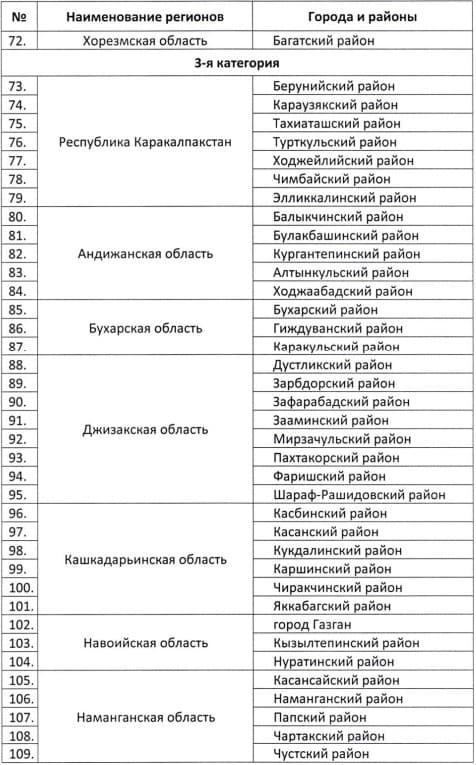
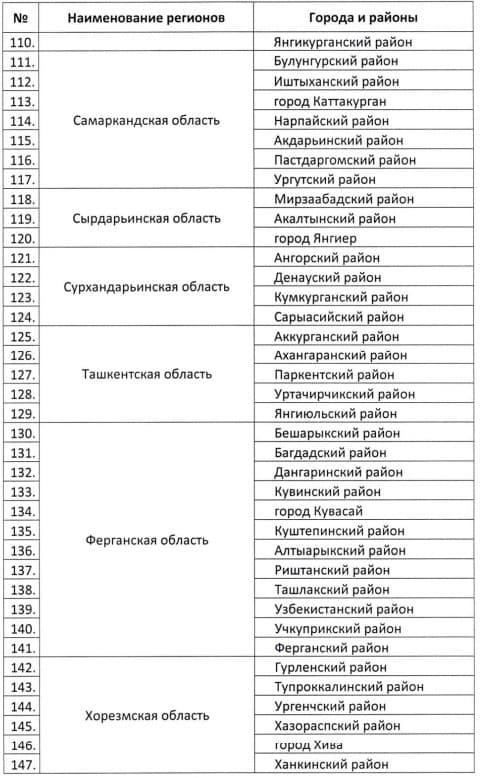
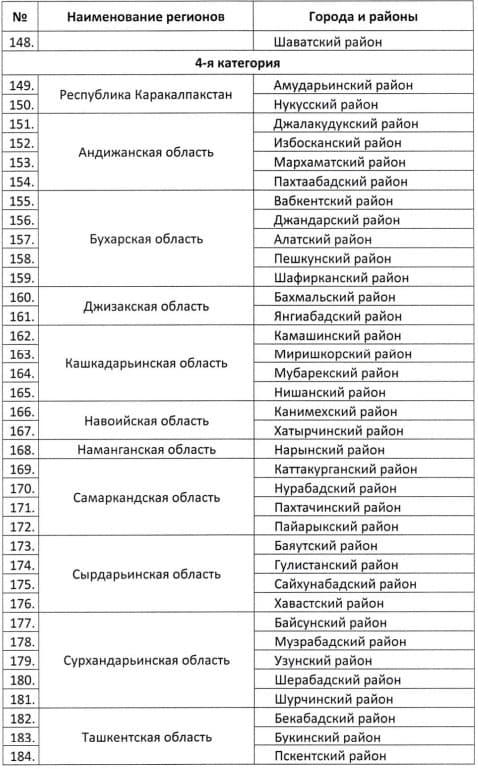
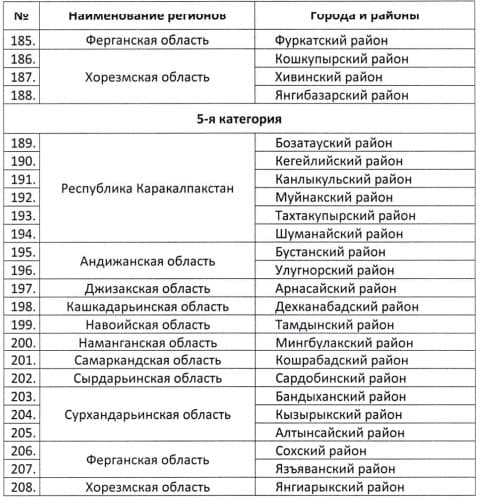
Согласно документу с 1 января 2023 года районы и города республики разделили на 5 категорий.
Кроме того, внедряется порядок применения к субъектам предпринимательства налоговых льгот и субсидий, иных мер их поддержки исходя из категории районов и городов.
В указе говорится, что с 1 января 2023 года по 1 января 2026 года внедряется дифференцированный порядок налогообложения, в соответствии с которым:
- субъекты предпринимательства, зарегистрированные и осуществляющие деятельность в районах, отнесенных к 5-й категории, (за исключением крупных налогоплательщиков, постоянных учреждений, бюджетных организаций и государственных предприятий, а также юридических лиц, в уставном фонде (капитале) которых государственная доля составляет 50 процентов и более) оплачивают:
- налог на прибыль, налог с оборота и социальный налог-по налоговой ставке в размере 1 процента;
- налог на имущество юридических лиц и земельный налог с юридических лиц-по налоговой ставке в размере 1 процента суммы, начисленной по этим налогам;
- индивидуальные предприниматели, зарегистрированные и осуществляющие деятельность в районах, отнесенных к 5-й категории, освобождаются от оплаты налога на доходы физических лиц в фиксированном размере;
- для субъектов предпринимательства, зарегистрированных и осуществляющих деятельность в районах, отнесенных к 4-й категории, (за исключением крупных налогоплательщиков, постоянных учреждений, бюджетных организаций и государственных предприятий, а также юридических лиц, в уставном фонде (капитале) которых государственная доля составляет 50 процентов и более) базовая налоговая ставка налога с оборота устанавливается в размере 3 процентов. При этом в случаях, предусмотренных законодательством, по данному налогу сохраняются пониженные налоговые ставки;
- Жокаргы Кенесу Каракалпакстана и кенгашам народных депутатов областей предоставляется право вводить в районах, отнесенных к 4-й категории, понижающие коэффициенты:
- минимальных размеров налога на имущество юридических лиц и земельного налога с юридических лиц, установленных Налоговым кодексом, - до 0,3;
- налога на доходы физических лиц в фиксированном размере для индивидуальных предпринимателей - до 0,5.
С 1 января 2023 года Государственным фондом поддержки предпринимательской деятельности предоставляются: