Islom moliyasi: Rivojlaniş bosqiçlari, muammo va yeçimlar
|16:50 / 31.07.201940 70820 min
Şariat – juda ham qadimiy (taxminan 1500 yillik) diniy, ma'naviy–axloqiy, huquqiy tizim hisoblanadi. Bu haqda «Islom moliyasi» telegram kanalida maqola e'lon qilingan.
Ma'lumki, şariat – bu juda ham qadimiy (taxminan 1500 yillik) diniy, ma'naviy–axloqiy, huquqiy tizim. Biroq uning moliyaviy qismi bir neça asrlik «parokandalik» davomida unutildi va musulmon Şarqining öz an'anaviy huquqiy, siyosiy, ijtimoiy, iqtisodiy-moliyaviy, hamda ta'lim tizimlari asosan Ğarb mamlakatlarida paydo bölgan muqobil tizimlarga almaştirildi. Bu davrda mustamlakaga aylantirilgan musulmon davlatlarining (ya'ni aholisining aksariyati musulmonlardan iborat bölgan mamlakatlar) bir qançasida islom qonunçiligidan faqatgina nikoh va janoza kabi marosimlar saqlanib qoldi desak, katta xato bölmasa kerak. Şu ma'noda, tabiiyki, yaqindagina (XX asrning örtalarida) mustaqillikka erişgan musulmon davlatlari va mintaqalarining huquqşunoslik maktablari bir neça asr davomida yiğilib qolgan murakkab va jiddiy masalalarni, hamda zamonaviy dolzarb muammolarni hal qilişga tayyor emasligi ma'lum böldi. Buning sababi esa, bir neça asrlik mustamlakaçilik davrida ijtihodning mumiyodek qotib qolib, dolzarb muammolarni hal qiluvçi tizimdan huquqşunos olimlarning tor davrasidagina örganiladigan nazariy masalalar majmuasiga aylanib qolgani böldi va bu, şubhasiz islom huquqşunosligining eng katta fojialaridan biri böldi, deyiş mumkin.
Bu holatda islom ilmiy tafakkurini biroz bölsa ham qözğatiş kuçiga ega bölgan narsa – nafaqat islom fiqhini yaxşi bilgan, balki musulmon olami uçun turğunlik davri bölgan mustamlakaçilik paytida jahonda yuz bergan ulkan ijtimoiy, iqtisodiy va siyosiy özgarişlarni çuqur anglab yetgan şaxslar tomonidan amaliyotga tatbiq qilinişi mumkin bölgan haqiqiy jonli mavzuni yuzaga çiqariş edi. Ikkinçi jahon uruşining tugaşi bilan islom olamida parokandanlik yakun topişiga umid paydo böldi. Aynan şu davrda musulmon davlatlari öz mustaqilligi va öz taqdirini özi belgilaş uçun kuraş boşladi va huddi şu davrda islom iqtisodiyoti ilmiy nazariyasi va tamoyillari yaratila boşlandi. Ötgan asrning 50-yillaridan boşlab to hozirgi kungaça bölgan bu davrni 3ta alohida bosqiçga va boşlanişi muqarrar bölgan 4-bosqiçga ajratiş mumkin.
1. XX asrning 50-yillaridan 80-yillarning örtalarigaça – uyğoniş, asosiy nuqtai-nazarlarni şakllantiriş va qayta yuzaga çiqiş davri;
2. 80-yillarning örtalaridan 90-yillarning oxirigaça – şakllaniş va tetapoya davri;
3. 90-yillarning örtalari/oxiridan hozirgi kungaça – özgarişlar va yangi ğoyalar (innovatsiyalar) davri;
Mavzuga oid
4. Hali boşlanmagan, lekin vaqti yetib kelgan rivojlaniş bosqiçi.
Birinçi bosqiç
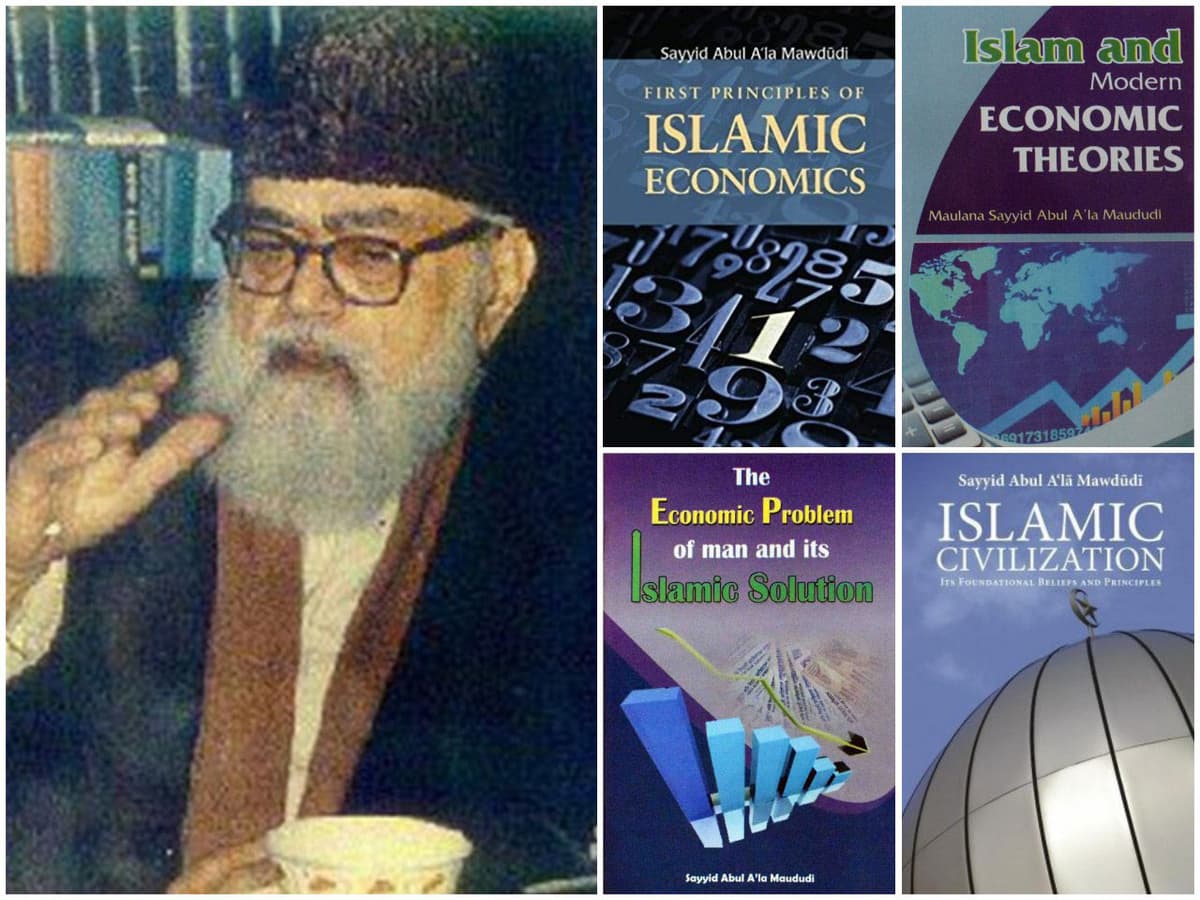
Mustamlakaçilikdan endigina xalos bölgan musulmon davlatlar öz diniy-madaniy meroslaridan kelib çiqqan holda keyingi taraqqiyot bosqiçlari qanday bölişi lozimligini aniqlaştirayotgan bir paytda iqtisodiyot - moliya tizimini körib çiqiş va rivojlantiriş masalasi jiddiy ravişda kun tartibida paydo böldi. «Islom iqtisodiyoti» tuşunçasi ötgan asrning 50-yillarida hind iqtisodçisi Abul A'lo Mavdudiy tomonidan muomalaga kiritilgan. (Iqtisodiyot ijtimoiy fan ekanligi, tadbirkorlik va tijorat esa islom dinida islom qonunçiligi bilan tartibga solinişini inobatga oliş darkor).
Abul A'lo Mavdudiy va uning bir neçta asarlari
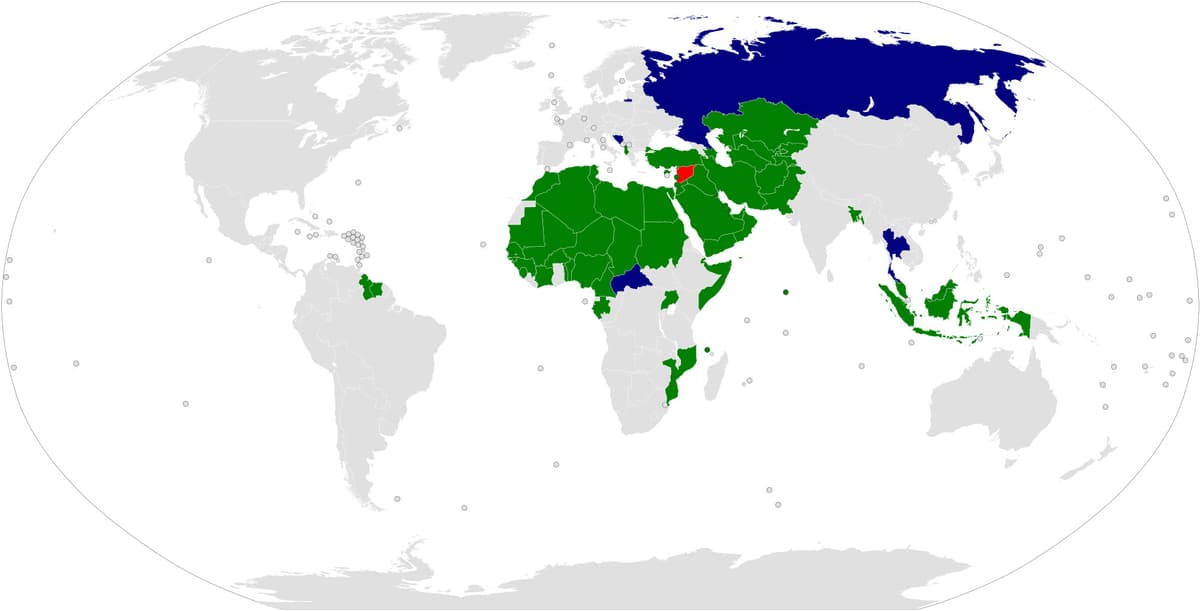
Ilmiy izlanişlar va foizsiz iş yuritadigan moliya muassasalari taşkil etiş borasidagi dastlabki urinişlar ötgan asrning 50-60-yillarida Hindiston, Pokiston va Misrda bölgan (masalan 1963-1967 yillarda faoliyat olib borgan «Mit Gamr» bankini (Misr) birinçi islom banki deb ataşsa ham mazkur bank ta'sisçilarining özlari siyosiy sabablarga köra islom banki degan nomga da'vogarlik qilişmagan). Şunday qilib, 1975 yilda taşkil etilgan «Dubay islom banki» va «Islom taraqqiyot banki» birinçi islom banklari sifatida tanildi. Keyinçalik, Fors körfazi mamlakatlarida, Sudan va Misrda bir qança islom banklari paydo böldi. Bu masalada 1972 yilda Saudiya Arabistoni podşohligining Jidda şahrida bölib ötgan Islom hamkorlik taşkilotining (IHT) 3-konferensiyasi muhim ahamiyatga ega böldi.
Islom hamkorlik taşkilotiga a'zo (yaşil) va kuzatuvçi (kök) davlatlar. Suriyaning a'zoligi vaqtinça töxtatilgan (qizil)
Tadbir qatnaşçilari pul-moliya tizimini islom dinining huquqiy, axloqiy, ma'naviy va boşqa tamoyillariga mos kelişi jihatidan isloh qilişning batafsil rejasini işlab çiqişdi. Bunday tizim islom qonunçiligi me'yorlariga mos kelişi hamda zamonaviy şaroitda yaşovçan bölişi lozim edi.
Ikkinçi bosqiç
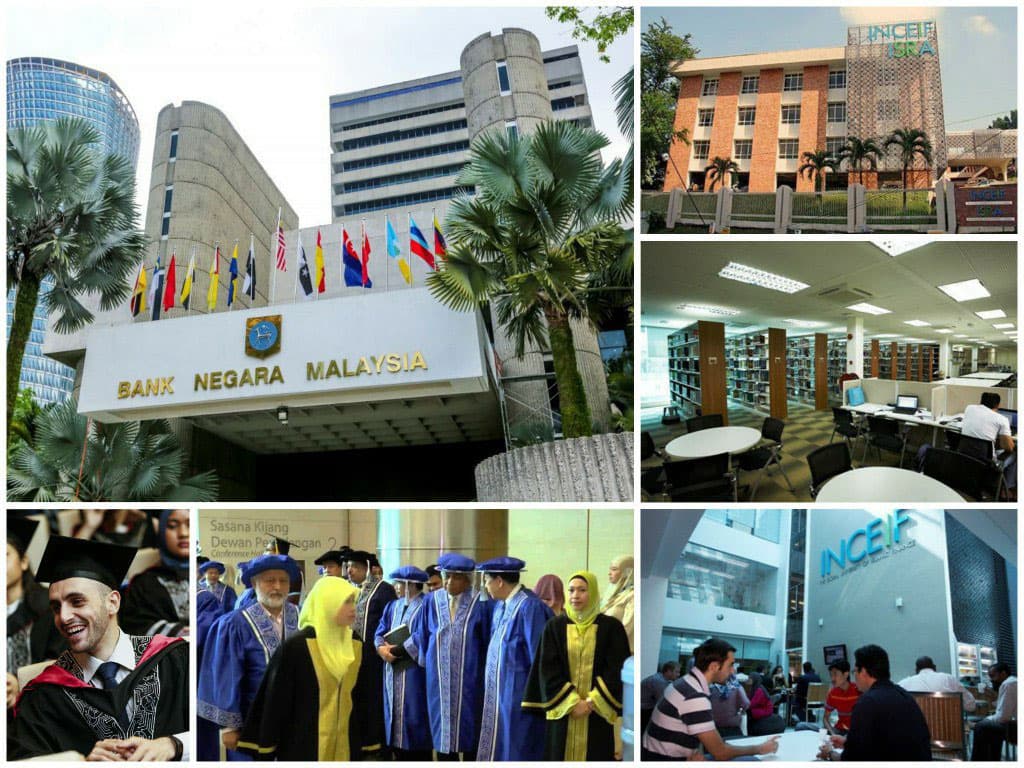
80-yillarda Malayziyaning «oltin davri» boşlandi. Fors körfazi mamlakatlaridan farqli ölaroq, bu davlat 1983 yildayoq islom bank tizimining faoliyat körsatişi va rivojlanişiga qaratilgan alohida qonun qabul qildi va işga jiddiy kirişdi. Sekin-asta Malayziya moliya sohasida islom ilmiy ğoyasi markazlaridan biriga ham aylandi. Bunga Islom moliyasi xalqaro ta'lim markazi (INCEIF) va Islom moliyasi sohasidagi şariat tadqiqotlari xalqaro akademiyasi (ISRA) yorqin misol böla oladi. Malayziya sarmoya (kapital) bozori esa Osiyo miqyosida eng ilğorlaridan biri hisoblanadi. Malayziyaning «sukuk» islom qimmatli qoğozlarini (obligatsiyalari) birinçi bölib moliya bozoriga çiqarişi ham e'tiborga molik.
Şunday qilib, 90-yillarning boşlarida islom moliyasi sohasi «tajriba maydoni»dan jahon moliya bozoriga e'tiborga loyiq, ammo hozirça juda yoş iştirokçi sifatida çiqdi. Tabiiyki, bu bir qator muhim va qulay omillar sababli vujudga keldi. Jumladan:
islom moliyasi ğoyasining xalqaro hamjamiyat tomonidan qabul qilinişi;
sohada bugungi kunda jahon moliya tili hisoblanuvçi ingliz tilidan foydalanilişi;
islom banklari va moliyaviy imkoniyatlarining ösişi va kengayişi;
islom banklarida şar'iy kengaşlarning paydo bölişi va rivojlanişi;
turli xalqaro muvofiqlaştiruvçi markazlar (idoralar) taşkil qilinişi;
tijoriy bitimlar fiqhi masalasida ijtihodning faollaşuvi va rivojlanişi;
aksariyat muhim masalalar böyiça tört mazhab huquqşunoslari örtasida umumiy qaraşlarga erişilişi;
islom moliyasi şartnomalarining an'anaviy sarmoyadorlar uçun ham tuşunarli tarzda tuzilişi va xalqaro moliya / sarmoya (kapital) bozorlariga çiqilişi;
islom bank-moliya tizimini joriy etgan va islom moliyasi rivojlanişi uçun mustahkam asos yaratgan mamlakatlarning muvofiqlaştiruvçi taşkilotlari va siyosiy yetakçilarining mavqeyi.
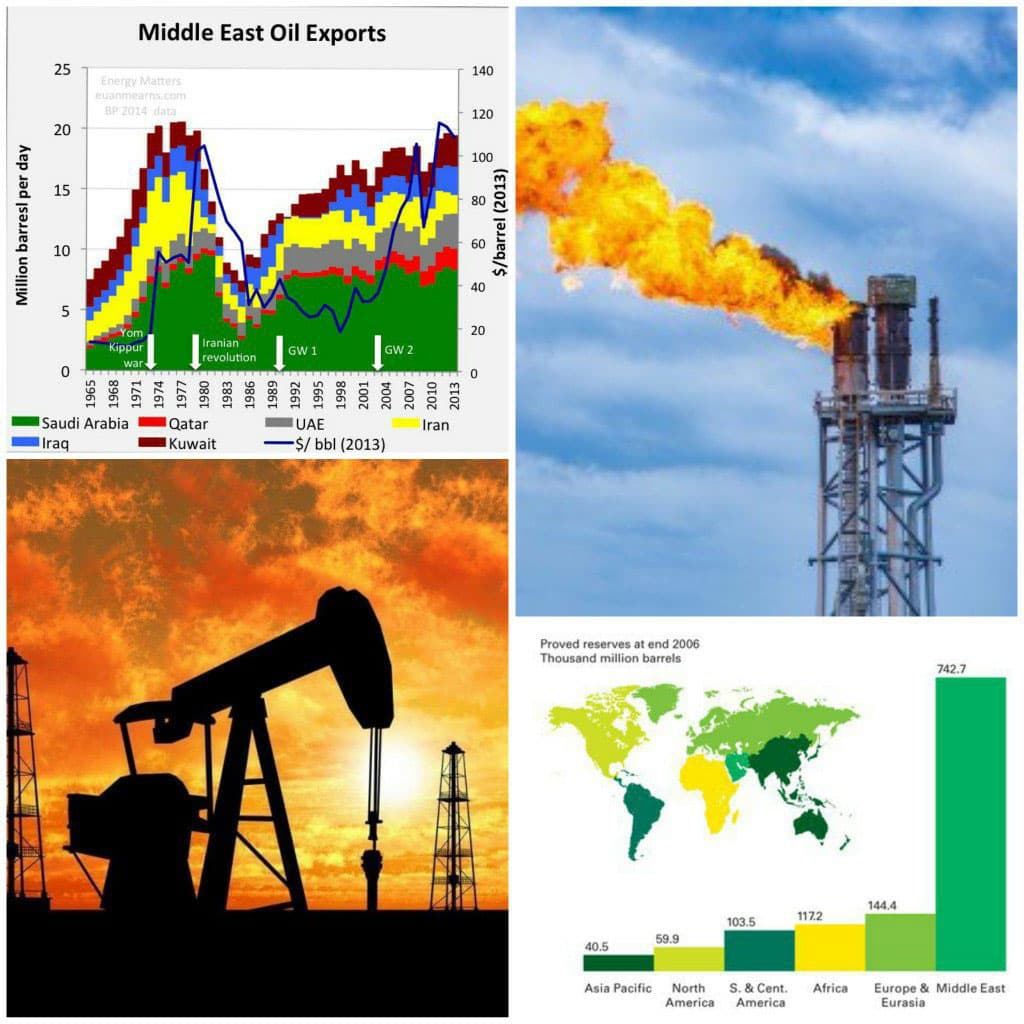
Umuman olganda, islom moliyasining rivojlanişiga bir qator musulmon davlatlari aholisi orasida mazkur tizimga bölgan yuqori talab va qulay iqtisodiy vaziyat turtki böldi deyiş mumkin. Misol uçun, Fors körfazidagi tabiiy boyliklari (asosan neft) bisyor bölgan mamlakatlar daromadining keskin ösişi davlat budjetlari bilan bir qatorda kompaniyalar va oddiy aholining boyişiga zamin yaratdi. Şu bilan birga, Fors körfazi mamlakatlari sohaning past-balandini yaxşi tuşunib yetmagani sababli endigina ösib kelayotgan islom moliyasiga nisbatan biroz ehtiyotkorlik bilan munosabatda bölişdi. Şu bois, banklar klassik islomiy şartnomalar bilan (albatta muayyan darajada zamonaviylaştirgan holda) çeklandi. Bunda mol-mulkni garovga qöyiş asosida amalga oşiriluvçi murobaha şartnomasi asosiy şartnoma turiga aylandi. Buning sababi uning an'anaviy kredit amaliyotiga öxşaşligi va amalga oşirişning nisbatan jönligi böldi.
Uçinçi bosqiç
Şu bilan bir vaqtda, islom moliyasi salohiyatini, hamda klassik islom moliyasi şartnomalarining çegaralangan imkoniyatlarini anglab yetgan jahon moliya tizimi namoyondalari hisoblanuvçi Ğarbning qator yirik banklari, yuridik kompaniyalari va boşqa manfaatdor tomonlar zamonaviy talablar hamda xalqaro standart va amaliyotlarga javob beradigan murakkab islom moliyasi mahsulot va şartnomalarini yaratişga kirişdi. Şu tariqa, islom bankçiligi taraqqiyotining uçinçi bosqiçi – özgarişlar (tranfsormatsiya) va yangi ğoyalar davri (moslaşuv davri desa ham böladi) boşlandi. Xalqaro darajadagi bankçilar va islom moliyasi tizimining jahon moliyasi tizimi bilan uyğunlaşuvi tarafdorlari yuqori ösiş sur'atlarini ta'minlaş, şuningdek yangi moliya mahsulotlari yaratiş maqsadida islom moliyasi fiqhi sohasi huquqşunoslari bilan yaqindan hamkorlik qila boşladi. Umumiy sa'y-harakatlar samarasi ölaroq, 90-yillarning örtalaridan boşlab mahalliy va jahon bozorlarida an'anaviy tizim bilan raqobatlaşa oladigan murakkab islom moliyasi mahsulotlari davri boşlandi.
Islom moliyasi sohasida Xalqaro standartlar işlab çiqildi, turli öquv dasturlari va sertifikatlar paydo böldi
90-yillar oxiridan boşlab Fors körfazi mamlakatlaridagi aholi va biznes vakillari islom moliyasi mahsulotlarining mazmun-mohiyatini yaxşi tuşunib yetişi natijasida, bunday mahsulotlarga nisbatan bölgan talab ham yuksalib bordi. Eng asosiysi, bu mamlakatlarda juda katta miqdordagi böş mablağlar (resurslar) borligi böldi. Bankçilar buni payqamasligi va bunday «katta şirin kulça»ning bir bölagini bölsa ham «uzib» oliş imkoniyatini qöldan berişi tabiiyki, mumkin emasdi. Şu tarzda bir qator an'anaviy banklar Fors körfazi mamlakatlari hamda Malayziyada islom huquqi me'yorlari asosida faoliyat körsatuvçi şoxobça va banklarni oça boşladi.
Şariat sohasi huquqşunoslari (asosan islom banklarining şar'iy kengaşlari a'zolari) bilan yirik bankçilarning zamonaviy moliyaviy şartnomalar mohiyatini tuşunib yetiş va ularni şariat talablariga moslaştiriş maqsadidagi özaro yaqindan hamkorligi yana bir ajoyib hodisa böldi. Ularning yana bir vazifasi şariat doirasidagi şartnomalarni şariat talablariga tamomila befarq bölgan xalqaro huquq me'yorlariga moslaştiriş bölgan.
Buyuk Britaniya islom moliyasi va zamonaviy moliya usullari (fintek) markaziga aylandi
Yana bir yangilik — islom moliyasi sohasida ingliz tili keng qöllanişi böldi. Umuman olganda, islom banklari uçun moliyaviy bozorlarning globallaşuvi şaroitida ingliz tilining joriy qilinişi oddiy hol albatta. Biroq, bungaça bitimlarning şariat nuqtai nazaridan körib çiqilişi, ma'qullanişi va nazorat qilinişi faqat arab tilida (ayniqsa Fors körfazi davlatlarida) amalga oşirilgan. Banklarning şar'iy kengaşlari a'zolari bölgan islom huquqşunoslarining aksariyati ingliz tilini bilmasligi bankçilar va şar'iy kengaşlar örtasidagi muloqotni ançagina murakkablaştirdi. Şu bois, şar'iy kengaşlar a'zolari tegişli hujjat va şartnomalarni batafsil örganiş örniga islom banklari xodimlari yoki maslahatçilar tomonidan tayyorlangan umumlaştiruvçi qisqaça ma'lumotlarni körib çiqardi, xolos. Tabiiyki, bunday umumlaştiruvçi ma'lumotlar hujjatni şar'iy jihatdan töliq baholaş va mahsulotlarni töğri şakllantiriş uçun zarur bölgan barça jarayon, körsatkiç va omillarni töliq va batafsil qamrab oliş imkoniyatini bermaydi. Albatta buning oqibatida asl ma'no butkul yoki qisman yöqoladi va natija ham şunga yaraşa böladi. Mazkur holat hozirgi kunga qadar islom moliyasi rivojlaniş sur'atlarini birmunça sekinlaştirib kelmoqda.
Şunday qilib aytiş mumkinki, 90-yillar oxirida boşlangan islom moliyasi rivojlanişining 3-bosqiçi davomida sohadagi ösiş sur'ati, miqyosi va jahon moliya tizimiga moslaşişi hamda uning iştirokçilari bilan raqobat qilişi borasidagi imkoniyatlari nuqtai nazaridan misli körilmagan natijalarga erişildi. Ayni paytda şuni aniq tuşinib yetiş lozimki, ma'naviy-axloqiy jihatdan «betaraf» bölgan (ya'ni axloqiy me'yorlar asosida faoliyat yuritmaydigan) an'anaviy jahon moliya tizimi islom moliyasini faqat öz şartlari asosida, ya'ni öziga töliq singdirgan/moslaştirgan şaklda qabul qilişi mumkin.
Hali boşlanmagan, ammo kutilayotgan törtinçi bosqiç
Soha jahon moliya tizimining bir qismi böliş barobarida qanday qilib özining beqiyos xususiyatlari, qadriyatlari va asl maqsadlarini saqlab qolişi mumkinligini anglab yetişi muhim ahamiyatga ega. Yangi avlod islom moliyaçilarining kun tartibida qanday tösiqlar, istiqbol va vazifalar turibdi?
a) Yuqorida aytib ötganimizdek, ötgan asrning 90-yillaridan boşlab islom moliyasi an'anaviy moliya tizimi va dunyoviy huquq tizimlarining katta maydonida öyinga kirdi. Ya'ni islom bank-moliya muassasalari bir maromda va samarali işlayotgan an'anaviy bank-moliya tizimi bilan mijozlar uçun töğridan-töğri raqobatga kirişdi. Bu holat islom moliyasi tizimi e'tiborini beqiyos va tugal takliflar yaratişdan an'anaviy moliya mahsulotlarini «teskari moslaştiriş»ga (reverse engineering) qaratdi, ya'ni an'anaviy huquqşunoslar va islom bankçilari an'anaviy bank-moliya mahsulotlarini har tomonlama örganib, mijozlarga matematika nuqtai nazaridan öxşaş moliyaviy natija beruvçi islom mahsulotlari yaratişga kirişib ketişdi. Tabiiyki, bunda barça hujjatlar kerakli me'yorlarga rioya qilgan holda rasmiylaştirildi. Islom moliyasining xuddi mana şu singib/moslaşib ketişi va uning «kreditlaşga» yönaltirilgani jiddiy tanqid va ayblovlarga sabab böldi. Tanqidçilar islom moliyasi özining beqiyos xususiyatlarini yöqotayotganini, uning jamiyatdagi qaşşoqlik darajasini pasaytiriş, aholining himoyaga muhtoj qatlamlari moliyaviy qamrovini oşiriş, yangi iş örinlari yaratiş va iqtisodiy ösiş jarayolaridagi örni va ahamiyati yuqori emasligini ta'kidlaşar edi. Ularning fikriça, agar islom moliyasi masalaga şunday «rasmiy» yondaşuvni davom ettiraversa, özining asosiy mohiyatidan ajralib, borgan sayin mavjud an'anaviy bank-moliya tizimining «tirgoviç»laridan biriga aylanib qoladi, xolos.
Şu bois, soha uçun buriliş nuqtasi va asosiy muammo - real iqtisodiyotning rivojlanişi va faollaşuvi, moliyaviy mablağlarni iqtisodiyot sub'yektlari örtasida adolatli va samarali taqsimlanişi, hamda an'anaviy bank tizimiga muqobil moliya tizimini yaratiş orqali aholining ijtimoiy himoyaga muhtoj qatlamlari moliyaviy qamrovini oşirişdagi asl maqsad va vazifalarini aniq-tiniq tuşunib oliş hisoblanadi.
b) Islom mikromoliya institutlari uluşi va ahamiyatining yuksalişi. Bugungi kunda islom moliyasining uçdan ikki qismi islom banklarida jamlangan. Ehtimoliy mijozlarning barqaror va yetarli darajadagi daromadi yöqligi, garovga qöyiş uçun mulki va kredit tarixi mavjud emasligi, loyihalar va tadbirkorlik faoliyatining xatar darajasi yuqoriligi hamda boşqa sabablar tufayli aksariyat musulmon davlatlardagi aholi va kiçik biznesning katta qismi islom banklari xizmatidan foydalaniş imkoniyatiga ega emas. Islom mikromoliya taşkilotlari aholining ijtimoiy himoyaga eng muhtoj qatlamlari bilan işlaş uçun barça kerakli vositalarga ega bölsa-da, bu imkoniyatdan amalda deyarli foydalanilmaydi. Şunday ekan, ulkan ijtimoiy qatlamlar qaşşoqlikning boşi berk köçasidan çiqa olmayapti. Ustiga-ustak, bu kabi muassasalarning islom moliyasi tizimidagi uluşi va ahamiyati juda kiçkina. Ayni paytda, ijtimoiy himoyaga muhtoj aholi qatlamlarining ehtiyojlarini moliyalaştiriş va qaşşoqlik darajasini kamaytiriş uçun qarzi hasana, zakot, vaqf hamda zamonaviy moliya usullari (fintek) kabi vositalardan foydalanişning katta imkoniyatlari mavjud.
Şu ma'noda, haqiqatan ham, islom mikromoliya muassasalari ahamiyatini oşiriş, aholining ijtimoiy himoyaga muhtoj qatlamlari va kiçik biznesning ehtiyojlari hamda tölov qobiliyatiga mos keluvçi moliya mahsulotlari yaratiş, axborot-kommunikatsiya texnologiyalari va ijtimoiy moliyalaştiriş usullaridan foydalaniş köplab mamlakatlarda kuzatilayotgan ommaviy qaşşoqlikni yengiş va aholining katta qatlamini moliyaviy-iqtisodiy jarayonga jalb qiliş va şu orqali, iqtisodiy faollikni jadallaştiriş hamda soğlom iqtisodiy ösiş uçun zarur şaroitlar yaratişga qodir.
v) Aholisi asosan musulmonlardan iborat bölgan yoki aholining katta qismini musulmonlar taşkil qiladigan qator davlatlar bor. Ayni paytda turli sabablarga köra aholi tomonidan, davlat darajasida yoki an'anaviy bank hamjamiyati doirasida islom moliyasiga nisbatan notöğri yoki noxolis fikr va munosabat şakllangan. Bu esa sohaning jamiyatdagi yuqori bölmagan ahamiyati, amalga tatbiq qilinişi, rivojlanişi va foydalaniş darajasi pastligining asosiy sabablaridan biridir.
Şu bois, xalqaro islom taşkilotlari, ilmiy hamjamiyat, ta'lim muassasalari, islom bank-moliya muassasa va guruhlari özlarining tor milliy doirasidan taşqariga çiqişi va islom moliyasini muvaffaqiyatli joriy qilgan davlatlar tajribasini aholi va milliy muvofiqlaştiruvçi taşkilotlar, moliya bozori iştirokçilari va amaldorlar orasida keng tarğib qilişi va şu orqali islom moliyasi mohiyatini qabul qiliş va tuşunib yetiş darajasini oşirişi zarur.
Islom moliyasi jahon moliya inqirozini nisbatan muvaffaqiyatli tarzda yengib ötib, özining tizimli xatarlarga nisbatan barqarorligini, dunyoviy huquq muhitida yaşovçanligi va moslaşuvçanligini isbotladi va umumiy iqtisodiy ösişga sezilarli hissa qöşib kelmoqda. Bunda u, öz diniy e'tiqodlariga asoslangan holda islom moliyasiga murojaat qilayotganlar uçun ham, bu tizim orqali öz moliyaviy ehtiyojlarini yanada tölaroq qondirişni niyat qilayotganlar uçun ham imkoniyatlar taqdim etmoqda.
Yana bir muammo – an'anaviy bank hamjamiyati moliya bozoridagi öz hissasining kamayişi va mijozlarning ommaviy ravişda islom banklariga ötib ketişidan xavotirlangan holda «islom bank tizimi tahdidlari»ni börttirib körsatişidir. Vaholanki, islom bank-moliya tizimi rivojlanişining sönggi 30 yil davomidagi tajribasi şuni körsatmoqdaki, hattoki öz diniy udum va e'tiqodlarini saqlab qolgan musulmon davlatlarida ham moliya sohasining asosiy uluşi an'anaviy bank tizimi hissasiga töğri kelmoqda. Misol uçun, Saudiya Arabistonidan taşqari (u yerda ikkala tizimning uluşi teng) boşqa Fors körfazi davlatlari, Pokiston, Bangladeş, Malayziya, Indoneziya, Misr, Turkiya va boşqa mamlakatlarni köradigan bölsak, ularning barçasida islom bank tizimi köp yillardan buyon juda kiçkina uluş bilan qanoatlanib kelmoqda. Şu bilan birga, aynan islom bank tizimi aholining qölida böş turgan katta miqdordagi pul mablağlarini «töşak tagidan» olib çiqib, real iqtisodiyotga jalb qilişga, şu orqali iqtisodiyot, tijorat va aholi farovonligini sezilarli darajada faollaştirişga xizmat qilmoqda. Şunday ekan, har qanday huquqiy tizim doirasida va har qanday şaroitda ham islom banklari iqtisodiy faollaşuv va ösiş manbasi, hamda bank-moliya sohasida soğlom raqobatni ta'minlovçi muqobil tizim sifatida namoyon böla oladi.
g) Islom moliyasi bir qator davlatlarda muvaffaqiyatli işlamoqda. Ötgan yillar davomida «startap» (ya'ni boşlanğiç darajadagi) şaklda rivojlangan islom moliya tizimi bugungi kunga kelib yetarli darajada tajriba orttirdi va mana endi şu orttirilgan tajriba bilan bölişiş uçun xalqaro miqyosga çiqiş vaqti keldi. Islom banklari va butun soha vakillari yangi bozorlarga (ya'ni öz milliy çegaralaridan taşqariga) dadil çiqib borişi, biznes hamkorlikni va «janub-janub» körinişidagi (ya'ni rivojlanayotgan davlatlar örtasidagi, masalan, Islom hamkorlik taşkiloti (IHT) a'zolari örtasidagi) xalqaro savdoni ilgari surişi va qöllab-quvvatlaşi, hamda islom bank-moliya tizimini joriy qilayotgan davlatlarda tölaqonli huquqiy/moliyaviy islom infratuzilmasini yaratiş böyiça mahalliy muvofiqlaştiruvçi taşkilotlar bilan bilan hamkorlikni yölga qöyişi maqsadga muvofiq.
Islom moliyasi sohasi oldida turgan boşqa qator muammolarni ham sanab ötiş mumkin, negaki «murakkablik va muammolar» har qanday tizimga xos. Muammolarni anglab yetiş va tan oliş samarali yeçimlar topiş yölida boşlanğiç nuqta hisoblanadi. Bu esa tizimning özi va uning barça «tarkibiy qismlarini» soğlomlaştiradi. Agar soha vakillari yuqorida aytib ötilgan muammolarning heç bölmasa bir qismini hal qilişsa ham, bu - tizimning rivojlanişi va yuksalişida ulkan qadam bölar edi.
Central Asia International Hardware Expo - Markaziy Osiyo quriliş asboblari, uskunalari va mahkamlaş buyumlari bozoriga töğridan-töğri çiqiş imkoniyati
Özbekiston volframi xalqaro eʼtirofga sazovor böldi
Puçon va KT&G Yaşil taşabbusni boşlamoqda
Laboratoriya sokinligining ham harorati bor: Özbekiston uçun Smolensk uskunalari
Uztelecom tarmoği modernizatsiyasi: yölning 90 foizi ortda qoldi. Oldinda yana qanday işlar bor?
Pauzasiz endoskopiya: muolaja xonasi eşigi ortida nimalar sodir böladi?
Yiliga 25 mingdan ortiq yangi uskuna: Özbekistonda $50 mln investitsiya hisobidan “NURA Electric” elektrotexnika majmuasi işga tuşirildi
Central Asia International Hardware Expo - Markaziy Osiyo quriliş asboblari, uskunalari va mahkamlaş buyumlari bozoriga töğridan-töğri çiqiş imkoniyati
Özbekiston volframi xalqaro eʼtirofga sazovor böldi
Puçon va KT&G Yaşil taşabbusni boşlamoqda
Laboratoriya sokinligining ham harorati bor: Özbekiston uçun Smolensk uskunalari
Uztelecom tarmoği modernizatsiyasi: yölning 90 foizi ortda qoldi. Oldinda yana qanday işlar bor?
Pauzasiz endoskopiya: muolaja xonasi eşigi ortida nimalar sodir böladi?
Yiliga 25 mingdan ortiq yangi uskuna: Özbekistonda $50 mln investitsiya hisobidan “NURA Electric” elektrotexnika majmuasi işga tuşirildi