«Islom taraqqiyot banki» guruhi tarkibiga kiruvçi «Xususiy tarmoqni rivojlantiriş Islom korporatsiyasi» (ICD) Özbekistonning bir neça tijorat banklarida islom moliya mahsulotlari va xizmatlari taqdim etuvçi darçalarni («islom darçalari») oçiş yuzasidan keng kölamli işlar olib bormoqda.
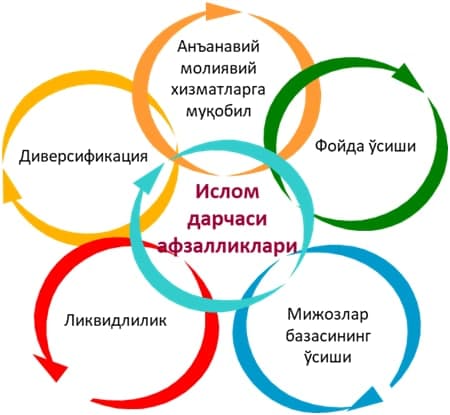
Uşbu darçalar faoliyatini yölga qöyiş 2021 yilning ikkinçi yarmida amalga oşirilişi rejalaştirilgan. Islom darçalari öz faoliyatini boşlaganda mamlakatda faoliyat yurituvçi tadbirkorlar va jismoniy şaxslarga qanday moliyaviy xizmatlar taklif qilinadi? Islom darçalarining banklar va ularning mijozlari uçun qanday foydali tomonlari bor? Aynan mana şu savollarga quyida javob berişga harakat qilamiz.
Islom bankçiligi va an'anaviy bankçilik
Islom darçalari faoliyatini tuşuniş uçun birinçi navbatda islom bankçiligini an'anaviy bankçilikdan qanday farqlari borligi hamda taklif qilinayotgan xizmatlar va mahsulotlar turlarini bilib oliş maqsadga muvofiq.
Umuman olganda, islom moliyasi qarz beriş yo moliyalaştiriş işlarida aynan şariat tamoyillari va qoidalariga asoslangan jarayonlarni qamrab olişi hamda islom moliya tamoyillariga mos bölgan bitimlar tuzadi. Şu bilan, islom moliyasi an'anaviy moliyalaştiriş yoki qarz berişdan farq qiladi. Masalan, göşt mahsulotini olaylik, hayvon yoki parrandaning islom dini talablariga rioya qilgan holda söyilişi uni (ya'ni göştni) halol göşt sifatida talqin qilinişiga sabab böladi. Xuddi şu kabi, moliyalaştiriş yoki qarz berişda, yoki boşqaça aytganda, taraflarning moliyaviy munosabatlarga kirişişida islom dini talablariga amal qilinişi moliyaviy mahsulot va xizmatlarni halol/şar'iy deb e'tirof etilişiga sabab böladi.
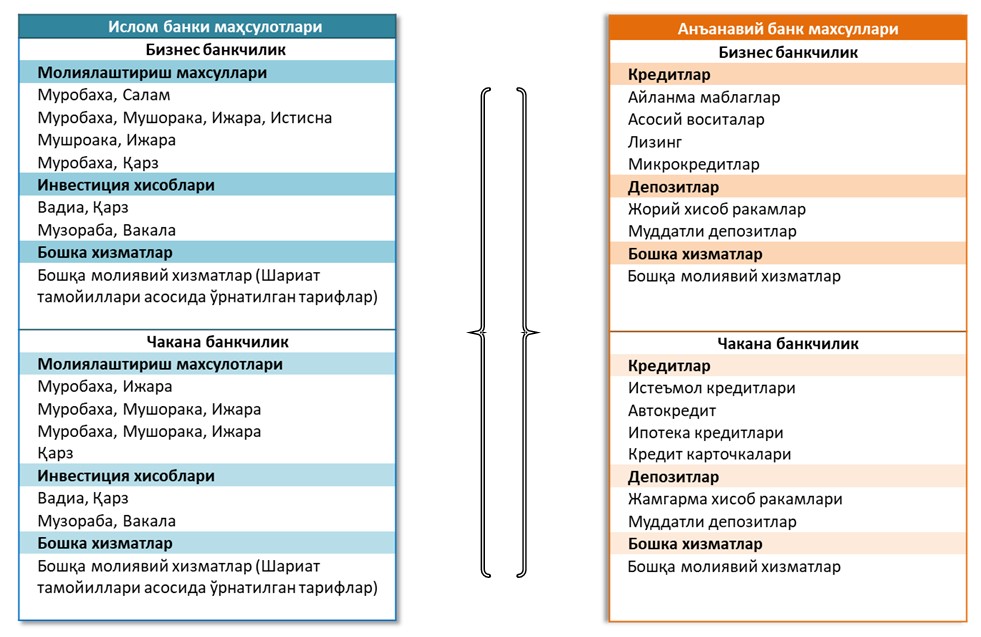
Quyidagi surat esa, aynan islom bankçiligining an'anaviy bankçilikdan qaysi jihatlari bilan farqlanişini bizga körsatadi:
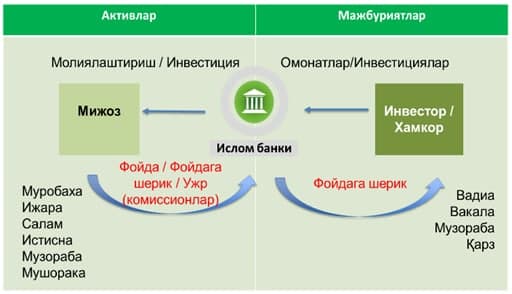
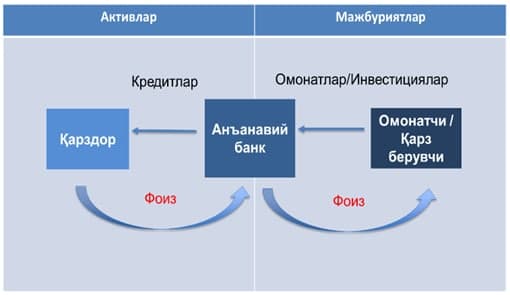
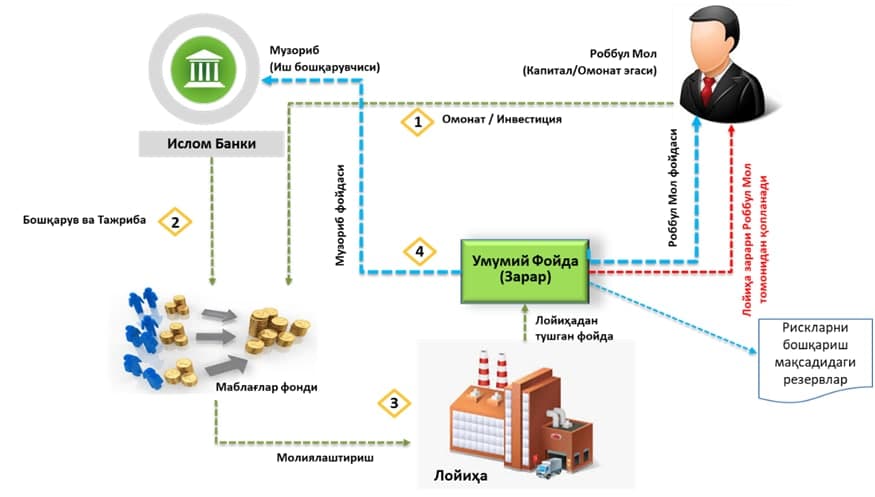
Yuqorida keltirilgan suratdan körinib turganidek, islom bankçiligida mablağlarni jalb qiliş şariat tamoyillari asosida şerikçilik, qarz yoki saqlab beriş (omonat) şartnomalari asosida amalga oşiriladi. An'anaviy bankçilikda esa, kafolatlangan foiz evaziga mablağlar jalb qilinadi.
Islom bankingida jalb qilingan mablağlarning işlatilişi ham an'anaviy bankçilikdan mohiyatan farq qiladi. Mablağlar islom moliyasi tamoyillariga binoan, sotiş, ijara/lizingga beriş yoki şerikçilik asosida yoxud moliyalaştiriş/investitsiya şartnomalari asosida amalga oşirilişi mumkin.