Kapital bozorida korxonaning uluşini sotiş, ya’ni IPÖni amalga oşiriş qanday naf keltiradi?
Ma’lum darajada foydaga erişib, kengayişni rejalaştiradigan yoş korxonalar faoliyatida qöşimça kapitalga zarurat tuğiladi. Şunda, ta’sisçi öz biznesini baholab, ma’lum uluşini kapital bozorida sotişni ma’qul körişi mumkin. Uşbu bosqiç qimmatli qoğozlarning birlamçi taklifi deyiladi va odatda “birlamçi ommaviy taklif” – IPO (initial public offering) deb ataladi.
Faraz qilaylik, ma’lum xususiy korxona MÇJ (mas’uliyati çeklangan jamiyat) şaklida iş faoliyatini boşlaydi va bozorda öz mahsuloti yoki xizmati böyiça ma’lum uluşga ega böladi. 5-6 yildan söng faoliyatini yanada kengaytiriş uçun keng qamrovli rejalarni işlab çiqadi. Bu rejada keltirilgan loyihalarni moliyalaştiriş uçun esa qöşimça mablağlarga ehtiyoj paydo böladi.
Qöşimça kapital jalb etiş usullaridan biri – MÇJ öz yuridik maqomini aksionerlik jamiyatiga özgartirib, aksiyalarini çiqarişi. Yangi aksiyalar kapital (fond) bozorida sotiladi va korxonaga qöşimça mablağlar jalb etiladi. Dastlabki bosqiçda bu jarayon yangi aksiyalarni çiqarib, ularni sotiş orqali kapital jalb etiş – IPO jarayonidir.
Dunyo böyiça rekord IPO 2019 yilda Saudiya Arabistonining podşohlikka tegişli neft-gaz kompaniyasi – Saudi Aramco tomonidan amalga oşirilgan – bu jarayonda kompaniyaga 25,6 mlrd AQŞ dollari jalb etilgan. Avvalgi rekord IPO 2014 yilda 21,8 mlrd AQŞ dollari jalb etişga erişgan Alibaba (Xitoy) kompaniyasiga tegişli edi.
Odatda, IPO orqali yoş korxonalar qöşimça kapital jalb etadilar va korxonani xususiy korxonadan aksiyadorlik kompaniyasiga – ommaviy kompaniyaga aylantiradilar. Bunda biznes xususiy kapital iştirokida emas, balki ommaviy kapital iştirokidagi kompaniyaga aylanadi. Keyingi bosqiçlarda aksiyadorlik kompaniyalari yana aksiyalar çiqarişi mumkin va bu bosqiç ikkilamçi joylaştiriş (second offering) deyiladi. Bunday jarayonlar biznes asosçisining uluşini kamaytirib boraveradi.
Amaliyotdan misol keltiriladigan bölsak, IPO qilingandan keyin Ford kompaniyasida Ford oilasining uluşi 2 foizgaça (ammo ovoz beriş jarayonida ovoz uluşi 40 foizga ega), Sumsung kompaniyasida Li oilasining uluşi 16 foizgaça, Hyundai kompaniyasida Çang oilasining uluşi 8 foizgaça kamaygan.
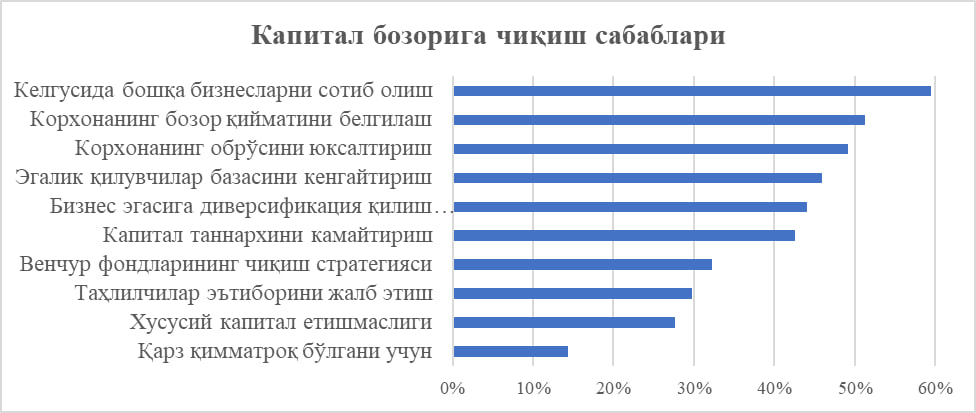
AQŞda yirik kompaniyalar orasida kapital bozoriga çiqiş sabablari böyiça sörovnoma va tadqiqot ötkazilgan. Qöyidagi grafikda tadqiqot natijalari asosida kompaniyalarning kapital bozoriga çiqişdagi asosiy sabablari keltirilgan.
Mavzuga oid
Manba: J. C. Brau and S. E. Fawcett, 2006, “Evidence on What CFOs Think about the IPO Process: Practice, Theory and Managerial Implications,” Journal of Applied Corporate Finance
Sörovnoma natijalari şuni körsatadiki, bizneslar öz sohasidagi boşqa kiçikroq bizneslarni sotib oliş uçun kapital bozoriga çiqişi mumkin. Bundan közlangan asosiy maqsad – raqobat muhitida raqobatbardorlikni saqlab qoliş va ösiş potensiali juda yuqori bölgan startaplardan kelgusida manfaatdor böliş. Masalan, Intel kompaniyasi 50 ta mamlakatda 1 300 ta kiçik korxonaga investitsiya qilgan. Meta esa Whatsapp va Instagram kompaniyalarini sotib olgan.
IPO natijasida korxona aksiyasining narxi şakllanadi. Keyingi davrlarda korxona faoliyatining natijasi asosiy omil sifatida bevosita korxonaning aksiya narxiga ta’sir etadi (ta’kidlaş lozimki, aksiya narxiga taşqi omillar ham ta’sir etişi mumkin). Şu tufayli, aksiya narxi faoliyatning ölçov mezoni sifatida ham inobatga olinadi. Aksiya narxi aniqlangandan söng, korxona top rahbarlar bilan şartnoma qilişda aksiya opsionlaridan ham foydalanişi mumkin. Masalan, bazaviy oylik bilan birgalikda ma’lum miqdordagi aksiyalar soni bilan haq tölovi belgilanişi mumkin.
Bundan taşqari, korxona töğrisidagi ma’lumotlar doimiy oşkor etilişi sababli, korxona özining moliyalaştiriş manbalarini diversifikatsiya qilişi (turlaştirişi) va qarz oliş tannarxini kamaytirişi mumkin.
Kapital bozoriga çiqişning yana bir muhim jihati şuki, biznes egasi uzoq muddatli biznes faoliyatining mahsuliga erişişi mumkin. Ya’ni biznes asosçisi (yoki asosçilari) jami investitsiya qilingan summadan bir neça barobar miqdorida baholangan korxonaning bir qismini kapital bozorida sotişi mumkin. Bunda biznes egasi boşqaruvda (direktorlar kengaşida yoki ijro etuvçi organda) iştirok etişi mumkin va, ayni paytda, öz investitsiyasining diversifikatsiyasini amalga oşirişi mumkin.
Kapital bozoriga çiqişning afzalliklari qatorida ayrim tovonlari ham mavjud. Quyidagi jadvalda IPOning manfaatlari va tovonlari keltirilgan.
IPO manfaatlari
IPO tovoni (xarajatlari)
— qöşimça kapital jalb etiş (ösayotgan kompaniyalar uçun zarur kapitalni jalb etiş);
— çiqiş strategiyasi (biznesdagi uluşni qisman yoki töliq sotiş);
— ommaviylik va işonçlilik (ösişning davomiyligini ta’minlaş usullaridan biri sifatida IPOga qadar audit tekşiruvlari va kompaniya mahsulotlariga nisbatan ham işonç ortişi);
— kapital tannarxining pasayişi;
— aksiya tölov vositasi böladi (kompaniya listing qilingandan söng, top rahbariyat va xodimlar uçun aksiyaga asoslangan opsion rejalarini taklif etiş hamda boşqa bizneslarni sotib olişda aksiyalardan foydalaniş imkoniyati böladi);
— diversifikatsiya qiliş imkoniyati.
— qöşimça nazorat va oşkor etiş talablari;
— bozor bosimi (investorlar va tahlilçilar kompaniya reja körsatkiçlari bajarilişini kuzatib boradilar);
Biznes egasi şuni e’tiborga olişi kerakki, kapital bozoriga çiqişning asosiy tovoni – biznesni töliq nazorat qila olmaslik. Çunki aksiyadorlik jamiyatlarida korporativ boşqaruv qadriyatlari şakllanadi va korxona uşbu qadriyatlar asosida boşqariladi (aksiyadorlarning umumiy yiğilişi, direktorlar kengaşi, ijro etuvçi organ va boşqalar).
IPO töğrisida gapirilganda, uşbu jarayonni amalga oşiriş bosqiçlari böyiça qisqa ma’lumot berib ötiş zarurdir. IPÖning asosiy bosqiçlari qöyidagilardan iboratdir:
Korxona asosiy anderrayterni tanlaydi. Anderrayter – qimmatli qoğozlar bozoridagi professional iştirokçi bölgan moliya taşkiloti bölib, korxonalarga aksiyalarni çiqarişda maslahatlar beradi va aksiyalarni bozorda joylaştiriş xizmatlarini körsatadi. Anderrayterga tölanadigan xizmat haqi miqdori emissiya summasidan 5-7 foizini taşkil etişi mumkin.
Aksiyalar tegişli nazorat taşkilotidan ruyxatdan ötkaziladi va prospekt e’lon qilinadi.
Potensial investorlarni emissiyaga jalb etiş uçun roud-şou taşkil etiladi. Asosiy anderrayter buyurtmalar röyxatini şakllantiradi (book-building).
Nazoratçi (tegişli davlat organi) korxonani röyxatdan ötkazgandan söng, kompaniya va anderrayter narxni kelişadilar.
Anderrayter aksiyalarni taqsimlaydi.
Savdo boşlanadi.
Asosiy anderrayter aksiyalar uçun likvid bozorni ta’minlaydi, şuningdek, tahlil bilan ta’minlaydi.
Hozirgi paytda Özbekistonda köp hollarda faqatgina davlat korxonalarini xususiylaştiriş jarayonini kuzatmoqdamiz.
Xususiy korxonalar-çi? Ular ma’lum talablarni bajarişi lozim. Eng asosiysi – korporativ boşqaruv tizimini joriy etiş. Korporativ boşqaruv tizimi – biznes asosçilari iştirok etmaganda ham bir maromda faoliyat körsatişni ta’minlaydigan mexanizm.
Kapital bozoriga çiqişda biznes vakillari bir jihatni e’tibordan çetda qoldirmasliklari lozim – investorlar işonçi. IPOning dastlabki bosqiçlarida muomalaga çiqariladigan aksiyalarning töliq sotilişi investorlarning işonçi darajasiga boğliqdir va investorlar işonçini qozoniş ma’lum muddatni talab etişi mumkin. Bunda, ma’lumotlarning şaffof tarzda oşkor etilişi juda muhimdir.
Kapital bozori biznes egalariga investitsiyalarni diversifikatsiya qiliş imkonini taqdim etişi tufayli, jamiyatda özaro yordam mexanizmi, ya’ni suğurta mexanizmi vazifasini ham bajarişi mumkin. Boşqaça qilib aytganda, kapital bozorida kapital özaro bizneslarda aylanadi, ya’ni kapital unumsiz va tovar va xizmatlariga nisbatan ehtiyoj sönib bölgan bizneslardan dolzarb bizneslarga köçib yuradi. Bu esa ayrim bizneslarning yopilişini va, ayni paytda, yangi bizneslarning taşkil etilişini anglatadi. Bunday jarayonda öz kapitalini diversifikatsiya qilgan biznes egalari, asosiy biznes faoliyati tugatilganda ham, ma’lum darajada boşqa daromad manbalariga ega böladi.
Şu örinda, xalqaro kapital bozorlarida ommalaşayotgan “halol aksiyalar”, “Islom moliyasiga mos aksiyalar” maqomi asosida oldi-sotdi qilinadigan aksiyalarni qayd etiş lozim. Masalan, AQŞ kapital bozorida maşhur Dou Jons indeksi islomiy indekslarni şakllantirgan va uşbu indeks halol aksiyalarni qamrab oladi. Aksiyalar “halol aksiyalar” talablarini qanoatlantirsa, kapital bozorida uşbu aksiyalar IPOsi muvaffaqiyatli amalga oşişi ehtimoli oşadi.
“Halol aksiyalar” talablarini qanoatlantiriş murakkab emas. Tekşiruv (skrining) metodologiyasi ikki bosqiçdan iborat:
I. Biznes faoliyat turi şariatda taqiqlangan (masalan, tamaki mahsulotlari va alkogol içimliklari) faoliyat bölmasligi lozim.
II. Korxona moliyasi ayrim moliyaviy mezonlarni qanoatlantirişi lozim:
Foizli qarzlari kompaniya bozor kapitalizatsiyasining 30 foizidan oşmasligi kerak.
Foizli aktivlari (joylaştirilgan depozitlar) ta’sis kapitali bozor kapitalizatsiyasining 30 foizidan oşmasligi kerak.
Daromad tarkibida şariatda taqiqlangan faoliyatdan tuşum jami tuşumning 5 foizidan oşmasligi kerak.
Uşbu talablarni bajargan kompaniya aksiyalari kapital bozorida “halol aksiya” maqomiga ega bölişi mumkin.
Özbekistonda kapital bozorini rivojlantiriş – dolzarb vazifalardan biridir. Çunki bundan barça tomonlar: biznes vakillari, investorlar (jismoniy va yuridik şaxslar) va hukumat manfaatdor böladi. Biznes vakillari qöşimça kapital jalb etiş bilan birga yuqorida qayd etilgan manfaatlarga ega böladi. Investorlar esa daromadni oşirişning muqobil investitsion instrumentlarga ega böladilar va diversifikatsiya qiliş imkoniyatlariga ega böladilar.
Uşbu jarayonda investorlardan biznes olamiga kapital köçişini, ya’ni jamiyatdagi böş pul mablağlarini nafaqat moliyaviy vositaçilar (masalan, tijorat banklari) orqali, balki bevosita rasmiy iqtisodiyotga kirib kelişini kuzatişimiz mumkin. Bu, öz navabatida, norasmiy pul aylanmalari kamayişi va bizneslarning kengayişi natijasida soliq bazalarining oşişini anglatadi. Hukumat esa soliq tuşumining oşişi natijasida öz dasturlarini moliyalaştirişning qöşimça manbalariga ega böladi.
Bekzod Şamşiev,
Malayziyaning INCEIF universiteti
doktorantura bosqiçi tadqiqotçisi
Central Asia International Hardware Expo - Markaziy Osiyo quriliş asboblari, uskunalari va mahkamlaş buyumlari bozoriga töğridan-töğri çiqiş imkoniyati
Özbekiston volframi xalqaro eʼtirofga sazovor böldi
Puçon va KT&G Yaşil taşabbusni boşlamoqda
Laboratoriya sokinligining ham harorati bor: Özbekiston uçun Smolensk uskunalari
Uztelecom tarmoği modernizatsiyasi: yölning 90 foizi ortda qoldi. Oldinda yana qanday işlar bor?
Yiliga 25 mingdan ortiq yangi uskuna: Özbekistonda $50 mln investitsiya hisobidan “NURA Electric” elektrotexnika majmuasi işga tuşirildi
Central Asia International Hardware Expo - Markaziy Osiyo quriliş asboblari, uskunalari va mahkamlaş buyumlari bozoriga töğridan-töğri çiqiş imkoniyati
Özbekiston volframi xalqaro eʼtirofga sazovor böldi
Puçon va KT&G Yaşil taşabbusni boşlamoqda
Laboratoriya sokinligining ham harorati bor: Özbekiston uçun Smolensk uskunalari
Uztelecom tarmoği modernizatsiyasi: yölning 90 foizi ortda qoldi. Oldinda yana qanday işlar bor?
Yiliga 25 mingdan ortiq yangi uskuna: Özbekistonda $50 mln investitsiya hisobidan “NURA Electric” elektrotexnika majmuasi işga tuşirildi