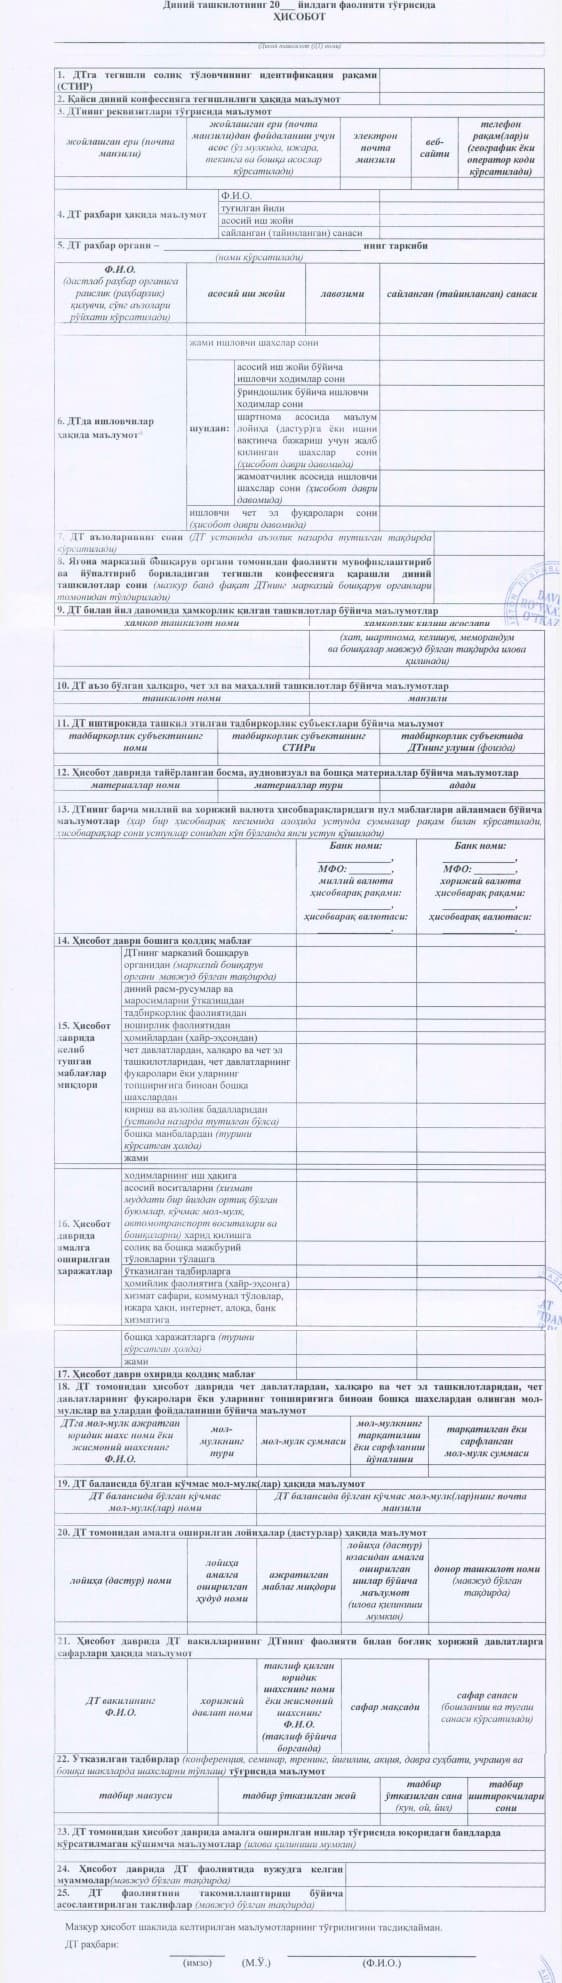
Адлия вазирининг буйруғи билан диний ташкилотлар томонидан адлия органларига тақдим этиладиган ҳисобот шакли тасдиқланди.
Ушбу буйруқ давлат рўйхатидан ўтказилди ва бу ҳақда ҳукумат баённома қарорлари ва идоравий норматив ҳужжатларни ҳуқуқий экспертизадан ўтказиш бошқармаси Идоравий норматив-ҳуқуқий ҳужжатларнинг давлат реестрига тегишли ёзув киритади.
Ҳисобот шакли жами маълумотлар киритилиши лозим бўлган 25та устунлар йиғиндисидан иборат.
Ҳисоботда диний ташкилотнинг реквизитлари, раҳбар ходимлар ҳақидаги, диний ташкилот аъзо бўлган халқаро, чет эл ва маҳаллий ташкилотлар бўйича маълумотлар ҳамда ҳисобот даврида тайёрланган босма, аудиовизуал ва бошқа материаллар бўйича маълумотлар акс эттирилиши лозим.
Шунингдек, ҳисоботда диний ташкилот фаолиятида вужудга келган муаммолар ҳамда унинг фаолиятини такомиллаштириш бўйича асослантирилган таклифлар ҳам қайд этилади.