Husan Hasanov: Özbekistonda Islomiy moliya va bankçilikka bölgan qiziqiş ortib bormoqda
|22:30 / 12.12.201922 32214 min
1960-yillarda Misrda islom bank tizimining paydo bölişi olamşumul voqealik emas edi, ammo yarim asrdan köproq vaqt davomida uşbu soha barqaror rivojlanib kelmoqda. Sönggi yillarda Islom moliya tizimi tuşunçasi köplab mamlakatlar moliyaçilarining söz boyligidan mustahkam örin oldi. Darhaqiqat, turli mamlakatlarda, hattoki aksariyat aholisi islom diniga mansub bölmagan davlatlarda ham, jumladan AQŞ va Buyuk Britaniyada, uşbu moliyaviy institut an'anaviy bank xizmatlariga alternativ moliyalaş tizimi sifatida barqaror rivojlanmoqda. Şuning uçun islom bankçiligini örganiş global iqtisodiyotda dolzarb mavzu hisoblanadi. An'anaviy bank tizimiga alternativ moliyalaş şakllari mavjudligini biliş qiziqarli va foydalidir.
Husan Hasanov
Yillik 15-20 foiz ösiş sur'atiga ega Islomiy bank dunyo böylab özining ufqlarini kengaytirdi va 75 dan ortiq mamlakatda öz muassasalariga ega.
Özbekiston Respublikasi Islom Taraqqiyot Bankiga (ITB) 2003 yilda a'zo bölgan. Uşbu qisqa muddatli hamkorlik davomida ITB Guruhining Özbekistondagi portfeli köp jihatdan Hukumat bilan faol hamkorlik tufayli jiddiy miqdorda ösdi. Bu esa Özbekiston Respublikasi Investitsiyaviy dasturlari qator ustuvor milliy loyihalarining moliyalanişi ma'qullanişida namoyon böldi. Ayni paytda ITBning Özbekistondagi portfeli Markaziy Osiyo hududida eng yirik (1,8 mlrd. dollardan ziyod) hisoblanadi.
UzAnalitycs tahliliy sayti muxbiri Islom Taraqqiyot Bankining Özbekistondagi vakili Husan Hasanov bilan ITB va Özbekiston banklari örtasidagi hamkorlik hamda respublikada Islomiy moliyalaş tizimining rivojlaniş istiqbollari haqida suhbatlaşdi.
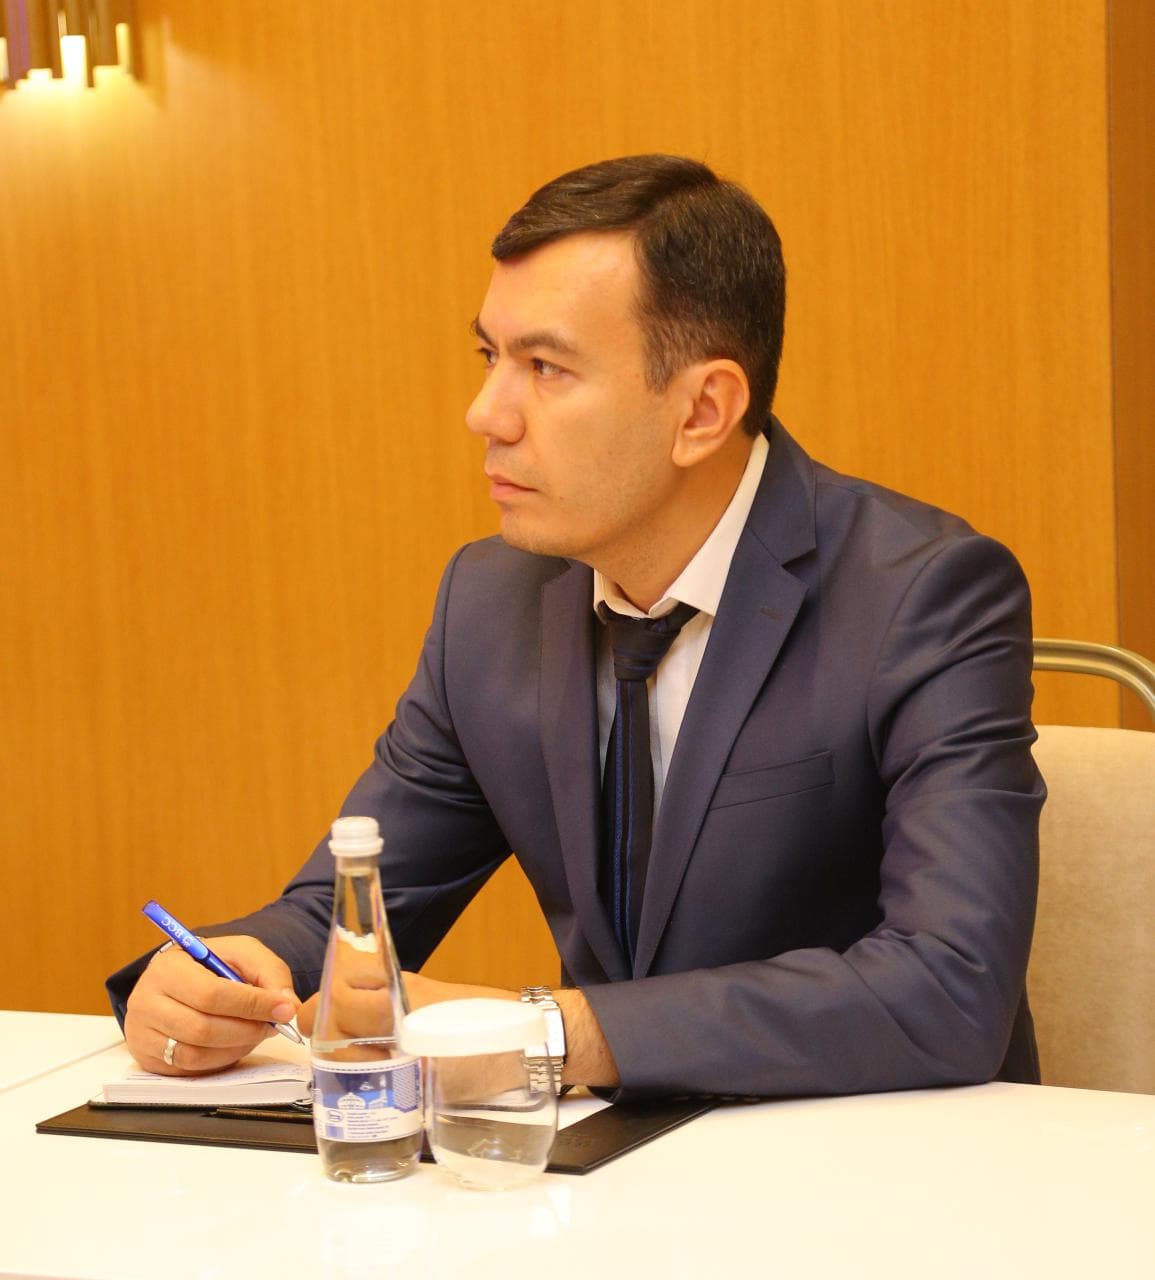
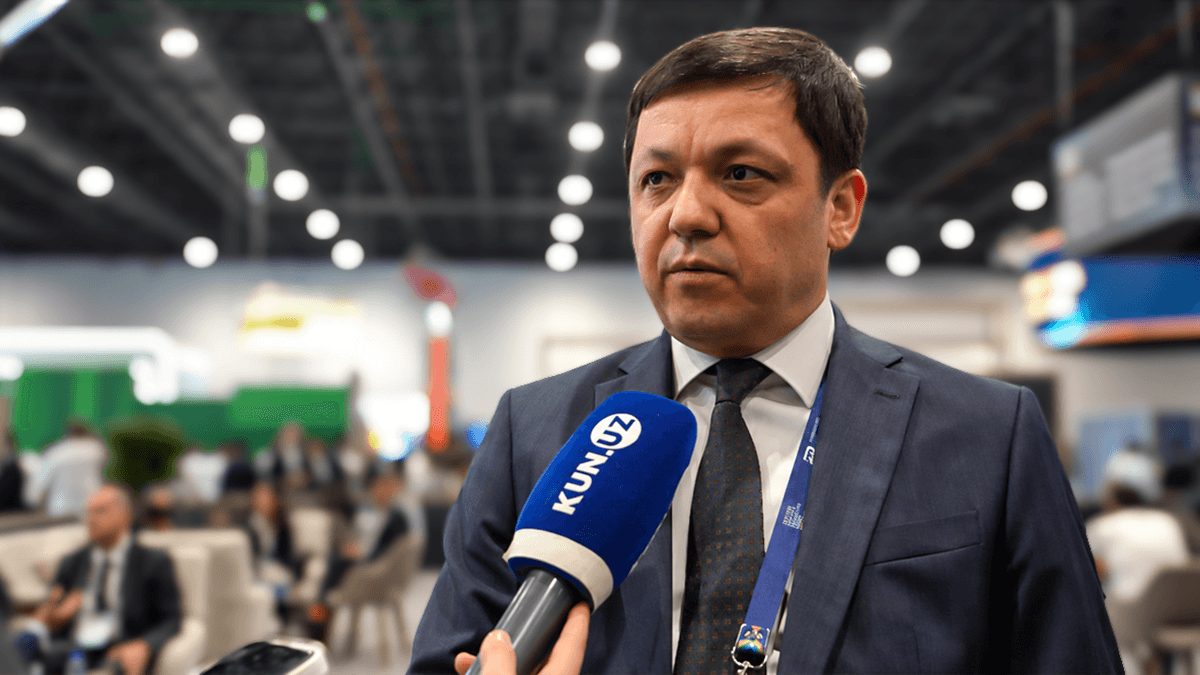
Husan Hasanov 2012 yildan buyon Islom Taraqqiyot Bankining Özbekistondagi vakolatxonasini boşqarib keladi, özbek, rus, ingliz va nemis tillarini biladi, şuningdek, arab tilida fikrlarini ifodalay oladi.
– Islomiy tamoyillarga asoslangan moliyalaştirişning ananaviy bank tuşunçalaridan farqi va mohiyati nimada?
– Islomiy moliyalaştirişning ananaviy moliyalaştirişdan asosiy farqi şundan iboratki, islomiy moliya foyda va zararni bölişiş hamda real aktivlarga asoslangan moliyalaştirişni özida namoyon qiladi. Boşqaça qilib aytganda, islomiy moliyalaştiriş şerikçilikka, hamkorlikka asoslangan. Bunda islomiy banklar mijoz talabi böyiça obektni qurib berişi, asbob-uskunalar, tovar, homaşyolar sotib olib berişi yoki ularni ijaraga berişi mumkin. Moliyalaştiriş asosida savdo amaliyoti yotadi. Pul muomala vositasi sifatida köriladi, ya'ni pulni özini foizga yoki biron-bir naf/foyda evaziga qarz sifatida beriş taqiqlanadi. Ijara yoki islomiy lizingni unga muqobil bölgan an'anaviy lizingga avtomobil sotib olişni soliştiradigan bölsak, an'anaviy bank avval siz bilan lizing şartnomasini tuzadi, keyin 25 foiz yoki bankni ixtiyoriga qarab boşqa miqdorda oldindan tölov oladi, keyin mijoz salon bilan avtomobil oldi-sotdi şartnomasiga asosan tölovni amalga oşiradi. Keyin yillik 25 foiz (misol tariqasida) miqdorida ustama haqini hisoblab, sizga 3 yilga bir xil tölovda oyma-oy tölaş jadvalini taqdim etadi. Tölov keçikadigan bölsa, unga nisbatan jarima sifatida komissiya undiriladi va u foydaga kiritiladi.
Mavzuga oid
Islomiy bank esa sizning talabingizga asosan salon bilan avtomobil oldi-sotdi şartnomasini imzolaydi, tölovlarni amalga oşiradi, keyin uni sizga ustiga foydasini qöygan holda ma'lum bir muddatga egalik huquqini oxirida ötkazib beriş şarti bilan ijaraga beradi. Tölov keçikkan holda jarima oliş taqiqlanadi, lekin bu holatni suiiste'mol qilmaslik uçun intizomiy çora sifatida şartnomaga qöşişga ruxsat etilgan. Biroq, an'anaviy bank tizimidan farqli ölaroq bu jarima qöllanilgan holatda u foydaga olinmaydi va xayr-ehsonga işlatib yuboriladi. Körinib turganidek, birinçi holatda an'anaviy bank sizga pulni foizga beryapti, ikkinçi holatda esa bank sizga öz mulkini ijaraga beriş orqali foyda qilyapti.
– Islom taraqqiyot bankining Özbekiston banklari bilan hamkorligining hozirgi holati haqida gapirib bersangiz.
– Islom taraqqiyot banki guruhi tarkibiga bir qança taşkilotlar kirib, şulardan Xususiy sektorni rivojlantiriş islom korporatsiyasi (XSRIK) va Xalqaro islom savdo-moliya korporatsiyasi (XISMK) Özbekiston banklari bilan hamkorlik qiladi. Özbekiston Respublikasi Vazirlar Mahkamasining 2004 yil 21 dekabrdagi 596-sonli qarori bilan Özbekiston HSRIKga azo bölgan va 2006 yildan boşlab mahalliy tijorat banklari va tadbirkorlar bilan hamkorlik qilib keladi. Hususan Murobaxa (ustama haqi evaziga sotiş) moliyalaştiriş usuli orqali tijorat banklariga moliyalaştiriş liniyalari ajratilgan. Uşbu liniyalardan Özbekistonda faoliyat olib borayotgan tadbirkorlar, işlab çiqariş, xizmat körsatiş, qayta işlaş va iqtisodiyotning boşqa sohalarida işlab kelayotgan korxonalar öz faoliyatlarini yanada rivojlantiriş uçun foydalanadilar.
Mazkur yönalişda HSRIK şu kungaça 15 ta tijorat banklari va 2 ta lizing kompaniyasi bilan hamkorlikni yölga qöygan va bugungi kungaça banklarga 285 million AQŞ dollari miqdorida moliyalaştiriş liniyalarini ajratiş ma'qullangan.
Bundan taşqari, XISMK tomonidan tadbirkorlarga qisqa muddatli (1 yil mobaynida qaytariladigan) savdoni moliyalaştiriş liniyalari bir neçta mahalliy banklar bilan hamkorlikda taqdim etilmoqda. Bunda ham Murobaxa moliyalaştiriş usuli işlatilib, asosan xomaşyo va uskunalar sotib oliş uçun möljallangan. XISMK tomonidan ma'qullangan loyihalar qiymati 82 million AQŞ dollarini taşkil etdi.
– Ayni paytda qanday hamkorlik dastur va loyihalari mavjud? Özbekistonning qaysi banklari bilan va qanday hajmlarda bunday munosabatlar mavjud?
– Bugungi kunda HSRIKning Aloqabank, Aziya Alyans Bank va Turonbank bilan hamkorlikdagi jami 30 million AQŞ dollarlik moliyalaştiriş liniyalari mavjud. XISMK tomonidan esa, Aziya Alyans Bank, Kapitalbank, Özsanoatqurilişbank va Trastbankga jami 32 million AQŞ dollarlik moliyalaştiriş liniyalari va Moliya vazirligi huzuridagi jamğarmaga 50 mln. AQŞ dollari ajratilgan.
– Hozirgi kunda Özbekistonda islomiy moliyalaş tamoyillariga asoslangan bank xizmatlari mavjudmi? Agar şunday bölsa qanday xizmatlar?
– Yuqorida aytib ötilganidek, mahalliy banklar yordamida Murobaxa usuli orqali bir qança loyihalar amalga oşirilyapti, bundan taşqari bir qança xususiy va aksiyadorlik kompaniyalari orqali Islom tamoyillariga töğri keladigan muddatli sotiş yoki lizingga asoslangan xizmat turlarini ham taklif etmoqdalar.
Misol uçun, HSRIK homiyligida taşkil etilgan Toiba Lizing kompaniyasi mijozlarga Ijara (islomiy lizing) xizmatini yölga qöygan bölib, bunda mijozlarga foizsiz Lizing şartnomasi, ya'ni asbob-uskunalarni sotib olişda ularning ustiga kompaniyaning ustama haqini qöygan holda muddatli bölib-bölib beriş orqali mablağlarni qaytariş imkoniyati mavjud. Şu kabi şartlarda, Özbek Lizing kompaniyasi va bir qança xususiy tadbirkorlar avtomobil, köçmas mulk va maişiy texnikalarni muddatli tölov asosida sotiş xizmatlarini yölga qöyganlar.
Islom taraqqiyot banki ham ijara, bölib tölab beriş şarti bilan sotiş va istisno tarzida Hukumat loyihalarini ham moliyalaştirib kelmoqda. Biroq Özbekistonda mahalliy tijorat banklari tomonidan şariatga muvofiq moliyalaştiriş uslublari mavjud emas. Bunga asosiy sabab Özbekistonda islomiy moliyalaştiriş uçun zarur bölgan qonunçilikning yöqligi va mavjud qonunçilikda bu tizim işlaşi uçun nomutanosibliklarning mavjudligidir.
– Özbekistonning qaysi banklari biznes va aholi uçun şu kabi bank xizmatlarini taklif qilmoqdalar?
– Afsuski, hozir kunda mahalliy banklarda bunday xizmatlar mavjud emas va ular asosan foizlarga asoslangan iste'mol yoki ipoteka kreditlarini taklif qiladilar.
– Özbekistonda islom bankçiligini rivojlantiriş, Islomiy moliyalaş tamoyillariga asoslangan kreditlaş va boşqa bank xizmatlarini kengaytiriş istiqbollarini qanday baholaysiz? Sizning taxmin va mulohazalaringiz nimaga asoslanadi?
– Özbekiston aholisining qariyb 90 foizini musulmonlar taşkil qiladi va şu faktning özi Özbekistonda Islomiy moliya va bankçilikka bölgan qiziqişning qançalik katta ekanligidan dalolat beradi. Bilamizki, Islomda sudxörlik, ya'ni pulni foizga beriş orqali foyda oliş taqiqlangan, an'anaviy bank tizimi esa foizlarga tayanadi. Diniy e'tiqodlarga tayangan, foiz, kredit va şu kabi bank xizmatlaridan foydalanişni istamagan aholi qatlami uçun Islomiy moliyalaştiriş tamoyillariga asoslangan bank xizmatlari taklif etilsa, bu Özbekiston iqtisodiyotining ösişi va içki investitsiya hajmining ortişiga katta turtki böladi, deb bemalol ayta olamiz. Bu tizimning joriy qilinişi Özbekistonda jamğarma va foydalanilmayotgan pul mablağlarini bank tizimiga jalb qiliş, xufiyona iqtisodiyot salmoğini kamaytiriş va tadbirkorlikni rivojlantirişga asos bölib xizmat qiladi.
Bu borada aniq malumotlarni keltiriş mumkin. Xususan, mening nomzodlik işim doirasida, oliy öquv yurti talabalari va professor-öqituvçilari, tadbirkorlar va aholining boşqa qatlami örtasida (jami 700 ga yaqin qatnaşçilar) Islom moliyasi va bankçiligi töğrisida fikr va mulohazalarni örganiş maqsadida şu yilning boşida sörovnoma ötkazildi va uning natijalari böyiça şuni ayta olamanki, respondentlarning qariyb 90 foizi Özbekistonda Islom bankçiligini yölga qöyişdan manfaatdor yoki bunga ehtiyoj bor deb hisoblaydi. Şu bilan birga ta'kidlab ötişim joiz, Özbekistonda hali Islom moliyasi va bankçiligi haqida tuşunça va bilimlar yetarli emas, çunki bunday moliyalaştiriş usullari hali keng tarqalmaganligi va taşviqot olib borilmaginini asosiy sabab qilib körsatiş mumkin.
– Qay tarzda islomiy bank tamoyillari aholi jamğarmalarini bank tizimiga jalb qilişga yordam berişi mumkin?
– Islomiy bankning mudoraba (investitsiya) depoziti şeriklar örtasida foyda taqsimlanişi bölib, moliyaviy munosabatlarda ijtimoiy adolatga asoslangan hamkorlikning yaqqol namunasidir. Aynan şu tamoyilning özi aholi jamğarmalarini Islomiy banklarga, biron bir loyihaga pul qöyişi va bundan foyda olişi uçun turtki bölib xizmat qiladi, deb öylayman. Bundan taşqari, islomiy banklarning moliyalaştiriş mexanizmlaridan kelib çiqib, şuni ta'kidlaş kerakki, aholining moliyalaştirişga muhtoj qatlami ham mablağga ega bölib, undan foyda olişni közlayotgan tomon ham birdek manfaatdordir.
– Taxminan bir yarim yil oldin, Özbekiston Respublikasi Prezidentining Islomiy bankçilik tamoyillarini Özbekistonda tatbiq etiş töğrisidagi qarori loyihasi e'lon qilindi. Uşbu hujjat qabul qilindimi?
– Haqiqatan Özbekiston Respublikasi normativ-xuquqiy hujjatlari loyihalarini muhokama qiliş portalida ana şunday Qaror loyihasi keng jamoatçilik e'tiboriga havola qilindi. Mazkur Qarorni işlab çiqiş yuzasidan bir qator mahalliy va xorijiy ekspertlar tomonidan fikr va mulohazalar bildirildi, şu jumladan Islom taraqqiyot banki vakillari tomonidan ham bir qator takliflar kiritildi. Jamoatçilik tomonidan bu fikr ma'qullandi va köp qiziqiş uyğotdi. Lekin afsuski, uşbu Qaror amalda kuçga kirmadi va noma'lum sabablarga köra portaldan olib taşlandi.
– Kerakli qonunçilik va me'yoriy hujjatlarni qabul qiliş bilan bir qatorda, Özbekistonda islom bankçiligining rivojlanişida yana qanday muammolar mavjud?
– Islom bankçiligi Özbekistonda joriy qilinişining asosiy mezonlaridan biri bu Özbekiston Respublikasi Markaziy banki, banklar va banklar foaliyati töğrisidagi Qonunlarga, soliq va fuqarolik kodekslariga va boşqa qonunosti hujjatlarga özgartiriş va qöşimçalar kiritiş yoki alohida qonun qabul qiliş orqali amalga oşirilişi mumkin. Bundan taşqari, Özbekistonda bu sohada kadrlarni tayyorlaş Özbekiston Xalqaro Islom Akademiyasida 2018 yilda boşlangan edi, lekin 2019 yilda bu yönaliş böyiça qabul amalga oşirilmadi. Bu öz-özidan mazkur sohada kadrlar yetişmasligini keltirib çiqaradi, ayniqsa Şariat kengaşlariga munosib nomzodlar juda kam yoki umuman yöq, desa ham böladi. Şuningdek, bu borada aholining savodxonligini oşiriş ham muhim sanaladi, çunki islomiy moliyalaştiriş böyiça yetarli bilimga ega bölmagan aholi, uni an'anaviy moliyalaştirişdan farqini tuşunib yetmasligi yoki notöğri talqin qilinişiga olib keladi.
Ma'lumot uçun: Islom taraqqiyot banki (ITB) 1973 yil 18 dekabrda Islom Konferensiyasi Taşkilotiga (IKT) a'zo mamlakatlar moliya vazirlari yiğilişida taşkil etilgan va öz faoliyatini 1975 yil oktabr oyida boşlagan.
ITBning boş ofisi Saudiya Arabistonining Jidda şahrida joylaşgan. Şu bilan birga, bankning Rabot (Marokaş), Kuala-Lumpur (Malayziya), Olmaota (Qozoğiston), Dakar (Senegal), Paramaribo (Surinam), Bandung (Indoneziya), Dakka (Bangladeş), Anqara (Turkiya), Kampala (Uganda), Qohira (Misr), Abuja (Nigeriya) kabi şaharlarda 13 ta vakolatxona va 11 ta mintaqaviy markazi mavjud.
Islom Konferensiyasi Taşkilotiga (IKT) a'zo barça davlatlar ITBga a'zo böliş huquqiga egadirlar. Hozirgi vaqtda Bank öziga 57 a'zo davlatlarni birlaştiradi.
Bank a'zo mamlakatlarda davlat va xususiy sektor loyihalarini moliyalaştiriş bilan şuğullanadi. U iqtisodiy va ijtimoiy infratuzilma loyihalariga sarmoya kiritadi, a'zo mamlakatlarga texnik yordam körsatadi va xalqaro savdoni rivojlantirişga kömaklaşadi.
ITB Guruhining ijtimoiy va iqtisodiy rivojlanişni rağbatlantiriş işlariga yönaltirilgan asosiy faoliyati quyidagilardan iborat: infratuzilmani rivojlantiriş; institutsional salohiyatni mustahkamlaş; a'zo davlatlar örtasidagi hamkorlikni rağbatlantiriş; xususiy sektorni rivojlantiriş va islom bank-moliya sanoatini qöllab-quvvatlaş.