Jismoniy şaxslarning quyidagilarni sotişdan olingan daromadiga jismoniy şaxslardan olinadigan daromad soliği hisoblanadi:
- noturar joylarini;
- 36 kalendar oydan kam muddatda mulkida bölgan turar joylarni.
Soliq kodeksining 378-moddasiga köra, joy jismoniy şaxsning mulkiga, xususan, meros yoki hadya tartibida yoxud oldi-sotdi şartnoma asosida ötganligidan qat’iy nazar 3 yil içida sotilsa, daromad soliği tölaşi lozim.
Jismoniy şaxsning mulkida 3 yildan köp muddatda bölgan turar joylarni sotişdan olingan daromadlariga soliq solinmaydi va uç yillik muddat soliq tölovçining mulkida bölgan har bir obekti böyiça alohida hisoblanadi.
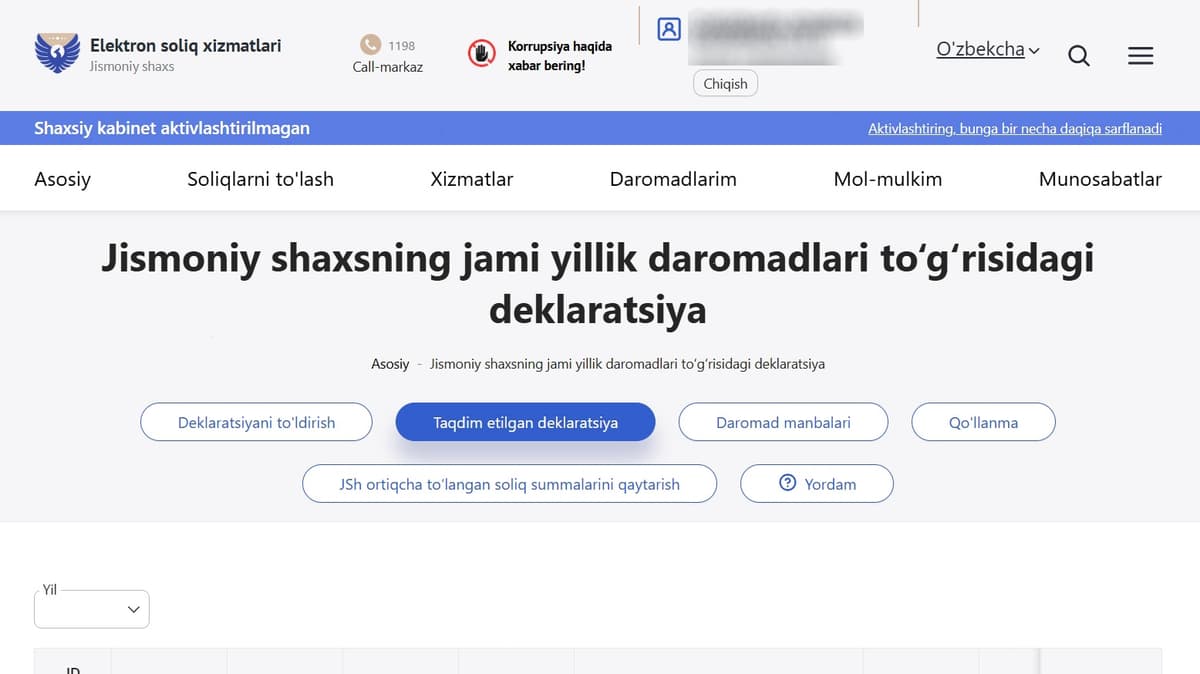
Jismoniy şaxs mulkida 3 yildan kam muddatda turar joyni sotişdan olgan daromadlari töğrisida doimiy yaşaş joyidagi soliq organiga hisobot yilidan keyingi yil 1 aprelidan keçiktirmay, jami daromadlari töğrisida deklaratsiya taqdim etişi va daromad soliği summasini 1 iyunga qadar tölaşi lozim.
My.soliq.uz saytidan jami daromadlar töğrisidagi deklaratsiyani elektron şaklda taqdim etiş imkoniyati yaratilgan.
Jismoniy şaxsning mol-mulkini sotişdan olingan daromadlari mazkur mol-mulkni hujjatlar böyiça sotib oliş va sotiş qiymati örtasidagi oşgan qismi sifatida aniqlanadi. Köçmas mulkni oliş qiymatini tasdiqlovçi hujjatlar mavjud bölmagan taqdirda, kadastr qiymati bilan sotiş narxi örtasidagi ijobiy farq daromad deb e’tirof etiladi.
Jismoniy şaxslardan olinadigan daromad soliği stavkasi 12 foizni taşkil etadi.