Soliq islohoti böyiça qabul qilingan konsepsiya — qulay biznes iqlimi yaratiş yölidagi ulkan qadamdir. Biroq yanada köproğini istagan edik, deb yozadi iqtisodçi Yuliy Yusupov Gazeta.uz’da.
Nihoyat, bu sodir böldi. Prezident «Özbekiston Respublikasining soliq siyosatini takomillaştiriş konsepsiyasi töğrisida»gi farmonga imzo çekdi. Bizning soliq tizimimiz 2019 yilning 1 yanvaridan özgartiriladi. Özgarişlar parametrlari belgilab olingan. Qabul qilingan hujjatni mustaqil iqtisodçi, Center for Economic Development direktori Yuliy Yusupov şarhlaydi.
Foto: Pixabay
Soliq tizimidagi özgarişlar
Qisqaça aytiladigan bölsa, özgarişlar mohiyati quyidagiça. Beşta asosiy masala hal etilmoqda:
1) mehnatga nisbatan soliq kamaytirilmoqda — ular ayni paytda juda katta va iqtisodiyotning «xufyona» olib boriş uçun asosiy sabab bölib turibdi;
2) soliqqa tortişning umum örnatilgan va soddalaştirilgan rejimlari örtasidagi soliq yuklamasiga oid keskin farq yöqqa çiqarilmoqda — uşbu farq korxonalarni yiriklaşmaslikka majburlaydi, işlab çiqariş miqyoslarini kengaytirişni qiyinlaştiradi hamda biznesni noraqobatbardoş bölişi va «xufyona» işlaşga mahkum qiladi;
3) mehnatning jamoaviy taqsimotini öldiruvçi va qöşilgan qiymatning uzun zanjiri hosil bölişiga monelik qiluvçi, şu yöl bilan iqtisodiyotimizning jahon xöjaligida xomaşyo quyruği bölib kelişida muhim ahamiyat kasb etgan tuşumdan soliqlarni qöllaş sohalarini qisqartiriş (bu esa umumiy rejimdagi korxonalar uçun davlat maqsadli fondlariga 3,2 foiz ajratma va soddalaştirilgan rejimdagi korxonalar uçun yagona soliq tölovi degani) yoki bekor qiliş;
4) işlab çiqaruvçilarning mahsulotlarini noraqobatbardoş, iqtisodiyotimizni esa investitsiyalar uçun jozibasiz qilib kelgan
Mavzuga oid
iqtisodiyotga umumiy soliq yuklamasining qisqartirilişi
(bu sönggi yillarda turli yaşirin soliqqa tortiş şakllari hisobga olinmasa, YaIMning 30–35 foizini taşkil etib kelgan);
5) ayni paytda öta samarasiz bölib turgan va biznes yuritiş xarajatlarini keskin oşirişga xizmat qilayotgan soliq ma'muriyatçiligining takomillaştirilişi.
Buning uçun quyidagilar nazarda tutilmoqda:
Fuqarolarning oylik maoşlaridan uşlanadigan byudjyetdan taşqari Pensiya jamğarmasiga 8 foizlik suğurta badallarining bekor qilinişi;
Maksimal stavkasi 22,5 foiz bölgan progressiv şkala örniga daromad soliğining 12 foizlik tekis şkalasini joriy etiş;
Yagona ijtimoiy tölov stavkasini soddalaştirilgan rejim uçun 15 foiz, umumiy rejim uçun 25 foizdan — 12 foizgaça kamaytiriş (byudjyet taşkilotlari va davlat korxonalaridan taşqari — ular uçun stavka 25 foiz miqdorida belgilangan);
Umumiy rejimdagi korxonalar uçun davlat maqsadli fondlariga majburiy ötkazmalarni bekor qiliş (tuşumdan 3,2 foiz);
Yuridik şaxslar uçun foyda soliği stavkasini 14 foizdan 12 foizga kamaytiriş (tijorat banklari uçun — 22 foizdan 20 foizga, boz ustiga, ular uçun ma'lum bir rentabellik darajasidan ötilgaç tölanadigan haddan ziyod foyda uçun soliq bekor qilinadi);
Dividentlar uçun soliq stavkasi 10 foizdan 5 foizgaça pasaytiriladi;
Yuridik şaxslarning mulk soliği stavkasi 5 foizdan 2 foizgaça pasaytiriladi va uni tölaş majburiyati joriy etiladi, şuningdek, beistisno tarzda barça yuridik şaxslar tomonidan suv resurslaridan foydalanganlik uçun soliq joriy etiladi;
Xarid qilingan asosiy vositalar, qurilişi tugallanmagan obektlar va nomoddiy aktivlar böyiça qöşilgan qiymat soliği (QQS) summasi hisobga ötkaziş huquqining taqdim etilişi (ular ayni paytda unga qöşiladi va QQSga bölgan soliq yuklamasining kamayişiga sabab bölmoqda);
Yiliga 1 milliard sömdan ortiq aylanma (tuşum)ga ega bölgan va belgilangan çegaraga bir yil mobaynida erişgan korxonalarni umumörnatilgan soliq tölaşga ötkaziş (2017 yil yakunlariga köra bunday korxonalar kiçik biznes sub'yektlarining 10 foizini taşkil etadi);
Yiliga 1 milliard sömgaça aylanma (tuşum)ga ega bölgan soliq tölovçilar uçun QQS va foydadan soliq tölaş örniga aylanmadan 4 foiz stavkalik (hozirgi 5 foizlik yagona soliq tölovi örniga) soliq tölaş imkoniyatining örnatilişi;
Bu holda:
QQSning hozir amal qilayotgan 20 foizlik stavkasi saqlanib qoladi va 2019 yil yakunlariga köra stavka miqdori kamaytiriladi;
Yagona yer soliği tölovçilar uçun soliqqa tortiş tartibi saqlanib qoladi;
Xususiy tadbirkorlar tomonidan amalga oşirişga ruxsat berilgan faoliyat turlarini qisqartiriş rejalaştirilmoqda;
Soliq ma'muriyatçiligini tubdan takomillaştiriş böyiça çoralar dasturi işlab çiqilişi kerak;
Soliq hisobotdorligini soddalaştiriş va uni dasturiy mahsulotlar bilan integratsiyasini ta'minlaş böyiça; avtomatik buxgalterlik hisobi yuritiş böyiça; soliq tölovçilar va davlat soliq xizmati xodimlarining malakasini oşiriş böyiça; hisoblangan oylik iş haqini personallaştirilgan hisobini yuritiş tartibini joriy etiş böyiça çoralar işlab çiqilişi kerak;
2018 yilning 1 noyabrigaça bölgan muddatda samarasiz soliq va bojxona imtiyozlarini bekor qiliş böyiça takliflar işlab çiqilişi kerak;
2018 yilning 1 dekabrigaça bölgan muddatda yangi tahrirdagi Soliq kodeksi loyihasi işlab çiqilişi kerak.
Nimalarni amalga oşirişning iloji bölmadi?
Nazarimda, rejalaştirilayotgan özgarişlar — mamlakatimizda qulay biznes iqlimini yaratiş uçun ulkan qadamdir. Soliqqa tortişning yangi moduli sobiq ittifoqning aksariyat sobiq respublikalaridagi soliq tizimlaridan köra jozibaliroq.
Yanada köproğini istaganimiz esa boşqa masala. Garçi tasdiqlangan konsepsiyada uning dastlabki loyihasidagi köplab prinsipial qoidalar saqlanib qolingan bölsa-da, dastlabki versiyadan ikkita muhim punktni muhokamalar va ma'qullovlar asnosida saqlab qolişning iloji bölmadi.
1. QQSni 20 foizdan 12 foizga tuşiriş nazarda tutilayotgan edi. Baribir 20 foiz darajasida qoldirişga qaror qilişibdi (2019 yildan keyin qisqartiriş şarti bilan). Tuşunişimça, ba'zi soliq turlarining bekor qilinişi va soliq stavkalarining qisqartirilişi ortidan byudjyetga tuşumlarning qisqarişidan byudjyetni himoyalaş istagi yuqori bölgan körinadi.
Qörqamanki, QQSning bu qadar yuqori stavkasi (qöşnilarimiz Qozoğiston va Qirğizistonda — 12 foiz) soddalaştirilgan rejimdan umumiy rejimga ötuvçi korxonalar uçun oğir yuk böladi. Aynan QQSning 20 foizlik stavkasi tufayli ular uçun soliq yuklamasi oşib ketişi mumkin. Bu, ayniqsa, aholiga xizmat körsatiş sohalaridagi korxonalarga taalluqli, çunki u yerlarda tuşumda qöşilgan qiymat uluşi juda katta. Lekin soliqqa tortiluvçi bazani hisobga oliş hisobiga yoki yuklamaning bir qismining keyingi böğin — xizmatlar xaridoriga taqsimlaş bilan kamaytirişning imkoni yöq (aholi QQS tölamaydi). Bu kiçik korxonalarni öz ixtiyori bilan umumiy rejimga ötişiga va yiriklaşişiga rağbatni qisqartiradi, yillik aylanmasi 1 milliarddan ortiq bölgan korxonalarda tuşumni yaşirişga olib keladi. Natijada:
Biznesning legallaşuvi va soliqqa tortişning umumiy rejimga ötişi yoki QQSni öz ixtiyori bilan tölaş kutilganidek keng miqyosli bölmaydi;
Bizning ayrim mahsulotlarimiz va xizmatlarimiz qöşni davlatlar bilan soliştirilganida raqobatbardoş bölmaydi;
Soliqqa tortiluvçi bazaning kamayişi oqibatida byudjyet daromadlari qisqarişi mumkin.
2. Dastlabki loyihada foyda va dividentlar soliği örniga taqsimlanuvçi foyda uçun soliq joriy etiş nazarda tutilayotgan edi. Bunday özgarişlar qilişdan maqsad:
Umumiy soliqqa tortiş rejimidagi korxonalar, binobarin, kelgusida umumiy rejimga ötuvçi korxonalar uçun ham soliq yuklamasini qisqartiriş (çunki butun foyda soliqqa tortilmaydi va soliqqa tortiş bazasi qisqarardi);
Investitsiyalarni rağbatlantiriş (investitsion xarajatlar taqsimlanuvçi foydalar uçun soliqqa tortilmasdi, binobarin, tadbirkorlarga öz foydasini «yeb yuboriş» emas, uni investitsiya qiliş ma'qulroq bölardi);
(Va eng asosiysi!) soliq ma'muriyatçiligini keskin soddalaştiriş. Gap şundaki, foydadan tölanadigan soliq — soliqlar içra eng bir-birini inkor etadigan va hisob-kitob uçun murakkabi hisoblanadi. Aynan u böyiça biznes va soliqçilar örtasida eng köp tuşunmovçiliklar paydo böladi. Soliqçilar tuşunarli sababga köra biznesning «özini oqlamagan» xarajatlarini inobatga olişni istamaydi va ularni soliqqa tortiluvçi bazaga kiritişga harakat qilişadi, biznesning vazifalari esa mutlaqo teskari — xarajatlarni oşiriş evaziga soliqqa tortiluvçi foydadan imkon qadar köproq pul olib qoliş. Natijada: a) soliqçilar biznes işiga ma'muriy aralaşuv uçun qudratli riçagga ega bölişadi; b) korxonalar soliqqa tortiluvçi bazani kamaytiriş uçun ataylab xarajatlarini oşirib körsatişadi. Taqsimlanuvçi foydadan soliqqa ötilganida esa biznesning xarajatlari soliqçilarni qiziqtirmasdi (işbilarmonlarning şaxsiy ehtiyojlari uçun sarflanadigan xarajatlarning kiçik guruhidan taşqari, ular dividentlardan taşqari taqsimlanuvçi foydaga qöşiladi), işbilarmonlarning özida esa uşbu xarajatlarni oşirişga bölgan rağbat qisqarardi. Soliq ma'muriyatçiligi har ikki tomon uçun sönggi çegarasigaça soddalaşar edi.
Taassufki, ğoya nihoyatda inqilobiy köriniş hosil qilgan edi (hattoki gruzinlar ham unga ötiş uçun 12 yil sarflaşgan). Hukumat foydani soliqqa tortişni (juz'iy ravişda) qisqartiriş sari peşvoz çiqdi, lekin taqsimlanuvçi foyda uçun soliqqa ötişga jazm eta olmadi.
Lekin hali ham keç emas. Aminmanki, QQS kelgusida pasaytiriladi. Balkim moliya vazirligi yil söngiga qadar zaxiralarni axtarib körib, uni 2019 yilning özidayoq pasaytirişni taklif etib qolar? Orzular, orzular…
Taqsimlanuvçi foyda uçun soliqqa töxtaladigan bölsak, biz bu soliqni tarğib etişda davom etamiz. Balkim jamoatçilikni 12 yildan köra tezroq işontira olarmiz (Gruziyadagi islohotçilarga bu soliqni joriy etiş uçun şunça vaqt ketganini yuqorida ham aytib ötdik).
Albatta, soliq tizimimizni soddalaştiriş va soliq ma'muriyatçiligini takomillaştiriş uçun hali juda köp işlarni amalga oşiriş kerak. Bu işlar Soliq kodeksining yangi tahririni va Soliq ma'muriyatçiligini takomillaştiriş dasturini tayyorlaş doirasida olib boriladi.
Nima bölganda ham, bu juda katta qadam!
Kim nima desa desin-u, öylangan islohot — oldinga taşlangan ulkan qadam. Uni amaliyotga joriy etiş natijasida biz hozirgisidan köra yanada takomillaşgan soliqqa tortiş modeliga ega bölamiz. Soliq yuklamasining kamaytirilişi va amaldagi soliqqa tortiş qoidalarini qayta körib çiqişga doir bunday keskin çoralarga rozilik bergan hukumat va prezidentning jasoratiga qoyil qoliş kerak. Fikrimça, bu 2017 yil 5 sentabrda qöl urilgan valyuta bozorini liberallaştirişdan söng iqtisodiyotimizda taşlangan ikkinçi muhim qadam hisoblanadi. Asosiysi, fikrni özgartirmaslik, tanlangan yöldan qaytmaslik va öylangan narsalarni amalga oşiriş.
Endi rejalaştirilgan özgarişlarning keskinlik darajasini körgazmali ravişda tuşuntirişga harakat qilaman.
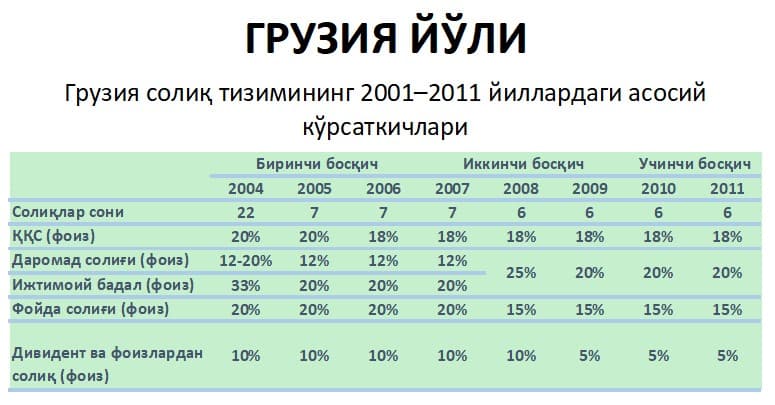
Postsovet mintaqasida eng muvaffaqiyatli soliq islohoti Gruziyada 2005–2009 yillarda ötkazilgan, soliqlar soni 22 tadan 6 tagaça qisqartirilgan, boşqa soliqlar böyiça soliq stavkalari kamaytirilgan islohot hisoblanadi.
Bu holatda byudjyetga soliqlardan tuşumlar 2005–2006 yillardayoq yiliga örtaça 20,61 foizga oşa boşlagan. Islohotlar boşlangaç, dastlabki tört yilda soliqlardan tuşumlar real ifodada 2,7 barobarga oşgan. 2009 yilda mamlakat Forbes’ning «soliq dahşati» reytingida Qatar, BAA, Hongkongdan söng törtinçi örinni egallab turgan
2017 yilda islohot davom ettirildi va foyda hamda divident soliqlari örniga taqsimlanuvçi foyda soliği joriy etildi.
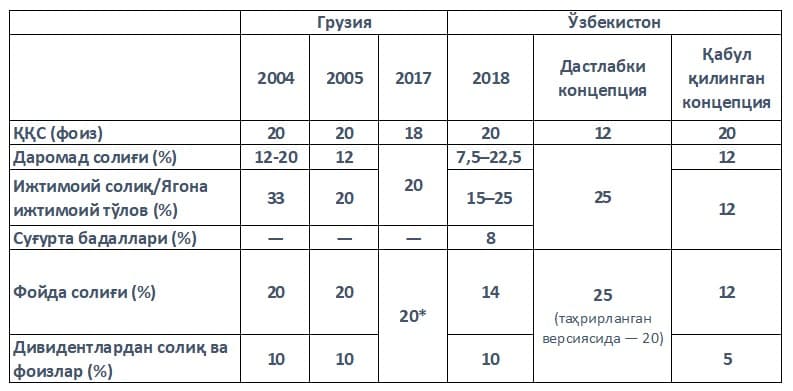
Kontseptsiyaning dastlabki versiyasi mualliflari Gruziyaning yakuniy soliqqa tortiş modeli (2017 yilgi) dan andaza olişgan. Imzolangan versiya esa Gruziyadagi islohotlarning dastlabki yilidagisiga juda yaqin. Ayrim pozitsiyalarda biz Gruziyaning 2004–2005 yillardagi hukumatidan ham uzoqroqqa qadam taşlaganmiz. Xususan, mehnatdan va foyda soliqlari (dividentlar ham qöşilganida) 2019 yildayoq bizda 2005 yildagi Gruziyadagidan pastroq böladi.
Gruziya va Özbekistondagi islohotlar davridagi asosiy soliqlarning soliştirma tahlili
* Taqsimlanuvçi foydadan soliq
Xullas, soliq islohoti boşlanmoqda. Hali oldimizda juda köp iş turibdi.
P.S. Muallif fikri tahririyat fikriga mos tuşmasligi mumkin.