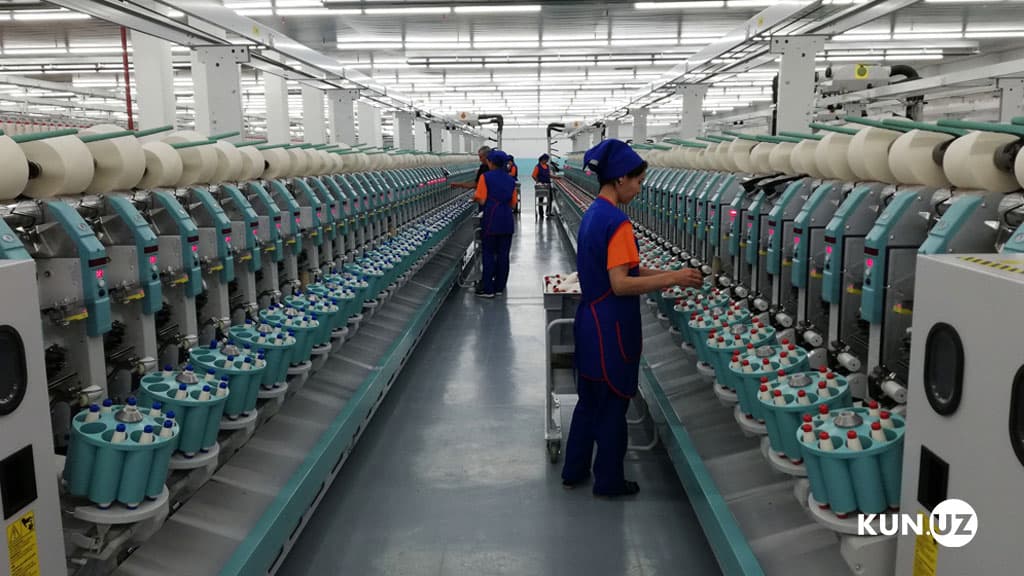
Mazkur imtiyozlar yengil sanoat tarmoqlarini qöllab-quvvatlaş, işlab çiqariş hajmini oşiriş, yangi iş örinlari yaratiş va sohada rasmiy bandlikni kengaytirişga xizmat qilişi kutilmoqda. Şu bilan birga, uşbu yengilliklar barça tadbirkorlarga emas, balki qonunçilikda körsatilgan aniq mezonlarga javob beradigan korxonalarga tatbiq etiladi.
Qonunga köra, mazkur soliq imtiyozlaridan foydalaniş uçun tadbirkorning har oydagi örtaça iş haqi miqdori mehnatga haq tölaş eng kam miqdorining kamida ikki baravari darajasida hisoblangan bölişi lozim. Bu talab korxonalarda xodimlarga nisbatan munosib va rasmiy iş haqi tölanişini ta’minlaşga qaratilgan.
Şuningdek, hisobot davrida töquv, tikuv-trikotaj, poyabzal yoki çarm-attorlik mahsulotlarini realizatsiya qilişdan olingan umumiy tuşum jami tovarlar va xizmatlarni realizatsiya qilişdan tuşgan daromadning kamida 70 foizini taşkil etişi şart. Ya’ni, imtiyozdan foydalaniş uçun korxonaning asosiy faoliyati aynan şu yönalişlarga töğri kelişi kerak.
Uşbu tartib yengil sanoat sohasida işlayotgan tadbirkorlarni qöllab-quvvatlaş bilan birga, iş haqini “soya” iqtisodiyotidan çiqariş, işlab çiqarişni rağbatlantiriş va raqobatbardoş mahsulotlar uluşini oşirişga ham xizmat qiladi.
Mutaxassislar fikriça, bunday soliq yengilliklari sohada faoliyat yuritayotgan korxonalar uçun moliyaviy yukni kamaytiradi, aylanma mablağlarni köpaytirişga yordam beradi va ularga işlab çiqarişni kengaytiriş imkonini yaratadi. Ayniqsa, tikuv-trikotaj, poyabzal va çarm-attorlik kabi mehnat talab qiladigan tarmoqlarda bu kabi imtiyozlar yangi iş örinlari taşkil etişda muhim omil bölişi mumkin.
2028 yil 1 yanvarga qadar amal qiladigan mazkur soliq imtiyozlari yengil sanoat tadbirkorlari uçun muhim qöllab-quvvatlov çorasi sifatida baholanmoqda. Undan foydalaniş uçun esa korxonalar belgilangan ikki asosiy şart — munosib iş haqi tölanişi va tuşumning asosiy qismi profil mahsulotlar hissasiga töğri kelişi talablariga rioya qilişi lozim.