2008 yilgi global moliyaviy inqiroz: sabablar va oqibatlar
|22:11 / 21.03.20267 90714 min
Asr boşlari. Inflatsiya juda past, global iqtisodiyot muttasil ravişda ösib borardi. Moliyaçilardan tortib hukumat vakillarigaça oltin davr kelganiga işonar, Ğarb jamiyatida "Inqirozlar davri tugadi, biz iqtisodiyotni boşqarişni töliq örganib oldik", degan işonç hukm surardi. Biroq, 2008 yilda bu çiroyli illyuziya şiddatli ravişda çilparçin böldi.
Kutilmaganda halokatli turğunlik boşlanib, tik turgan moliyaviy imperiya poydevori pufakdan yasalgani ayon böldi. Uoll-stritdagi "xatarli spekulyatsiyalar" hamda bir guruh oçköz brokerlarning qaltis öyini butun sayyorani halokat botqoğiga tortdi.
Xöş, trillionlab dollarlarni havoga uçirgan, millionlab odamlarni uysiz, işsiz qoldirgan 2008 yilgi inqiroz qanday kelib çiqqandi? Sabablar nima?
Hammasi qanday boşlandi?
2008 yilgi global moliyaviy inqiroz AQŞda boşlandi. Uning asosiy şart-şaroitlari ham aynan şu yerda yillar davomida şakllanib kelgan edi. Iqtisodçilar inqirozga olib kelgan sabablar haqida hali ham bahslaşişadi, biroq eng köp e’tirof etiladigan bir neçta asosiy omillarni ajratib körsatiş mumkin.
Kredit stavkalarining pasaytirilişi. 2000-yillarning boşida AQŞda “dotkom pufagi” oqibatlarini yumşatiş uçun foiz stavkalari keskin ravişda pasaytirila boşlandi. Federal zaxiraning asosiy stavkasi 2000 yil may oyida 6,5 foizni taşkil etgan bölsa, bu körsatkiç 2001 yilning dekabriga borib 1,75 foizgaça tuşirildi. Past stavkalar sabab banklar arzon kreditlarga ega böldi. Natijada ular iste’mol kreditlari va ipotekalarni köproq bera boşladi, hatto işonçsiz qarz oluvçilarga ham qarz ajratildi. Bu esa ipoteka kreditlari hajmining keskin oşişiga va köçmas mulk bozorida pufak paydo bölişiga olib keldi.
Bu quyidagiça röy berdi: pul arzonligi şaroitida banklar kreditlar uçun talablarni ança yumşatdi: qarz oluvçilarning kredit tarixiga, daromadiga va iş turiga qöyiladigan şartlar kamaytirildi, boşlanğiç badal ham kiçraytirildi. Natijada köçmas mulkka talab keskin oşdi va uy narxlari juda tez qimmatlaşdi. Qisqa muddatda xavf ostidagi ipoteka kreditlarining uluşi 2,5 foizdan 15 foizgaça oşdi.
Şuningdek, özgaruvçan foiz stavkali ipoteka kreditlari paydo böldi. Bu modelda dastlabki 2-3 yil davomida foiz stavkasi juda past bölgan. Odamlar "hozir tölovim kam-ku, keyinçalik daromadim oşsa yopib yuboraman yoki uyning narxi oşsa, uni sotib foyda köraman", degan öy bilan katta miqdorda qarz ola boşladi. Biroq, imtiyozli davr tugagaç, foiz stavkalari bozorga qarab keskin kötarilgan va oylik tölovlar odamlarning daromadidan ham oşib ketgan. Dastlab faqat foizlar yoki juda kiçik miqdor tölangan, asosiy qarz esa muddat oxiriga qoldirilgan. Bu psixologik tuzoq edi: odamlar bugungi arzon tölovga uçib, kelajakdagi ulkan majburiyatni hisobga olmay qöyadi.
Mavzuga oid
Öz navbatida, banklar ham ehtimoliy xatarni juda ham past baholay boşladi: qarz oluvçi tölovni töxtatsa ham, bank garovdagi uy yoki kvartirani oçiq bozorda qimmatroq narxda sotib yuborişi mumkin. Narxlar kundan kunga oşib borayotgan şaroitda qarzning ham ösib borişi katta xavf sifatida körilmayotgan edi.
Ipoteka obligatsiyalari. Banklar endi ipoteka kreditlarini birlaştirib, ularni obligatsiyalar (MBC) körinişida boşqa moliyaviy taşkilotlar va investorlarga sota boşladi. Bunday obligatsiyalarni sotib olgan investorlar kreditlar böyiça tölanadigan foiz va asosiy qarzdan uluş oliş huquqiga ega bölardi. Ipoteka obligatsiyalari dunyo böylab juda işonçli aktiv sifatida sotiladi. Ularga nafaqat boy investorlarning mablağlari, balki oddiy işçi va xizmatçilarning pensiya jamğarmalari, odamlarning hayoti va mulkini suğurta qiluvçi taşkilotlarning zaxira mablağlari ham yönaltirila boşlandi. Banklar mijozlarning depozit pullarini köproq foyda köriş maqsadida uşbu obligatsiyalarga tikadi. Natijada, pufak yorilganda, uy-joy bozoriga umuman aloqasi bölmagan va kredit olmagan öqituvçi, hamşira yoki kiçik tadbirkor ham öz pensiya jamğarmasidan yoki bankdagi omonatidan ayrildi.
Sodda qilib aytganda, banklar substandart kreditlarni işonçli kreditlar bilan bir savatga solib, "yuqori sifatli" obligatsiya sifatida qadoqlaşadi. Reyting agentliklari ham ularga eng yuqori bahoni berişgan. Investorlar nima sotib olayotganini töliq tuşunişmagan, lekin ular "juda foydali" narsaga pul tikkaniga işonişardi.
Qonunçilikdagi özgarişlar. Banklar ehtimoliy yöqotişlarni qoplaş uçun ma’lum miqdorda öz kapitaliga ega bölişi şart. Ammo 2004 yilda AQŞ Qimmatli qoğozlar va birjalar komissiyasi bu talablarni yumşatadi. Oddiy tilda aytganda, bu qaror banklarga “çöntagida bor pulidan bir neça barobar köp qarz beriş” imkonini beradi. Xususan, ilgari banklar özining 1 dollar öz puliga 12 dollar qarz bera olgan bölsa, endi bu çegara 1 dollarga 33 dollar nisbatgaça kengayadi. Bu – banklarga ulkan foyda keltirdi, lekin ularni juda zaif ham qilib qöydi: bozor bor-yöği 3 foizga pasaysa ham, bank butun kapitalini yöqotişi mumkin bölib qoldi.
Vaziyatning keskinlaşişi
2004 yil iyunidan 2006 yil iyunigaça bölgan ikki yil davomida Federal rezerv asosiy foiz stavkasini 1,25 foizdan 5,25 foizgaça oşirdi. Bu davrga kelib talabning yuqoriligi fonida uy narxlari ham nihoyatda qimmatlaşgandi. Yuzaga kelgan pufak yanada şişişi uçun esa uy bahosi tinimsiz ösişi kerak bölardi. Ammo, köçmas mulk odamlarga arzon kreditlar bilan ham qimmatlik qila boşladi va 2006 yilga kelib, bozorda talab kamaydi; narxlar uzoq yillik ösişdan keyin birinçi marta arzonlaşa boşladi.
Şuningdek, 2004–2006 yillarda past foiz bilan olingan özgaruvçan stavkali kreditlarning imtiyozli davri tugadi. Masalan, kimdir oyiga 1000 dollar tölayotgan bölsa, bu miqdor 2000 dollarga aylandi. Odamlar ipotekaga olingan uyi qarz miqdoridan köra arzonroq bölib qolganini köra boşlaşdi. Bozorda 300 ming dollar ipotekasi bor xonadonlar 200 ming dollarga ham baholanmay qöydi.
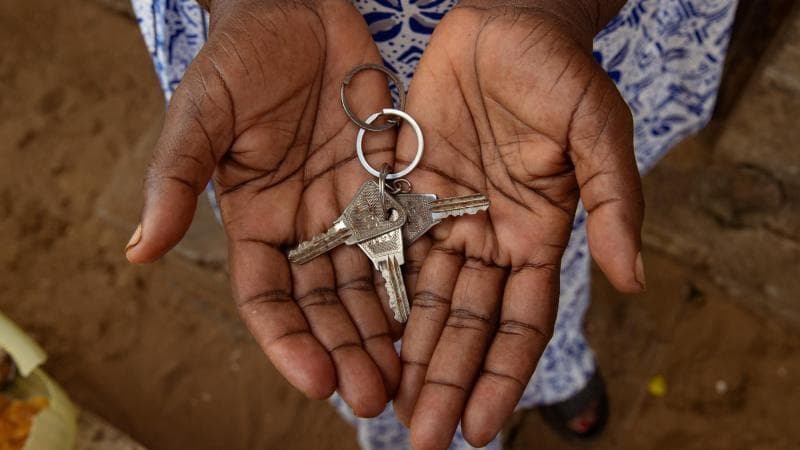
Şu tariqa, amerikaliklar “salbiy kapital”ga ega bölib qolganini tuşuna boşladi. Uyni sotib qarzni yopiş imkonsiz holatga keldi. Natijada mijozlar kalitni bankka topşirib, uydan çiqib keta boşlaşdi. Bu – “ommaviy defolt” tölqini boşlanişiga sabab böldi.
Tez orada, banklar tomonidan çiroyli “qadoqlangan” ipoteka obligatsiyalari öz qiymatini yöqota boşladi. Çunki bu obligatsiyalarning asosi – odamlar tölaydigan oylik kreditlar edi. Investorlar bu qoğozlarni sota boşlaşdi, lekin xaridor topilmasdi. Moliya tizimi falajlandi. Banklar bir-biriga pul bermay qöydi, çunki qaysi bankning portfelida qança “zaharli” qoğoz borligini heç kim aniq bilmasdi.
2008 yil 15 sentabrda AQŞ tarixidagi eng yirik bankrotlik yuz berdi: mamlakatdagi yirik investitsiya banki Lehman Brothers inqirozga uçragani haqida ma’lum qildi. Iqtisodçilar aynan şu voqeani global inqirozning keskin bosqiçi boşlanişi deb hisoblaydi, çunki u butun bank tizimi böylab domino effektini keltirib çiqardi.
Inqirozning global miqyosda yoyilişi
Inqiroz şiddat bilan AQŞ çegarasidan taşqariga çiqib ketdi. Yevropa va Osiyoning yirik banklari ham AQŞning ipoteka obligatsiyalaridan köp miqdorda sotib olişgandi. Pufak yorilgaç, bu banklarning aktivlari ham bir zumda qadrsizlandi. Masalan, Islandiya bank tizimi bir neça kun içida butunlay quladi.
Qöşma Ştatlar – dunyodagi eng yirik iste’mol bozoridir. Amerikaliklar pul sarflaşni töxtatgaç, Xitoy, Germaniya va Yaponiya kabi eksportga tayanadigan davlatlarning tovarlariga talab keskin tuşib ketdi. Zavodlar yopildi, neft va boşqa xomaşyo narxlari arzonlaşdi. Işonç kanaliga darz ketdi. AQŞdan taşqaridagi banklar ham nafaqat mijozlarga, balki bir-birlariga ham pul qarz bermay qöyişdi. Bu “likvidlik inqirozi” sifatida baholandi. Pul oqimining töxtaşi esa, butun dunyo böylab biznes faolligini muzlatib qöydi.
Global oqibatlar
Inqiroz öçoği bölgan AQŞda millionlab odamlar uysiz va işsiz qoldi. London global moliyaviy markaz bölgani sababli turğunlik Britaniya bank tizimiga ham kuçli zarba berdi: hukumat bir neçta yirik banklarni milliylaştirişga majbur böldi. Gretsiyada boşlangan inqiroz butun boşli yevro hududining parçalaniş xavfini yuzaga keltirdi. Ispaniyada quriliş va xizmat körsatiş sohalaridagi vaziyatning yomonlaşuvi 25 yoşgaça bölgan yoşlar örtasida işsizlikni 50 foizgaça oşirib yubordi. Neft narxining qulaşi va xorijiy kapitalning çiqib ketişi ortidan 2009 yilda Rossiya iqtisodiyoti qariyb 8 foizga qisqardi.
AQŞ va Yevropada iste’molning keskin tuşib ketişi eksportga asoslangan Xitoy iqtisodiyoti uçun haqiqiy şok böldi. Minglab fabrikalar yopildi. Qişloqlardan şaharlarga kelib işlayotgan qariyb 20 milliondan ortiq içki migrantlar işsiz qoldi. Eksport quladi. Şunday şaroitda rasmiy Pekin inqirozga qarşi tarixiy deya baholanadigan çora-tadbirlar rejasini e’lon qildi: 4 trillion yuanlik (öşa davrdagi kurs böyiça taqriban 586 milliard dollar yoki mamlakat yalpi içki mahsulotining 12,5 foizi) iqtisodiy rağbatlantiriş paketi qabul qilindi. Bu ulkan mablağ temiryöllar, aeroportlar va köçmas mulk kabi içki infratuzilma loyihalarini moliyalaştirişga sarflandi. Natijada Xitoy global retsessiya davrida ham özining iqtisodiy ösişini saqlab qoldi.
Yaponiyaning bank tizimi substandart kreditlar xavfidan çetda, ança konservativ va xavfsiz holatda bölsa-da, inqiroz real iqtisodiyotga qaqşatqiç zarba berdi. Yapon iqtisodiyoti Toyota, Sony, Honda kabi gigantlar orqali avtomobil va yuqori texnologiyalar eksportiga juda qaram edi. Global miqyosda talab pasayib ketişi bilan, Yaponiya eksporti yarim yilda qariyb 40 foizga qisqardi. Toyota 70 yil içida birinçi marta operatsion zarar körganini e’lon qildi. 2009 yilda mamlakat YaIM 5,4 foizga qisqardi.
Janubiy Koreyaga kelsak, bu mamlakatga inqiroz milliy valutaning qadrsizlanib ketişi orqali ta’sir qildi. Xorijiy investorlar global xavf-xatarlar tufayli öz kapitallarini Koreya bozoridan şoşilinç olib çiqa boşlaşi ortidan von dollarga nisbatan deyarli 40 foizga qadrsizlanib ketadi. Fors körfazi davlatlariga inqiroz ikki frontdan zarba berdi: xomaşyo narxlari arzonlaşdi va köçmas mulk bozori quladi. Şunday bölsa-da, arab davlatlarining oldindan yiğib qöygan yirik suveren fondlari ularga inqirozni nisbatan barqaror ötkaziş imkonini berdi.
Global inqiroz Özbekistonga ham ta’sir qilganmi?
Özbekistonning bank-moliya tizimi xalqaro moliya bozorlariga kuçli integratsiya bölmagani va yopiq siyosat yuritilgani sababli, mamlakatda Ğarb davlatlaridagidek töğridan töğri bankrotliklar kuzatilmaydi. Biroq iqtisodiy turğunlikning ikkilamçi ta’siri seziladi. Rossiya va Qozoğistonda kuzatilgan moliyaviy muammolar yirik quriliş va işlab çiqariş loyihalarining töxtaşiga olib keldi. Oqibatda minglab özbekistonlik mehnat migrantlari iş joyini yöqotdi yoki oyliklari qisqartirildi. Bu esa hududlardagi oilalarning xarid qobiliyati pasayişiga olib keldi.
Bundan taşqari, global sanoatdagi uzilişlar sababli Özbekistonning asosiy eksport tovarlari bölgan paxta tolasi, mis, qora metallar va gazga talab pasayadi, narxlar arzonlaşib ketadi. Bu esa valuta tuşumlarini çeklab qöyadi. Ammo, eng qiziq jihat boşqa: aynan inqiroz hukm surgan yillarda Jahon bankiga taqdim qilingan ma’lumotlarda Özbekiston öz tarixidagi eng yuqori iqtisodiy ösiş körsatkiçlarini qayd etgan: 2008 yilda 9 foiz, 2009 yilda 8,1 foiz. Statistik körsatkiçlarning “çizilişi” odatiy holga aylangan öşa davrlarda haqiqiy iqtisodiy vaziyatning qanday bölgani noma’lum.
Umumiy yöqotişlar
2008 yilgi moliyaviy inqiroz natijasida yöqotilgan mablağlar trillionlab dollarni taşkil etadi. Inqirozning ta’siri juda keng va uzoq davom etgani sababli, uning umumiy qiymatini aniq hisoblaş qiyin. AQŞda inqiroz rasman 18 oy – 2007 yil dekabridan 2009 yil iyunigaça davom etdi. Global retsessiya esa ayrim mamlakatlarda 2011 yilgaça çözildi.
2009 yilda Xalqaro valuta jamğarmasi jahon moliyaviy tizimi aktivlarning qadrsizlanişi va qaytarib bölmaydigan qarzlar sabab 4 trillion dollardan ortiq zarar körganini e’lon qilgan. Öşa yil yakunlari böyiça global işlab çiqariş hajmi 2,9 foizga kamaygan. Bu – Ikkinçi jahon uruşidan beri jahon iqtisodiyotida birinçi marta salbiy ösiş kuzatilgan holat böldi.
2012 yil aprel oyida AQŞ Moliya vazirligi yöqotişlar böyiça taxminiy hisob-kitoblarni e’lon qiladi. Unga köra, Qöşma Ştatlarda uy xöjaliklarining umumiy boyligi 19,2 trillion dollarga kamaygan. Bu – asosan ipoteka kreditlari böyiça defoltlar tufayli uy-joylarning yöqotilişi va inqirozdan keyin yuzaga kelgan ommaviy işsizlik bilan boğliq. 2009 yil oktyabrida işsizlik 10 foizgaça kötarilgan edi. Qolaversa, AQŞ fond bozoridagi yöqotişlar ham juda katta böldi: 2008 yilda aksiyadorlar boyligi 6,9 trillion dollarga kamaydi. Dow Jones indeksi 2007 yildagi eng yuqori darajasiga nisbatan 2 barobarga quladi.
Umuman olganda, 2008 yilgi moliyaviy inqiroz dunyo iqtisodiyotiga jiddiy saboq berdi. Eng muhim xulosa şundan iborat böldiki, moliyaviy tizimdagi haddan taşqari risk va nazoratning yetarli emasligi global falokatga olib kelişi mumkin. Inqirozdan keyin köplab davlatlar bank tizimini qat’iyroq tartibga solişni boşladi. Banklarga kapital zaxiralari böyiça yangi talablar joriy qilindi, risklarni nazorat qiliş mexanizmlari kuçaytirildi.
Bugungi kunda ham iqtisodçilar 2008 yilgi inqirozni zamonaviy kapitalizm tarixidagi buriliş nuqtasi deb hisoblaydi. Çunki bu voqea global moliya tizimining naqadar özaro boğliqligi va zaifligini yaqqol körsatib bergandi.