Investorlarni nima jalb qiladi, Franklin Templeton qança haq oladi? – FT boş direktori bilan suhbat
|17:30 / 18.09.20266 6299 min
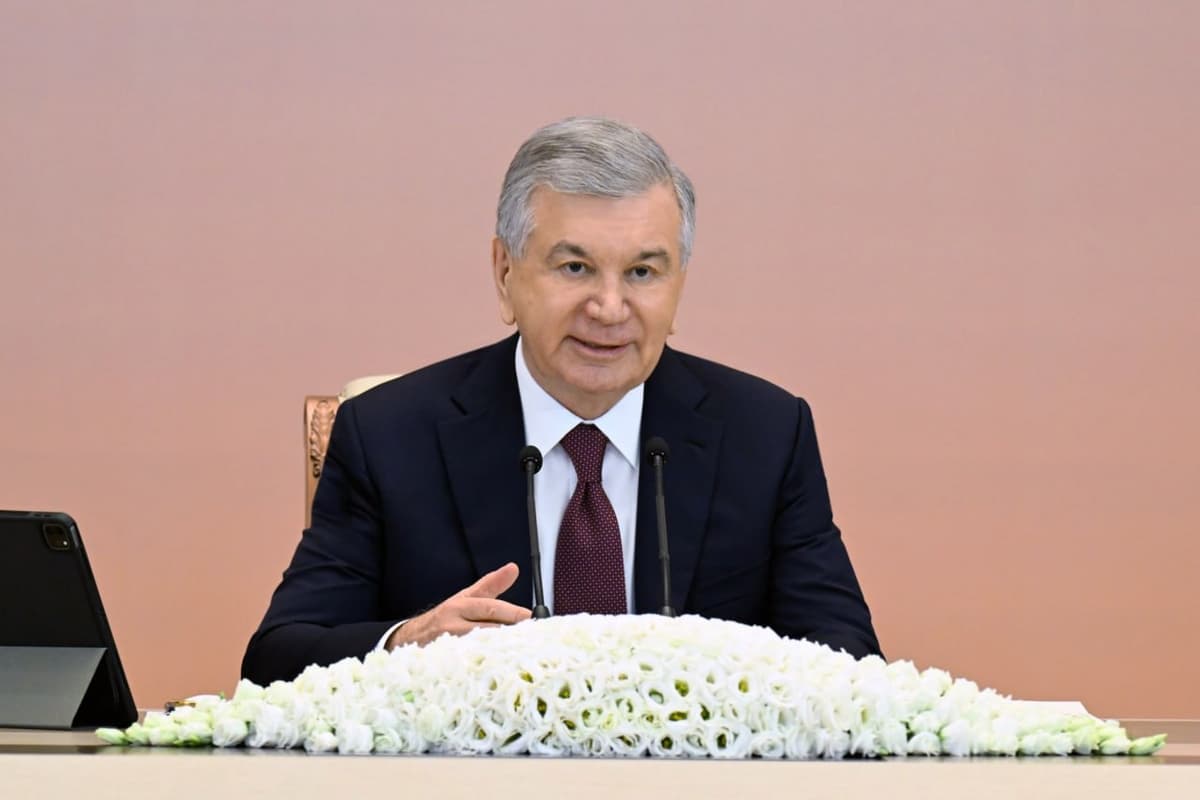
Özbekiston davlat kompaniyalari aksiyalarini xalqaro investorlarga taklif qilmoqda. “Bitimimiz investorlar orasida katta qiziqiş uyğotdi. Bizda jami qariyb 2,9 milliard dollar miqdorida aksiyalarni sotib oliş böyiça talab şakllandi”, – dedi Kun.uz bilan suhbatlaşgan Franklin Templeton boş direktori Marius Dan.
Özbekiston davlat kompaniyalari aksiyalarini xalqaro investorlarga taklif qilmoqda. Bu jarayonda ularning qiymatini oşiriş, investorlar işonçini qozoniş va davlat aktivlarini kapital bozoriga olib çiqiş vazifasi Franklin Templeton zimmasidagi muhim yönalişlardan biri.
Kun.uz Franklin Templeton kompaniyasining Markaziy Osiyo böyiça boş direktori Marius Dan bilan kompaniya davlat aktivlarini boşqariş va xususiy investorlar oldidagi majburiyat örtasida qanday muvozanatga erişişi, kompaniyaga qanday haq tölanişi va portfeldagi kompaniyalar nega 18 tadan 13 taga qisqartirilgani haqida suhbatlaşdi.
17-sentabr kuni Toşkentda Özbekiston Respublikasi Milliy investitsiya jamğarmasi (UzNIF) aksiyadorlarining navbatdan taşqari umumiy yiğilişiga bağişlangan matbuot anjumani bölib ötdi. Unda UzNIFning IPOdan keyingi natijalari, Jamğarma faoliyati va Özbekiston kapital bozorining rivojlaniş istiqbollari muhokama qilindi.
Kun.uz tadbir doirasida Franklin Templeton kompaniyasining Markaziy Osiyo böyiça boş direktori va “Franklin Templeton Asset Management” MÇJ xorijiy korxonasi boş direktori Marius Dan bilan suhbatlaşdi.
– UzNIF davlat aktivlarini boşqariş bilan bir qatorda xususiy investorlar oldida ham majburiyatlarga ega. Portfel kompaniyalaridan olinadigan yuqori dividendlar davlat byudjetiga foyda keltirişi mumkin, kompaniyalarda kapitalni saqlab qoliş esa ularning ösişini taʼminlaşga xizmat qiladi. UzNIF uşbu ikki manfaat örtasidagi maqbul muvozanatni qanday belgilaydi?
– Hozirgi bosqiçda UzNIF uçun amal qiladigan siyosat va tartiblarga köra, portfel kompaniyalari foydaning kamida 50 foizini dividend sifatida tölaşi kerak. Bu, aslida, siz aytgan ikki jihat - kompaniyalarning qayta investitsiya qilişi zarurati va ayni paytda UzNIF hamda portfel kompaniyalaridagi aksiyadorlarning öz investitsiyalaridan daromad olişi - örtasidagi muvozanatni aks ettiradi.
Albatta, biz har bir kompaniya bilan individual tarzda işlaşga doim tayyormiz. Yuqorida aytganingizdek, agar kompaniyaning katta investitsiya rejasi bölsa yoki muayyan qiyinçiliklarga duç kelsa, biz öşa kompaniya rahbariyati va kuzatuv kengaşi bilan birgalikda dividend tölovlarining maqbul darajasini belgilaymiz - bu körsatkiç pastroq ham, yuqoriroq ham bölişi mumkin.
Ammo, menimça, muhim jihat şundaki, fondning IPOcida iştirok etgan investorlar dastlab dividend masalasiga asosiy eʼtibor qaratmagan. Bu masala keyingi ikki-uç yil içida dolzarb böladi. Investorlarni, avvalo, bir tomondan Özbekiston, ikkinçi tomondan esa fond portfelidagi kompaniyalar va ular faoliyat yuritayotgan tarmoqlar qiziqtirgan.
Mavzuga oid
Bu juda muhim, çunki investorlar uşbu kompaniyalar qiymati vaqt ötişi bilan oşişini kutişmoqda. Yaʼni gap faqat kompaniyalar qança dividend tölaşi haqida emas, balki ularning kelajakda qançalik qimmatli aktivlarga aylanişi haqidadir.
Aytganimdek, dividendlar fondga investitsiya qilişning umumiy jozibadorligida muhim omilga aylanadi. Bu, taxminan, 2027–2028-yillardan boşlanadi.
– Rahmat. UzNIF dastlab öz portfelida 18 ta kompaniyaga ega edi. Keyinçalik ularning soni 13 taga qisqartirildi. Nega aynan şu kompaniyalar portfelda saqlab qolindi va UzNIF yangi kompaniyalarni portfelga qöşişda qanday mezonlarga tayanadi?
– Fondning dastlabki portfeli haqida gaplaşganimizda, bu fondni taşkil etişdagi birinçi qadamlardan biri edi. Şundan keyin fondni taşkil etiş, uni işga tuşiriş, Özbekistonda jamoamizni şakllantiriş, Toşkentda ofisimizni oçiş uçun yana, menimça, 12 oyga yaqin vaqt ketdi. Şu jarayonda vaziyat, jumladan, hukumat strategiyasi ham özgardi.
Siz mutlaqo töğri aytdingiz: fond taşkil etilganida portfelda 18 ta kompaniya bor edi, hozir esa ularning soni 13 ta.
Biz hukumat bilan aktivlar almaşinuvi jarayonini amalga oşirdik. Bunda ayrim qolgan aktivlardagi uluşlarimizni jamladik va oşirdik, buning evaziga ayrim uluşlarni hukumatga qaytardik.
Menimça, bu fondning investitsion jozibadorligini ham kuçaytirdi va institutsional investorlar hamda çakana investorlarning IPOda iştirok etişi uçun uni yanada jozibador qildi.
Ötkazilgan muvaffaqiyatli bitimni hamda aksiyalarning oçiq bozordagi körsatkiçlarini hisobga oladigan bölsak, bu, albatta, töğri qaror bölganini köriş mumkin.
– Röyxatimdagi eng qiziq savol. Bilmayman, bunga javob bera olasizmi yoki yöq. Franklin Templeton - UzNIFning fond va investitsiya menejeri. UzNIF Franklin Templetonga boşqaruv xizmatlari uçun qança haq tölaydi va bu tölovlar qanday hisoblanadi? Ular sof aktivlar qiymatining foiziga, faoliyat natijalariga yoki boşqa formulaga asoslanadimi?
– Fond boşqaruvi amaliyotida bölgani kabi, fondni boşqariş uçun tölovlar aktivlarning maʼlum bir foizi sifatida belgilanadi. Bizning tölovimiz oçiq va şaffof. Fond aktivlarining 1 foizi miqdorida bazaviy tölov mavjud.
Şu maʼnoda, bizning manfaatlarimiz bir-biriga juda mos. Çunki hukumat bizni menejer sifatida qanday rağbatlantiriş masalasini körib çiqayotganida, maqsadlar örtasida juda aniq uyğunlik bölişi kerak edi. Maqsad - NAVni, yaʼni sof aktivlar qiymatini doimiy ravişda oşiriş va fond portfelidagi aktivlarni transformatsiya qiliş. Çunki NAV ösişining yagona yöli ham aynan şu.
Şuning uçun, menimça, bizning haq tölaş tizimimiz orqali, bir tomondan, hukumat manfaatlari, ikkinçi tomondan esa IPOda iştirok etgan çakana va institutsional investorlarning manfaatlari örtasida juda yaqqol uyğunlik yaratilgan.
– UzNIF davlat aktivlarini birlaştiriş, ularning qiymatini oşiriş va oxir-oqibat ularni kapital bozorlariga olib çiqiş maqsadida taşkil etilgan. Hozirda portfeldagi qaysi kompaniyalar IPO yoki xususiylaştirişga tayyorlanmoqda? Bu rejalar böyiça aniq muddatlar bormi?
– Hozirgi asosiy eʼtiborimiz ayrim kompaniyalarni birlamçi ommaviy taklif - IPOga tayyorlaşga qaratilgan.
Xususiylaştiriş deganda hukumatning kompaniyadagi aksiyalarning nazorat paketini sotişi tuşuniladi. Bizning portfelimizdagi kompaniyalarning heç birida hozirça bunday holat mavjud emas.
Fond portfelidagi yirik aktivlardan Uztelecom, Uzbekistan Airways, Hududiy elektr tarmoqlari, Hududgaz va SQB kompaniyalarini IPOga tayyorlaş ustida işlayapmiz.
Bu jarayonda kompaniyaning özi uşbu bitim doirasida kapital jalb qilişi yoki fondning özi IPO vaqtida öz uluşining kiçik qismini sotişi mumkin.
Maqsad - portfelni yanada likvid qiliş va yuqorida sanab ötilgan kompaniyalarni qayta baholaş imkonini yaratiş. Yaʼni IPO fond uçun aktivlarning qiymatini oçiş vositasiga aylanişi kerak.
– Bunga qança vaqt kerak böladi?
– Tayyorgarlik jarayonini fondning öz listingini yakunlaganimizdan söng deyarli darhol boşladik. Birinçi bitim 2027-yilda amalga oşiriladi, deb hisoblaymiz. Va bunday bitimlar bittadan köproq böladi.
– IPOda bir qator yirik xalqaro investorlar iştirok etdi. IPOdan keyin investorlar sizlar bilan muloqotlarda qanday asosiy masala yoki muammolarni köproq kötarmoqda?
– IPO jarayonida vaqtimizning katta qismini Özbekistonda amalga oşirilgan islohotlar, eng muhimi esa kelgusida amalga oşiriladigan islohotlar haqida suhbatlaşişga sarfladik. Mamlakat qaysi yönalişda rivojlanmoqda, degan masala muhim edi.
Menimça, Prezident Mirziyoyev va hukumat bu borada juda yaxşi işlarni amalga oşirdi. Bizning listingimiz, nazarimda, mamlakatda amalga oşirilgan islohotlarning öziga xos tasdiği va mamlakatning kelajakdagi yönalişiga bölgan kuçli işonç ifodasidir. Aks holda, agar investorlar bunga şubha bilan qaraganida, ular IPOda iştirok etmagan bölardi.
Kötarilgan masalalarga keladigan bölsak, menimça, bitimimiz investorlar orasida katta qiziqiş uyğotganini körsatdi. Bizda jami qariyb 2,9 milliard dollar miqdorida aksiyalarni sotib oliş böyiça talab şakllandi.
UzNIF IPOci Toşkent fond birjasi tarixidagi eng yirik bitim, 2021-yildan buyon London fond birjasidagi eng yirik bitim böldi. Hozir esa u London va Nyu-York birjalarida listing qilingan yopiq turdagi fondlar orasida eng yuqori reytingga ega fond hisoblanadi.
Fond aksiyalari NAVga nisbatan kiçik ustama bilan savdo qilinmoqda. Bu ham investorlarning Özbekiston kelajagiga çin dildan işonayotganini körsatuvçi omillardan biridir.
Şuningdek, biz har bir kompaniyani batafsil muhokama qildik. Çunki, oxir-oqibat, UzNIF - 13 ta kompaniyadan iborat portfel.
Investorlar fond aksiyalarini sotib olişlari uçun har bir kompaniya nima bilan şuğullanişini va vaqt ötişi bilan ularning qiymati qanday oşişi mumkinligini tuşunişlari kerak edi.