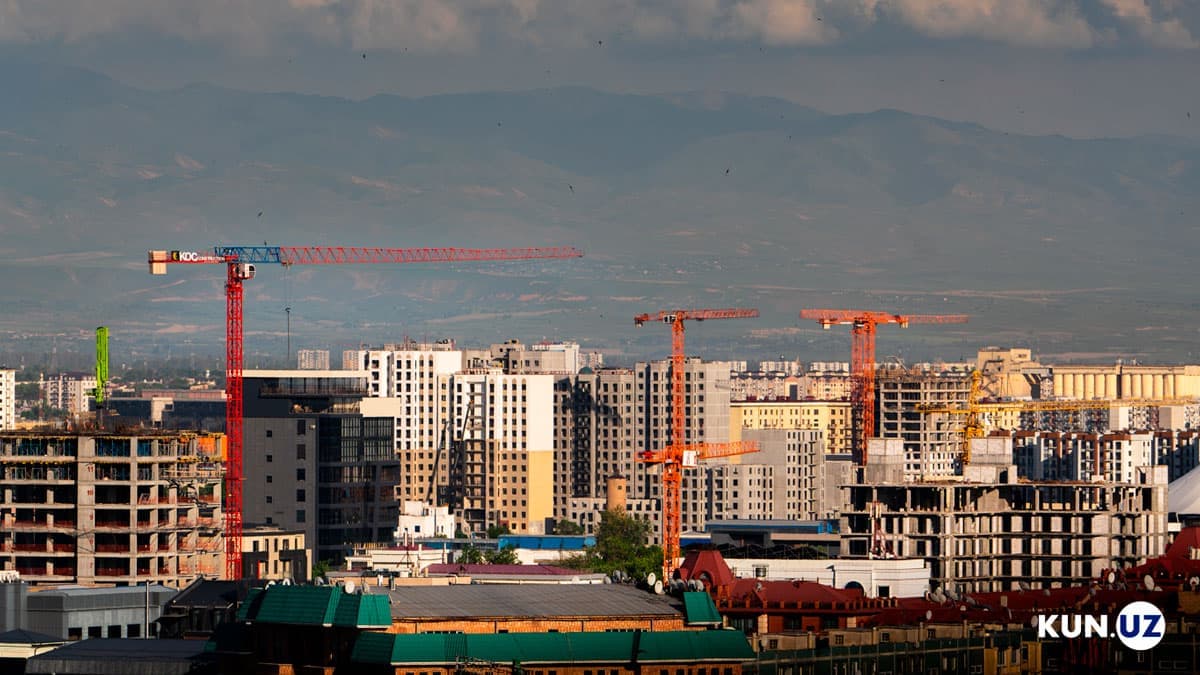
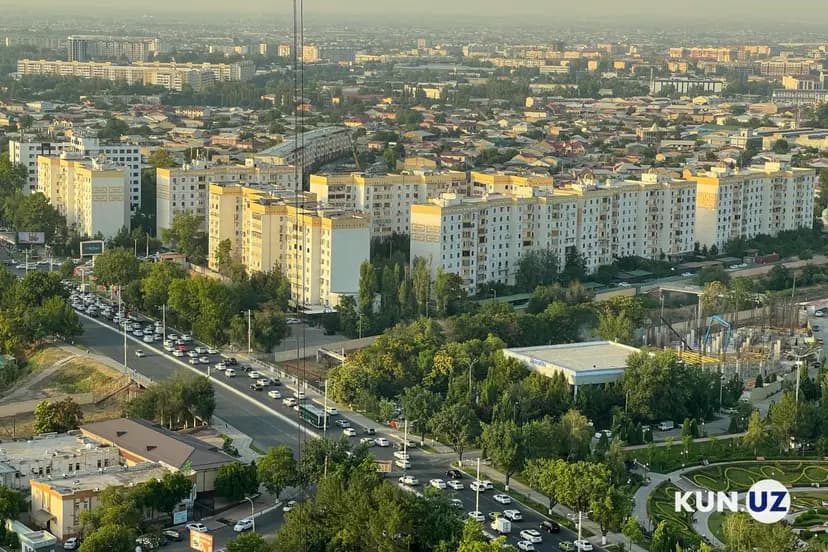
Markaziy bankning 2023 yilning birinçi yarmi yakunlari böyiça tayyorlagan “Moliyaviy barqarorlik şarhi”da köçmas mulk bozorida “narx pufagi” haqida alohida töxtalib ötilgan.
“Köçmas mulk bozoridagi talab va taklif örtasidagi yuzaga kelgan nomutanosiblik oqibatida 2023 yil I yarim yilligida uy-joylarning bozor narxi fundamental narxidan örtaça 36 foizga ortiqça baholanişi kuzatildi”, deyiladi MB şarhida.

Ta’kidlanişiça, sönggi yillarda uy-joy bozor narxlarining ösib borişi, amaldagi imtiyozli ipoteka kreditlari va subsidiyalar böyiça qöşimça davlat dasturlari orqali aholining uy-joyga bölgan talabining yanada rağbatlantirilişi köçmas mulk sektorida talab hajmining bevosita ortişiga turtki bölgan.
“Uy-joyga bölgan doimiy talabning saqlanib qolişi, taklif hajmining esa yuqori potensialda şakllana olmasligi natijasida kelgusida köçmas mulk bozorida talab va taklif nomutanosibligi ortişi ehtimoliy narx pufagi yanada kattalaşişi mumkinligiga işora beradi. Özbekistonda köçmas mulk bozoridagi talab va taklif örtasidagi nomutanosiblik natijasida şakllanayotgan, uy-joylarning bozor va fundamental narxlari örtasidagi nisbatan yuqori tafovut, köçmas mulk bozorida tizimli xatarlar yuzaga keliş ehtimolini oşiradi. Mamlakatda iqtisodiy faollikning pasayişi, aholi umumiy real daromadining kamayişi, şuningdek real foiz stavkalarning ortişi va ipoteka kreditlari ajratiş talablarining qat’iylaştirilişi kabi omillar köçmas mulk bozoridagi talab hajmining kamayişiga sabab böladi. Buning natijasida, köçmas mulk bozorida uy-joy narxlarining keskin pasayişi holati kuzatilişi mumkin”, deyilgan MB hisobotida.
“Xavf darajasi yuqorilaşsagina kreditlarni çeklaş kabi qarorlar bilan ta’sir ötkazişimiz mumkin”
26 oktyabr kuni Markaziy bankda bölib ötgan matbuot anjumanida Kun.uz muxbiri “Köçmas mulk bozoridagi narx pufagini kamaytirişda MB özida mavjud bölgan instrumentlardan foydalanadimi?” degan savol bilan rasmiylarga yuzlandi. MB raisi Mamarizo Nurmurodov ayni paytda xavf darajasi yuqori ekanini inkor etdi.
"Biz narx pufagi paydo böldi demoqçi emasmiz. Bu yerdagi asosiy jihat birlamçi va ikkilamçi köçmas mulk bozoridagi farqdan kelib çiqilgan. Ya’ni Markaziy bank ipoteka kreditlarining foizlarini kamaytiriş, oşiriş yoki çeklaş borasida heç bir çora qöllamoqçi emas. Bu fikrga urğu berganimizdan asosiy maqsad ipoteka kreditlarining tez sur’atda oşişi va yengilliklar bozordagi narxlar özgarişiga ta’sir qiladi. Xavf darajasi yuqorilaşsa, kreditlarni çeklaş kabi qarorlar bilan ta’sir ötkazişimiz mumkin. Qonunçilik hujjatlarida ham ipoteka inqirozining oldini oliş maqsadida ajratiladigan mablağning maksimal miqdori çeklangan. Bu ham öz navbatida pufak yorilişining oldini olişga yordam beradi”, dedi Mamarizo Nurmurodov.