Bir ilovada kartadan kartaga pul ötkaziş bepul, boşqasida maʼlum limitgaça komissiya olinmaydi, yana birida esa har bir ötkazma pulli. Bir xil köringan xizmat uçun nega turliça tarif belgilanadi? Bepul ötkazmaning xarajatini kim qoplaydi?
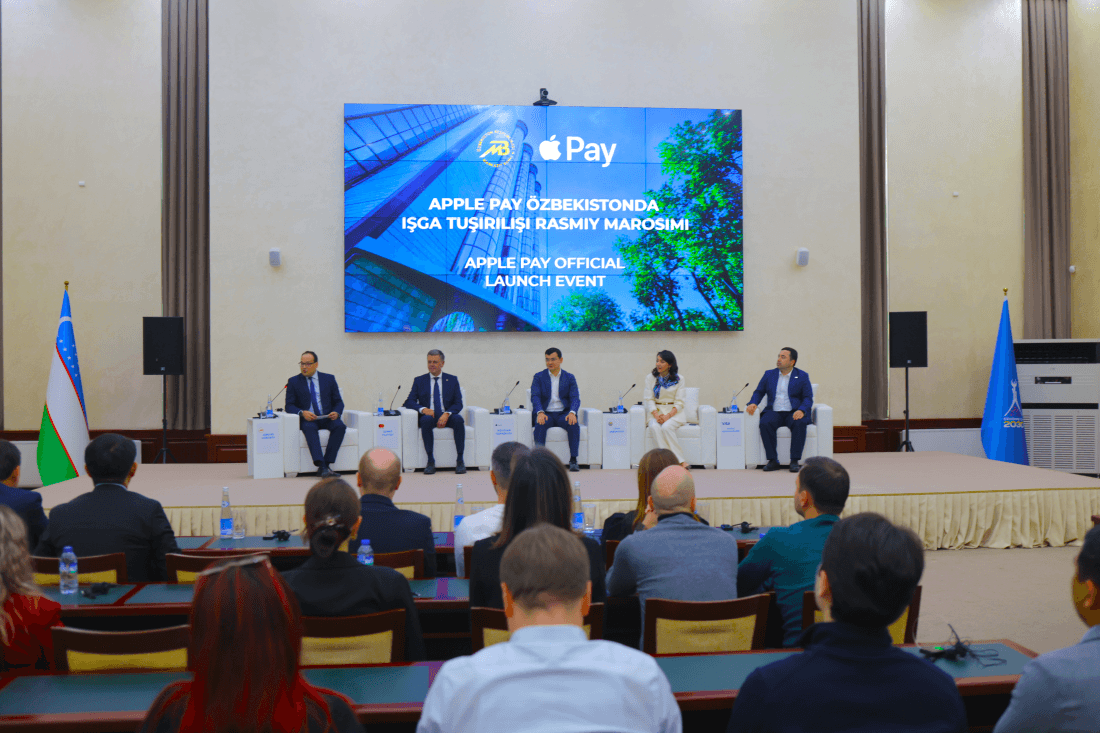
15-oktabr kuni Markaziy bankda moliyaviy xizmatlardagi komissiyalarga bağişlangan davra suhbatida banklar va tölov taşkilotlari vakillari şu savollarga öz biznes modeli nuqtayi nazaridan javob berdi.
“Nol komissiya - xarajat yöq degani emas”
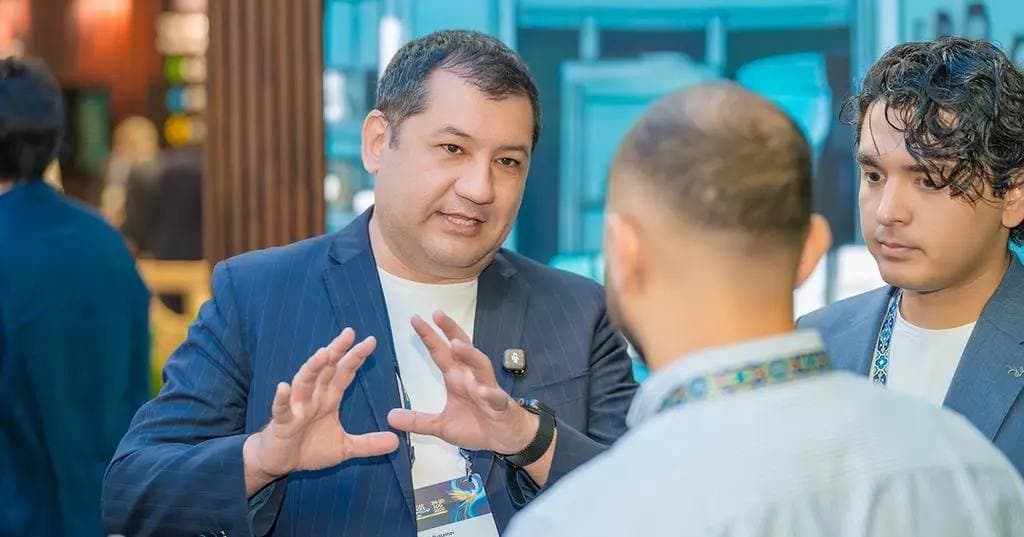
Click asosçisi va rahbari Uluğbek Rustamovning tuşuntirişiça, kartadan kartaga pul ötkazişda bir neçta iştirokçi - bank, protsessing tizimi va tölov taşkiloti xizmat körsatadi. Mijoz tölaydigan komissiya şu zanjirdagi tölovlar hamda xizmatni taʼminlaş xarajatlari bilan boğliq. Mijoz uçun bepul ötkazma taklif qilayotgan taşkilot bu xarajatlarni öz zimmasiga oladi.
“Har bitta P2P bölganda protsessing tizimi bor, bank bor va tölov taşkiloti bor. Bularning hammasining komissiyalari yiğindisi hozir şu komissiyani taşkil qiladi. Bundan taşqari, köp taşkilotlar yoki banklar bu komissiyani öz hisobidan qoplab berişi mumkin. Kimdir nol komissiya beryapti degani - bu şunçaki topayotgan foydasidan voz keçyapti degani emas. Köplar buni marketing xarajatlari deb hisoblaydi”, - dedi Rustamov.
U banklar bilan tölov taşkilotlarining daromad oliş imkoniyatlari turliça ekanini taʼkidladi. Bank mijoz bilan munosabatdan boşqa yönalişlarda ham daromad olişi, şu hisobidan ötkazmani bepul qilişi mumkin. Click esa kartadan kartaga ötkazmalarda komissiyaga köproq boğliq ekanini bildirdi.
“Biz tölov taşkilotimiz. Tölov taşkiloti juda past marjali, juda kiçkina komissiyada işlaydigan kompaniya hisoblanadi. Bizda mana şu komissiyadan boşqa topadigan pulimiz yöq. Yaʼni, agar biz kimgadir kredit berganimizda yoki mijozlarning turgan pulini aylantirib, boşqa narsa qilganimizda, balki bu komissiyani [qoplaşning] iloji bölardi”, - dedi u.
Rustamov banklar mijozlarning kartadagi mablağlarini resurs sifatida işlata olişini bepul ötkazmalarni moliyalaştiriş imkoniyatlaridan biri sifatida keltirdi. Uning sözlariga köra, bankning maqsadi faqat bitta ötkazmadan daromad oliş bilan çeklanmaydi: mijoz uning kartasidan foydalanişi va pulini şu bankda saqlaşi ham manfaat keltiradi.