«3,5 yil pul töladim, hali ham zarardaman». Nega odamlar kreditga botib boryapti?
|17:09 / 28.09.202651 56611 min
Özbekistonda qarz oliş nihoyatda qimmat. Şunga qaramay, oxirgi 6 yil içida jismoniy şaxslarning banklardagi kreditlari qoldiği 6 barobarga köpayib, 20 mlrd dollarga yetdi. Moliyaviy intizom masalasi har qaçongidan dolzarblaşib, borgan sari köproq odamlar qiyin ahvolga tuşib qolmoqda. Bunga sabab nima?
Bugungi kunda mahsulotlarni kredit yoki bölib tölaşga oliş özbekistonliklar kundalik hayotining ajralmas qismiga aylangan desak mubolağa bölmaydi. Odamlar eng kiçik maişiy texnikalardan tortib, avtomobil yoki uy-joy xarid qilişgaça bölgan turli maqsadlar uçun banklardan yoki boşqa moliyaviy taşkilotlardan qarz olişyapti. Jamiyatda kreditga yaşaş maʼlum maʼnoda «yangi norma»ga aylanib qoldi.
Qarz oliş jarayoni ham har qaçongidan-da osonlaşgan. Smartfon ekranidagi bank ilovasida atigi ikkita tugmani bosiş, yuzni skaner qiliş va SMS-kodni tasdiqlaş kifoya - bir neça daqiqa içida kerakli summa kartangizga kelib tuşadi. Bu qulaylik inson psixologiyasini tezda öziga rom etadi va moliyaviy ehtiyojlarning eng tezkor yeçimidek bölib körinadi. Aslida-çi, real vaziyat qanday?
Özbekistonliklarning qança krediti bor?
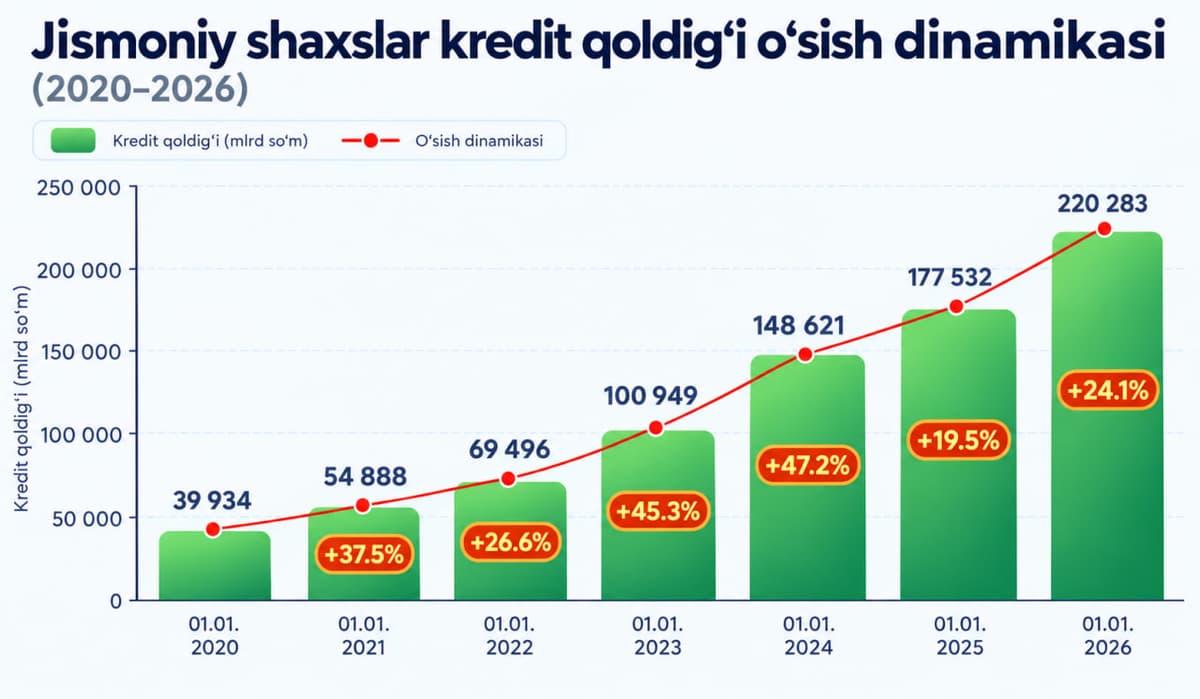
2026-yilning 1-avgust holatiga banklar tomonidan jismoniy şaxslarga ajratilgan jami kreditlar qoldiği 239 trln 801 mlrd söm yoki qariyb 20 mlrd dollarni taşkil etadi. Bu – bir yil oldingi körsatkiçdan 18,8 foizga köp.
Statistik raqamlar oxirgi yillarda qarz qoldiği şiddatli tarzda ösib borayotganini körsatyapti. Masalan, 2020-yilning 1-yanvar holatiga jismoniy şaxslarning kredit qoldiği 39 trln 934 mlrd söm bölgan. Bu miqdor ayni paytga kelib 6 barobarga köpaygan.
Oxirgi 6 yillik davrni tahlil qiladigan bölsa, aholi kreditlarining keskin oşgan davri 2023-yilga töğri keladi. Bu davrda qarz qoldiği 48 trln sömga yoki 47 foizga kötarilgan.
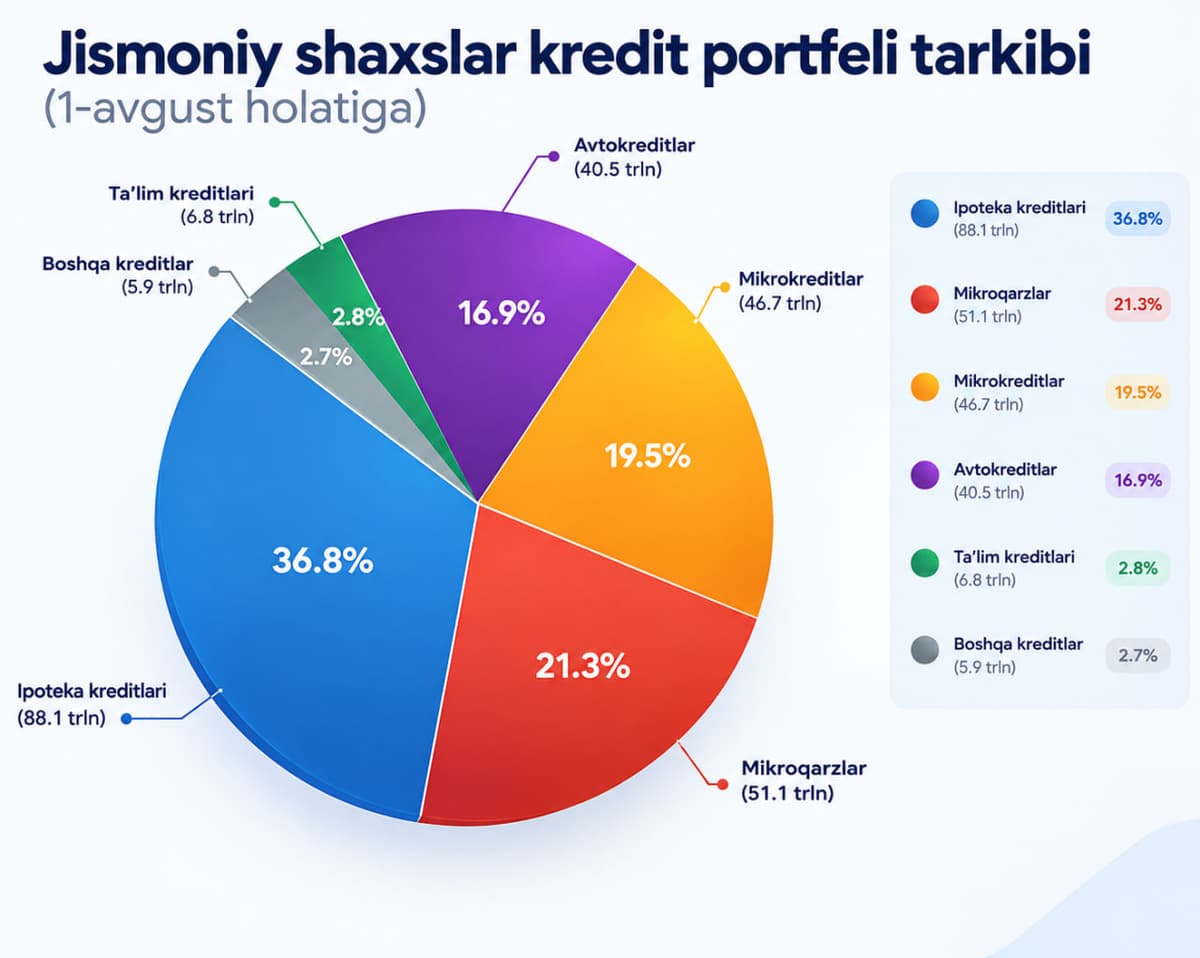
1-avgust holatiga köra, jismoniy şaxslar asosan quyidagi maqsadlarda kredit olgan:
Raqamlarga qaraydigan bölsak, aholi umumiy qarz portfelining 40 foizdan ortiq qismini mikrokreditlar va mikroqarzlar taşkil etadi. Bu turkum qarzlar foizi yuqori va köpinça maʼlum bir real aktivga aylanmaydigan kreditlardan iborat böladi. Avtokreditlarning uluşi ham ança yuqori - 17 foiz. Klassik moliya qoidalariga köra, maşina qiymatini yöqotuvçi aktivdir. 40 trln sömdan köproq pulning avtokreditlarga yönaltirilgani xarid qobiliyati uzoq muddatli qarz hisobiga uşlab turilgani, biroq odamlarning fundamental boyligi oşmayotganini bildiradi.
Mavzuga oid
«3,5 yil pul töladim, hali ham zarardaman»
Avvalo, bir narsaga juda jiddiy eʼtibor beriş lozim: kredit sovğa yoki ehson emas, balki jiddiy moliyaviy majburiyat yuklovçi qarz. Kimdir bankdan kredit olsa, uni belgilangan vaqtda va maʼlum foizi bilan qaytarişi kerak. Bir qaraganda, bank pulga ehtiyoji bor odamning joniga ora kirgandek körinadi. Aslida esa unday bölmasligi mumkin. Kun.uz bilan suhbatlaşgan va ismi sir saqlanişini söragan Navoiy viloyati Karmana tumanidan bölgan murojaatçi sözlariga köra, u avtokredit ortidan jiddiy moliyaviy va ruhiy muammolar girdobiga tuşib qolgan.
«Taksi qilib rözğor tebrataman degan maqsadda 2023-yilning mart oyida ikkilamçi bozordan Nexia-3 maşinasini olgandim. Boşida hammasi men uçun foydali bölganday tuyuldi, xuddi lotereyaga yutuq çiqqanday xursand böldim. 2020-yilda işlab çiqarilgan avtomobil uçun nomimga 117 mln söm avtokredit rasmiylaştirdik. Bozordagi olibsotarlar mendan qöşimça tölovlar uçun faqatgina 25 mln söm berişimni, özlari hamma hujjat işlarini rasmiylaştirişlarini aytişdi. Şunday qilib, 84 oyga 117 mln söm kredit oldim, oylik tölov 2 mln 985 ming sömdan çiqdi. Keyinçalik bu qarordan juda afsuslandim. Şu paytgaça amal-taqal qilib oylik tölovlarni yopib kelayotgandim. Orada uziliş bölib qolib, 2 oylik tölov keçikdi. Maşinani bankdan kelib olib ketişdi. Jonimga tegib ketganidan, olinglar şu Nexia-3'ni, mening qarzimni yopsalaring böldi, deb aytdim. Hisoblasak, bankdan hali 70 mln söm qarzim bor ekan, maşinani 62 mln sömga baholab, örtadagi tafovutni tölaşimni aytişdi. Bozorga olib çiqsam, narxlar tuşib borayotgani hisobiga 60 mlnga ham real xaridor çiqmadi. Xullas, 25 mln söm va 3,5 yil kredit töladim, hali ham zarardaman. Qilgan işimdan qattiq afsuslanyapman, umrim behuda ötib ketayotgandek tuyulyapti», deydi murojaatçi.
Odamlar töy va boşqa marosimlar uçun, maişiy texnika va avtomobil uçun, hatto totalizatorga pul tikiş uçun ham kredit olişga ötib ketişdi. Ayrim qarzdorlar mablağlarning notöğri va noörin işlatilişi ortidan, bitta kredit uçun olingan pulni yana kredit olib yopişga ötgan. Buning ortidan oilaviy nizolar, kelişmovçilik va jinoyatlar köpayyapti.
Krediti borlar soni oşyapti
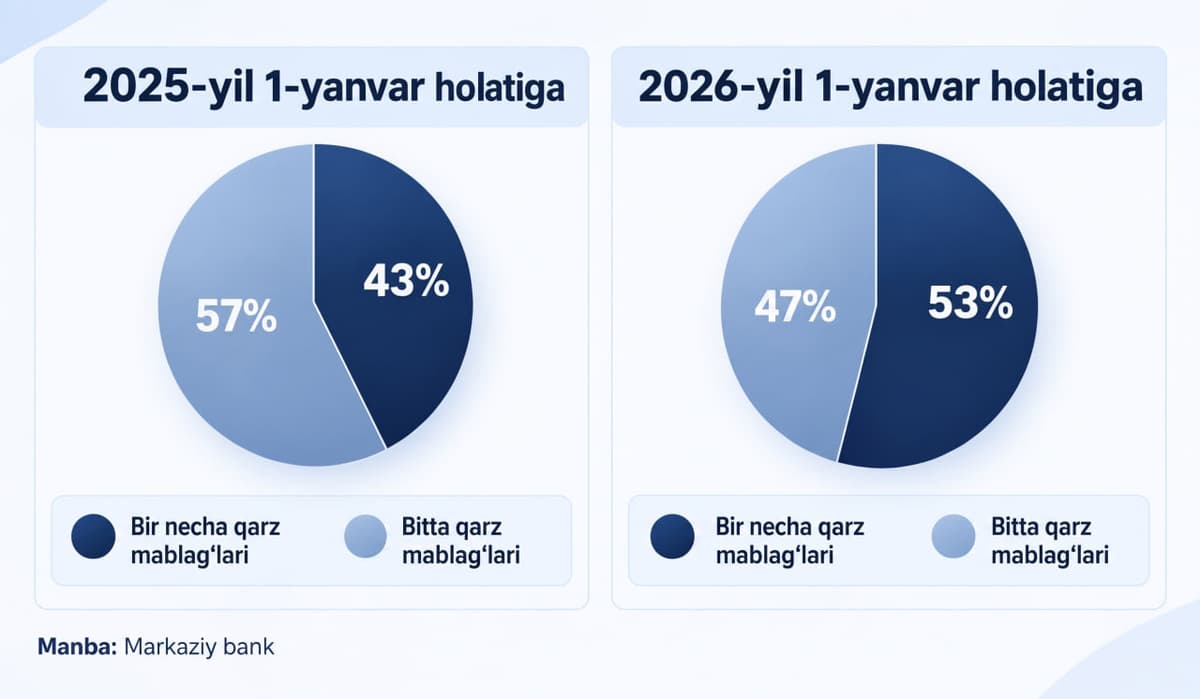
Markaziy bank maʼlumotlariga köra, aholiga ajratilayotgan kreditlar tarkibida bir neçta qarz majburiyatlariga ega bölgan qarzdorlar uluşi ösib boryapti. 2025-yil davomida bankdan kredit olgan aholining 53 foizida banklar va bankdan taşqari taşkilotlar oldida bir neçta qarz majburiyatlari mavjudligi kuzatilgan.
Ötgan yil yakuni böyiça bank kreditlariga ega aholi soni 5,2 mln kişiga yetib, yillik 11 foiz ösiş qayd etilgan. Şu bilan birga, har 1000 nafar mehnatga layoqatli aholiga töğri keladigan qarzdorlar soni 20 kişiga ortib, 244 kişini taşkil etgan. Jismoniy şaxslarga ajratilgan jami kreditlar böyiça qarzga xizmat körsatişning daromadga nisbati esa 37 foizni taşkil etgan.
Nega Özbekistonda kredit foizlari yuqori?
Xalqaro taşkilotlardan olingan maʼlumotlar asosida Statbase sayti tuzgan reytingga köra, Özbekiston kredit foizi yuqoriligi böyiça dunyoda 148 mamlakat içida 10-örinni, Osiyoda esa 2-örinni egallagan.
Markaziy bank eʼlon qilgan maʼlumotlar şuni körsatadiki, 14-sentabr holatiga jismoniy şaxslarga ajratilgan mikroqarzlar böyiça örtaça foiz stavkasi 29,7 foizni taşkil etadi. Bunda avtokreditlar böyiça örtaça stavkalar 21,9 foiz, ipoteka kreditlari böyiça esa 21,8 foiz bölgan.
Özbekistonda pul narxi qimmatligi – fundamental iqtisodiy, siyosiy va huquqiy asoslarga borib taqaladi.
Birinçi omil – yuqori inflyatsiya va kutilmalar. Qarz beruvçilar pulning kelajakdagi qiymati kamayib ketişini hisobga oladi. Töğri, avgust oyida inflyatsiya darajasi 6,2 foizgaça sekinlaşdi. Markaziy bank esa 2025-yilning mart oyidan beri asosiy stavkasini 14 foiz darajasida özgartirmay kelyapti. Şundan buyon inflyatsiya 4,1 foiz bandga sekinlaşdi, ammo asosiy stavka özgarmadi. Bu köproq inflyatsion kutilmalar, iqtisodiyotning potensialga nisbatan holati hamda neytral foiz stavkasi kabi körsatkiçlar bilan boğliq bölişi mumkin. Asosiy stavka bu - banklar uçun pulning eng arzon boşlanğiç narxi. Bank pulni bazaviy manbadan arzon ololmagani sababli yakuniy mijozga taklif etiladigan kredit stavkasi ham öz-özidan baland böladi.
Ikkinçidan, resurslar qimmat. Banklar kreditga beradigan mablağning asosiy qismini aholi va korxonalardan omonat körinişida yiğadi. Aholi öz jamğarmalarini milliy valyutada bankka qöyişi uçun banklar jozibador omonat foizlarini taklif qilişga majbur. Şuningdek, Özbekistonning xalqaro kredit reytingi yuqori bölmagani sababli banklar xorijdan mablağlarni yuqori foiz stavkalari bilangina olişi mumkin. Bu esa kreditlar qiymatiga taʼsir qiladi.
Uçinçidan, risk darajasi yuqori. Kreditni qaytarişda keçikişlar tez-tez uçrab turadi. Şuningdek, isteʼmolçilarning tölov qobiliyatini aniqlaşda maʼlumotlar yetişmasligi ham foizlar balandlaşiga taʼsir körsatadi.
Bölib tölaş: imkoniyatmi yoki jiddiy moliyaviy yuk?
Oxirgi yillarda Özbekistonda nasiya savdo yoki bölib tölaş takliflari ham ançagina köpaydi. Bir qaraşda kam daromadli insonlar uçun jozibali yeçimdek körinadigan nasiya savdodagi tovarlarning boşlanğiç va yakuniy narxlari çuqurroq örganilsa, bu moliyaviy savodxonligi yuqori bölmagan aholi qatlami uçun jiddiy muammoga aylanişi mumkinligi ayon böladi.
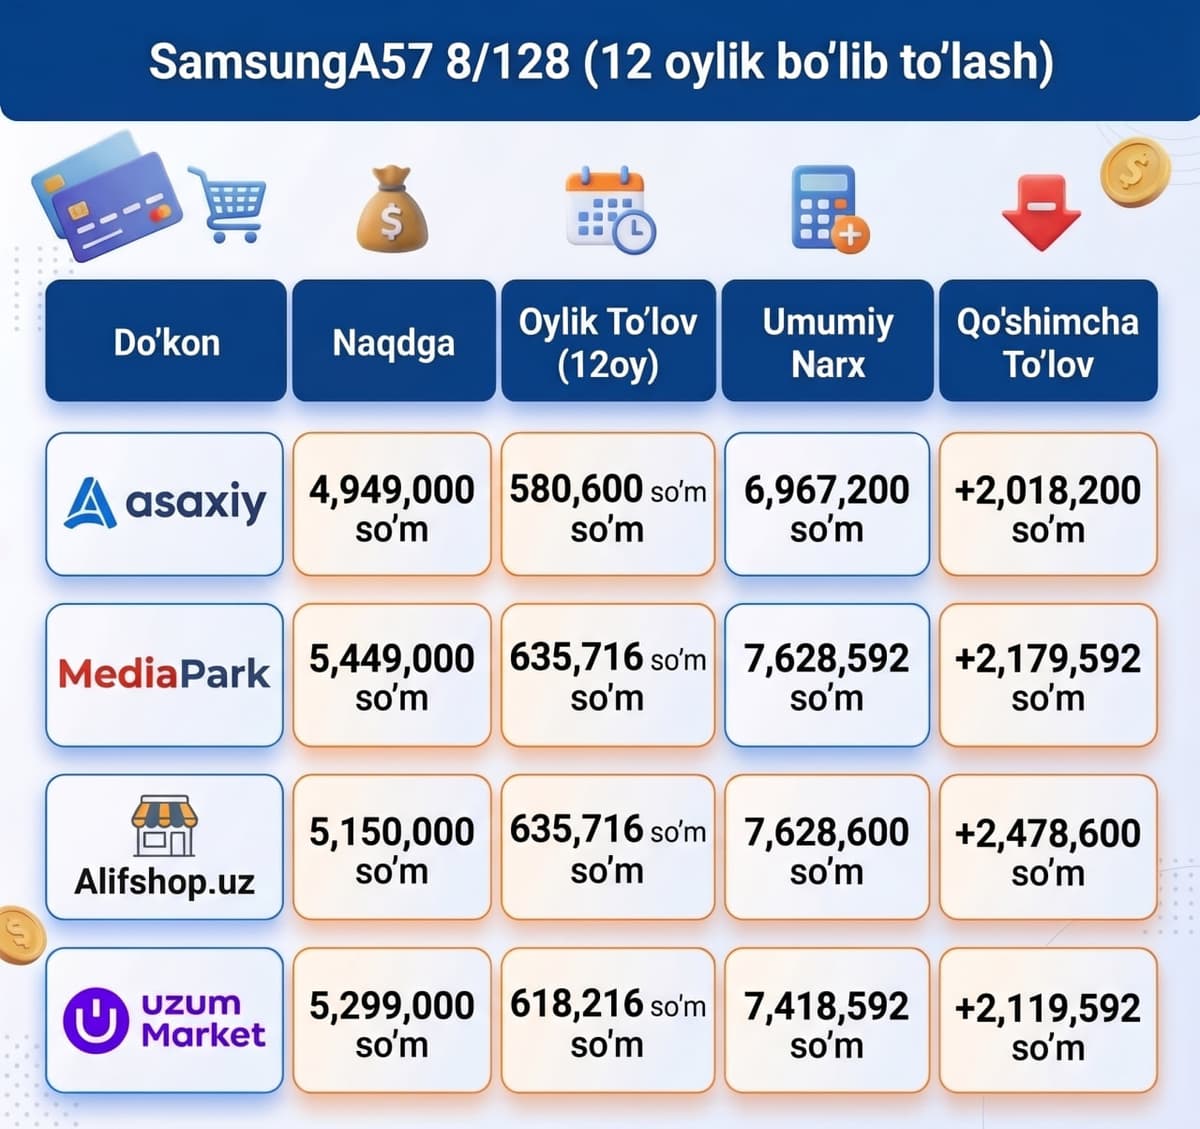
Kun.uz Samsung A57 8/128 telefoni misolida nasiya savdodagi narxlarning özgarişini örgandi. Bu smartfon ayni paytda Malika yoki Abu-Saxiy kabi bozorlarda naqd pulga 410 dollar yoki 4 mln 900 ming söm atrofida sotilyapti. Agar bölib tölaşga olmoqçi bölsangiz, bir yil uçun eng kamida 40 foiz yoki eng kamida 2 mln söm bazaviy narxdan köproq tölaşga töğri keladi.
Nasiya savdo dökonlari köpinça mijozning rasmiy daromadini çuqur tekşirmasdan, muddatli tölov rasmiylaştiradi. Bu esa aholining öz daromadiga töğri kelmaydigan miqdorda bir neçta nasiya şartnomalarini tuzib, oğir moliyaviy qaramlikka tuşib qolişiga sabab bölmoqda.
Köp mahsulotlarning sotuvdan keyingi narxi keskin arzonlaşadi. Bu telefon böladimi yoki boşqa elektrotexnika mahsuloti, 1 oy içida 20 foizdan ham köproqqa qiymatini yöqotişi mumkin. Uzoq muddatga bölib tölaş şarti bilan xarid qilayotganda bu jihatlarga ham eʼtiborli böliş kerak.
Daromadlar tez ösyaptimi yoki kreditlar?
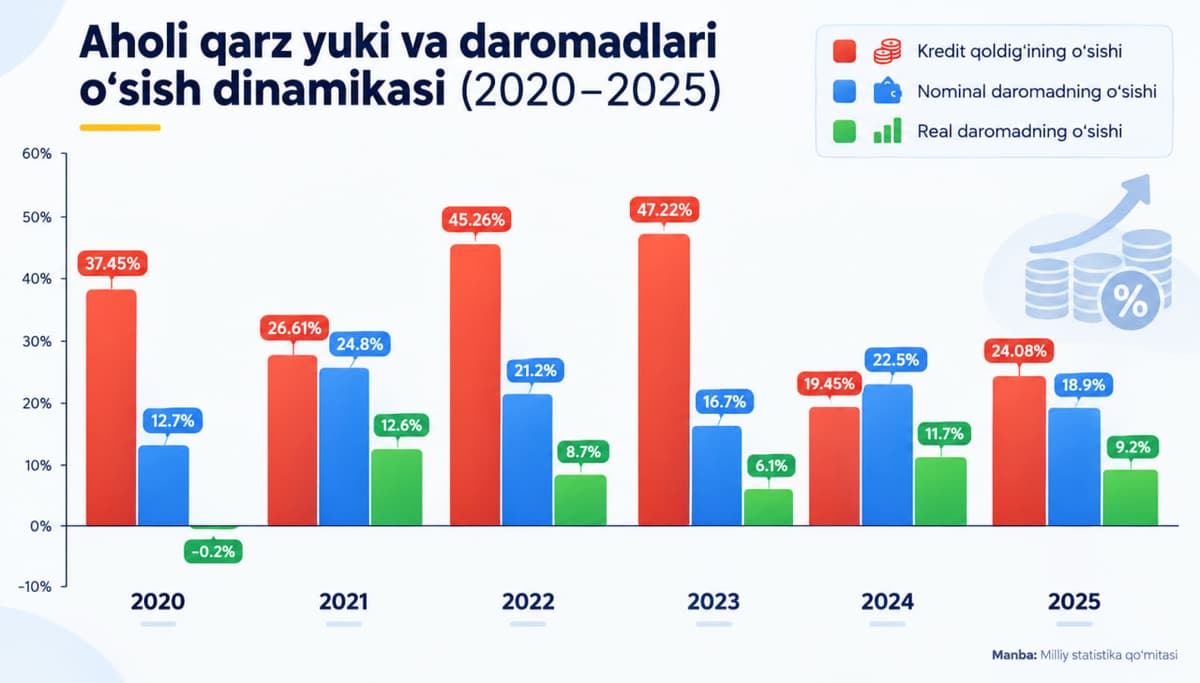
Yuqorida aholining qarzi şiddatli tarzda oşib borayotgani haqida töxtalib ötdik. Öz-özidan savol tuğilişi mumkin, bu mamlakat iqtisodiyoti uçun qançalik xatarli? Bunda asosiy indikatorlardan biri qarz yukiga nisbatan daromadlarning oşişini tahlil qilişdir. Masalan, 2020-yilda pandemiya sababli aholi real daromadlari 0,2 foizga qisqargan bölsa, kreditlar qoldiği 37 foizdan köproqqa oşgan. 2023-yilda mamlakatda haqiqiy kredit bumi kuzatilgan. Qarz yuklamasi 47 foizga kötarilgan, odamlarning nominal daromadlar qariyb 14 foizgagina ösgan. Örtadagi tafovut 2,8 barobarni taşkil qilgan. Inflyatsiyani hisobga olganda esa, aholining real yaşaş darajasi atigi 6,1 foizga yaxşilangan xolos. Markaziy bankning taʼsir çoralari natijasida oxirgi yillarda vaziyat nisbatan yaxşilangan. Masalan, 2024-yilda nominal daromadlar qarz qoldiğiga nisbatan köproq ösgan. 2025-yilda esa yana qarz yukining köpayişi daromadlarga nisbatan sezilarli darajada baland bölgan. Ötgan yilda kreditlar real daromadlarga nisbatan 2,6 barobarga tezroq oşgan.
Agar şartli Abdullayevlar oilasida oylik daromad 10 mln sömni taşkil qilib, ularning qarz yuki 2,5 mln söm bölsa, oilaga boşqa xarajatlarni moliyalaştiriş uçun ham yetarli mablağ qolişi mumkin. Ammo şu 10 mln söm daromad fonida oylik kredit majburiyatlari 6 mln sömga yetsa, vaziyat keskinlaşadi. Daromadning 60 foizi bankka ketsa, oila doimiy moliyaviy stress rejimiga ötadi. Kiçik bir kutilmagan xarajat ham qarzni öz vaqtida tölaş grafigini buzib yuborişi mumkin.
Umuman olganda, aholining maişiy texnika, smartfon yoki avtomobillarni yoppasiga kreditga xarid qilişi qisqa muddatda savdo hajmini keskin oşiradi. Bozor qizigandek, savdo-sotiq rivojlanayotgandek taassurot paydo böladi. Ammo bu aslida insonlarning kelajakdagi xarid qobiliyatini joriy isteʼmol uçun oldindan sarflab yuborişidir. Vaqt ötişi bilan oylik daromadining katta qismini kredit tölaşga yönaltirgan odamlarning tovar va xizmatlarga bölgan talabi pasayadi. Oqibatda, iqtisodiyotning boşqa tarmoqlarida savdo hajmi sekinlaşa boşlaydi.