Oqibatlar bilan kuraşiş yaşirin iqtisodiyotni qisqartirmaydi
|00:00 / 14.04.202353 23512 min
Soliq qömitasi 1 maydan e’tiboran jismoniy şaxslar örtasidagi kartadan kartaga barça pul ötkazmalarini kuzatib boriş imkoniga ega böladi. Bundan maqsad nima va bu nega tanqidlarga sabab bölyapti?
Foto: APFoto: AP
Özbekistonda 1 maydan boşlab pul ötkazmalarini (P2P) amalga oşiruvçi taşkilotlar körsatilgan xizmatlar uçun komissiya oliş-olmasligidan qat’i nazar, ötkazmalar uçun elektron hisobvaraq-faktura rasmiylaştirib, soliq organlariga taqdim etişi kerak.
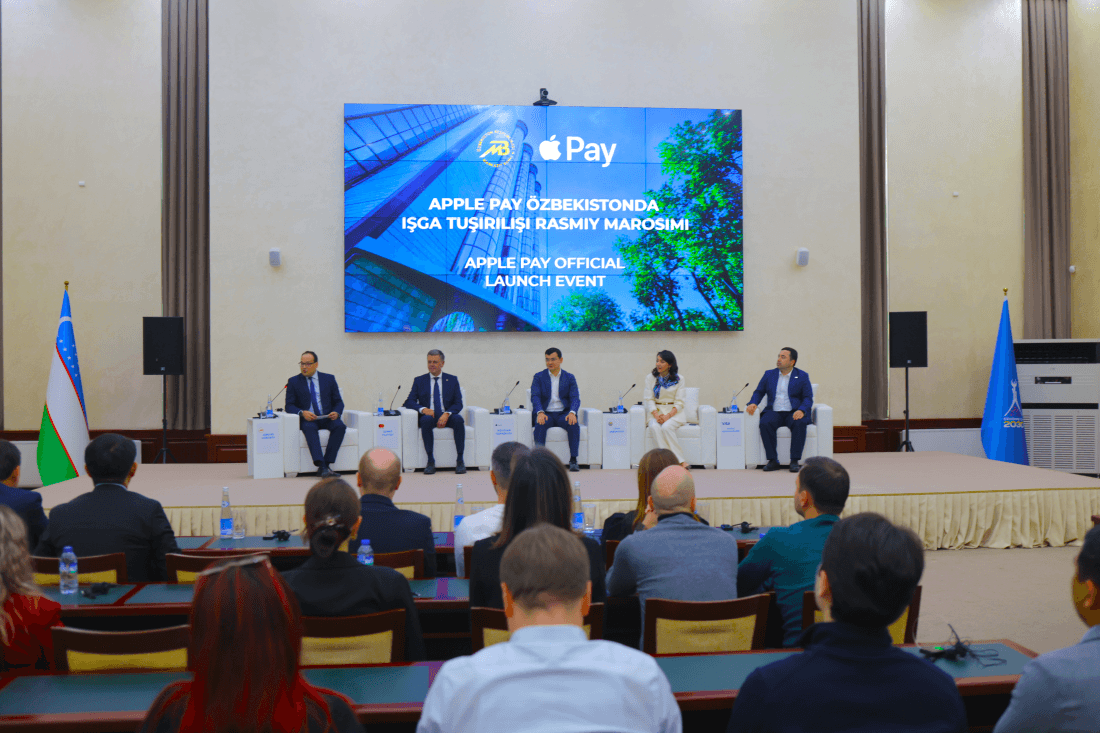
Bugun, 13 aprel kuni Soliq qömitasida şu masala böyiça uçraşuv ötkazilgan. Unda iqtisodiyot va moliya vaziri örinbosari Dilşod Sultonov, Soliq qömitasi raisi örinbosari Jahongir Abdiyev hamda bank sohasi va tölov taşkilotlari vakillari, xususan axborot texnologiyalari böyiça mutaxassislari qatnaşgan. Uçraşuvda elektron axborot almaşinuvini tartibga soliş va texnik integratsiyani soddalaştiriş muhokama qilingan.
Soliq qömitasiga köra, uçraşuvda P2P-ötkazmalari sabab soliq munosabatlari yuzaga kelmasligi va jismoniy şaxslarda soliq tölaş majburiyatlari paydo bölişidan xavotirlaniş asossiz ekani aytilgan (xavotirlar uyğonişiga qömitaning özi tarqatgan rasmiy xatda “tijorat banklarida P2P operatsiyalari va ularni soliqqa tortiş” deb yozilgani sabab böldi).
Barça P2P ötkazmalardan soliq organlari xabardor bölib turişi közda tutilgan prezident farmoni 10 fevralda imzolangan edi. Bu keng jamoatçilik uçun kutilmagan yangilik bölgan va iqtisodçilar tomonidan tanqid qilingandi. Lekin şundan beri na Soliq qömitasi, na Iqtisodiyot va moliya vazirligi bu amaliyotdan maqsad nimaligi böyiça heç qanaqa izoh bermadi.
Adliya vazirligi fevral oyida bergan ma’lumotga köra, huquqiy ekspertiza uçun taqdim etilgan farmon loyihasida P2P ötkazmalarga oid band bölmagan. Ya’ni bunaqa kutilmagan va farmondagi boşqa bandlarga mazmunan qovuşmaydigan band hujjatga huquqiy ekspertizadan keyin qöşib yuborilgan. Hatto lingvistik ekspertizadan ham ötkazilmagan şekilli, tölov taşkilotlari EHFlarni “taqdim etadi va rasmiylaştiradi” deya, sözlarning örni almaştirib yozib qöyilgan.
Adliya vazirligi öz bayonotida bu holatni qoralaşdan tiyilgan edi. Vaholanki, ikki yil oldin imzolangan prezident qaroriga asosan, 2023 yil 1 yanvardan boşlab, tadbirkorlik faoliyatiga ta’sir körsatuvçi barça normativ-huquqiy hujjatlar loyihalari tartibga soliş ta’sirini baholaşdan ötkazilişi belgilangan.
Mavzuga oid
Masalaning huquqiy jihatlari
“Bank siri töğrisida”gi qonunga asosan, banklar mijozlarining operatsiyalariga doir ma’lumotlar bank siri deb hisoblanadi. Qonunning 11-moddasiga binoan, bank sirlari soliq organlariga bank mijoziga soliq soliş masalalariga taalluqli hollarda taqdim etilişi mumkin. Ya’ni, soliq soliş masalasiga taalluqli bölmagan holatlarda soliq organlariga mijozning operatsiyalari töğrisidagi ma’lumotlarni taqdim etişga qonun yöl qöymaydi.
1 maydan esa faqat soliq solişga taalluqli operatsiyalar emas, umuman barça P2P ötkazmalar haqidagi axborotlar (ya’ni bank sirlari) soliq organlariga berilişi talab qilinyapti. Biroq ma’lumki, P2P ötkazmalarning katta qismi tadbirkor-mijoz örtasida emas, ikki jismoniy şaxs, masalan qarindoşlar va döstlar örtasida röy beradi, bu esa heç qanaqa soliq munosabatini keltirib çiqarmaydi.
“Tölovlar va tölov tizimlari töğrisida”gi qonunning 17-moddasiga asosan, tölov taşkilotlari mijozlarga xizmat körsatiş vaqtida olingan ma’lumotlarning sir saqlanişini ta’minlaşi, uçinçi şaxslarga oşkor etilişiga yöl qöymasligi kerak. Faqat “Bank siri töğrisida”gi qonunda belgilangan holatlar bundan mustasno. Bu qonundagi soliqqa oid talab haqida esa yuqorida söz yuritildi.
Şulardan kelib çiqib, 1 maydan e’tiboran banklarning mobil ilovalari va tölov tizimlari orqali amalga oşirilgan barça P2P ötkazmalar haqidagi ma’lumotlar soliq organlarida jamlanişini qonunlarga zid, deb hisoblaş mumkin.
Yana şuni e’tiborga oliş kerakki, aynan may oyidan boşlab yangi tahrirdagi Konstitutsiya ham kuçga kirişi kutilyapti. Hujjat referendum natijalari e’lon qilinişi bilanoq amal qila boşlaşi belgilangan.
P2P-ötkazmalar bilan boğliq holatda bu şunisi bilan ahamiyatliki, yangi tahrirdagi Konstitutsiyaga binoan:
bank operatsiyalarining sir tutilişi kafolatlanadi(41-modda, bu moddada “qonunda belgilangan holatlar bundan mustasno” degan joyi yöq);
har bir inson şaxsiy va oilaviy sirga ega böliş huquqiga ega (31-modda);
insonning huquqlari (xususan, yuqorida aytilgan şaxsiy va oilaviy sirga ega böliş huquqi) bevosita amal qiladi (20-modda);
insonning konstitutsiya va qonunlarda mustahkamlab qöyilgan huquqlari daxlsizdir, ulardan sud qarorisiz mahrum etişga heç kim haqli emas (20-modda, amaldagi qomusda 19-modda);
har kim özi töğrisida qonunga xilof yöl bilan töplangan ma’lumotlarning yöq qilinişini talab qiliş huquqiga ega (31-modda);
Konstitutsiya oliy yuridik kuçga ega bölib, töğridan töğri amal qiladi (15-modda).
Aytiş mumkinki, boşqa bir şaxsga yoki özingizning boşqa kartangizga hatto 1000 söm ötkazganingizdan ham davlatning xabardor bölib turişi – şaxsiy va oilaviy sirlarga ega böliş huquqini çeklaydi.
Masalaning iqtisodiy jihatlari
Vazirlik va qömita P2P-ötkazmalardan xabardor bölişdan maqsadi nima ekanini oçiqlamayotgan bölsa-da, gap soliqdan qoçiş holatlariga qarşi kuraşiş haqida ketayotganini taxmin qiliş mumkin.
Ehtimolki, bu yöl bilan quyidagilar maqsad qilingan:
savdo va xizmat körsatiş nuqtalarida karta orqali tölovlarni terminal bilan emas, P2P orqali qabul qiliş holatlariga qarşi kuraşiş;
norasmiy onlayn savdo platformalari – Telegram va Instagram'dagi turli-tuman savdo kanallarini rasmiy faoliyat yuritişga majburlaş;
umumiylaştirib aytganda, soyadagi iqtisodiyotni yoruğlikka çiqişga undaş va şu yöl bilan soliq tuşumlarini oşiriş.
Haqiqatan ham, P2P-ötkazmalar juda ham ommalaşib borayotgani, bu xizmat köplab holatlarda “jismoniy şaxsdan jismoniy şaxsga” degan asl mazmuni böyiça emas, “jismoniy şaxsdan tadbirkorga” degan mazmun kasb etayotgani – bor gap. Lekin bunga qarşi kuraşişning hukumat tanlagan hozirgidek uslubi – nafaqat yuqorida aytilganidek qonunçilikka, balki iqtisodiy mantiqqa ham zid.
Gap şundaki, bu çora orqali davlat köradigan foyda yöqotiladigan foydaning oldida heç narsa bölmasligi mumkin. Çunki naqdsiz tölovlar ustidan nazoratning kuçayişi avtomatik ravişda naqd şakldagi tölovlarga talabni oşiradi. Bu – bank tizimidan mablağlarning oqib ketişiga, soliqdan qoçiş istagidagi dökondorlarning şunçaki boşqa yöllarni izlab topişiga, natijada naqd va naqdsiz tölovlar örtasidagi tafovutning ortişiga olib keladi.
Oxir-oqibat, közlangan maqsadlarga qisman erişilişi, qisqa muddatda yaşirin iqtisodiyotning muayyan qismi legallaşişga majbur bölişi mumkin, lekin uzoq istiqbolda bu çoraning samarasi haqida ijobiy fikr aytib bölmaydi, çunki kuraş yaşirin iqtisodiyotning sabablariga emas, oqibatlariga qaratilgan. Sabablar esa berilgan son-sanoqsiz imtiyozlar sabab soliq yuki barçaning yelkasiga teng va adolatli taqsimlanmayotganiga borib taqaladi.
Sabablar emas, oqibatlar bilan kuraşilarkan, zanjirdagi barça böğinlar uçun xaridlarning tranzaksion xarajatlari oşadi, norasmiy faoliyat yuritayotganlar esa şunçaki yangi şaroitlarga moslaşadi: yangi aylanma yöllarni qidiradi, vaziyat taqozosi bilan faoliyatini kengaytirmasligi, toraytirişi yoki töxtatişi mumkin. Va bu közga körinmas, lekin iqtisodiy ösişni sekinlaştiruvçi omilga aylanadi. Qolaversa, kuraşning hozirgidek yondaşuvi yangidan yangi kiritiladigan çoralarning borgan sari taqiq va çeklovlarga qarab boraverişini taqozo qiladi.
Yangi nazorat turini örnatişdan avval bor imkoniyatdan foydalaniş kerak
Rasmiylarda P2P ötkazmalarning tölov vositasi sifatida işlatilişiga qarşi kuraşişning boşqa vositalari ham bor edi. Xususan, çek beriş va terminallardan foydalaniş böyiça talablarga rioya etilişini nazorat qiliş böyiça hozirgi mavjud mexanizmlardan ham foydalaniş mumkin. Ya’ni, agar Soliq qömitasi istasa, xuddi çek beriş böyiça qat’iy talablarni muvaffaqiyatli örnata olgani kabi, P2P bilan savdo qilişni ham ma’muriy yöl bilan sezilarli kamaytira oladi.
Qömita ana şu effektiv çora bilan kifoyalanişi mumkin bölgan şaroitda esa, amalda bu çoralarni deyarli qöllamayapti. Köplab dökonlardagi kassalarda oçiqçasiga 16 xonalik karta raqamlari yozib qöyilganini köriş mumkin. Ayrim dökonlarda esa bir neçta tölov tizimlarining QR-kodlari tuşirilgan bannerlar ilingan: bu QR-kodlar skaner qilinganida, “Joyida tölov” kabi qonuniy tölov amaliyotiga emas, P2P-ötkazmaga olib boradi.
Tadbirkorlar ana şunday oçiq-oşkora tarzda P2P-ötkazmalar orqali savdo qilyapti. Bu bemalolçilikdan soliq organlari albatta xabardor, lekin negadir befarq. Savdo nuqtalariga bu masalada şunçalik erkinlik berib qöyilganidan, göyoki kimdir manfaatdordek, “tegmay tur” degan topşiriq bordek taassurot ham uyğonadi. Birdaniga keskin kuraş e’lon qilingan paytda soliq tuşumlarida sezilarli özgariş bölişini ta’minlaş uçun şundaydir, ehtimol.
Şu örinda Soliq qömitasining P2P ötkazmalardan xabardor bölişga intilişi şu yaqin orada boşlanmaganini ham eslab ötiş lozim. 2020 yilda qömita “Bank siri töğrisida”gi qonunni özgartirib, oylik pul aylanmasi 30 mln sömdan oşgan yoki 10 tadan köproq P2P ötkazmalari amalga oşirilgan jismoniy şaxslarning bank kartalari böyiça hisobvaraqlar haqidagi ma’lumotlarni elektron tarzda olib turmoqçi bölgandi. Lekin ham jamoatçilik, ham hukumat rasmiylari tomonidan bölgan qarşilik sabab, yakunda soliqçilar işlab çiqqan qaror loyihasi qabul qilinmay qolgandi.
Fikrimizça, bu safar muhokamaga ham qöyilmay, nosamimiy yöllar bilan farmonga qöşib yuborilgan talab qayta körib çiqilişi kerak. Jismoniy şaxslar örtasidagi ötkazmalardan savdo maqsadlarida foydalaniş holatlarini soliq nazoratining amaldagi mexanizmlaridan foydalaniş orqali ham tiyib tursa böladi.
Şuningdek, rivojlangan davlatlar tajribasidan kelib çiqib, jismoniy şaxslarda P2P ötkazmalar böyiça hisobdorlik majburiyati vujudga kelişining tartiblari va me’yorlarini belgilaş masalasini ham örganib çiqiş mumkin. Bunda örnatiladigan talablar barçaga emas, faqat 1 oyda şartli 100 ta ötkazmani qabul qiluvçilargagina taalluqli bölişi, bu talab avvalo qonunda körsatilişi maqsadga muvofiq.
Xulosa örnida aytiş kerakki, budjetga tuşumlarni oşiriş, yaşirin iqtisodiyotga qarşi kuraşiş vektori – avvalo iqtisodiy ösiş uçun şart-şaroit yaratişga, barça uçun teng va adolatli soliq siyosatini yuritişga, erkin va oçiq bozor iqtisodiyotini rivojlantirişga, mustaqil sud tizimini qurişga qaratilgan bölişi kerak.
Qonunlarga mosligi şubhali bölgan yangidan yangi nazorat mexanizmlarini yaratişga emas.