Kredit oliş vasvasasi. Aholining qarz yuki şiddat bilan oşmoqda
|20:36 / 12.12.202437 1479 min
Özbekistonda qarz oliş nihoyatda qimmat. Şunga qaramay, oxirgi 5 yil içida jismoniy şaxslarning banklardagi kreditlari qoldiği 4,3 barobarga köpayib, qariyb 173 trillion sömga yetgan. Moliyaviy intizom masalasi har qaçongidan dolzarblaşib, borgan sari köproq odamlar qiyin ahvolga tuşib qolmoqda. Bunga sabab nima?
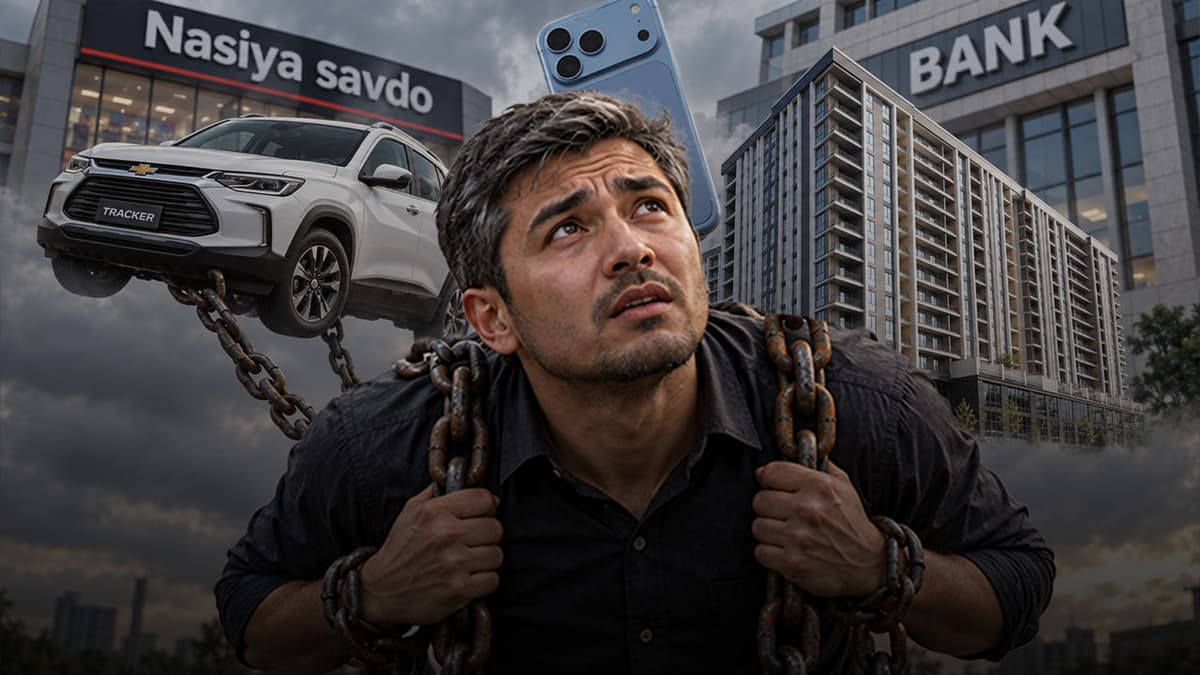
Bugungi kunda mahsulotlarni kredit yoki bölib tölaşga oliş özbekistonliklar kundalik hayotining ajralmas qismiga aylangan desak mubolağa bölmaydi. Odamlar eng kiçik maişiy texnikalardan tortib, avtomobil yoki uy-joy xarid qilişgaça bölgan turli maqsadlar uçun banklardan yoki boşqa moliyaviy taşkilotlardan qarz olişyapti.
Ammo bu köp holatlarda töğri qaror bölmasligi mumkin.
Özbekistonliklarning qança krediti bor?
Markaziy bank ma’lumotlariga köra, 2024 yilning 1 noyabr holatiga, banklar tomonidan jismoniy şaxslarga ajratilgan jami kreditlar qoldiği 172,8 trln söm yoki 13,7 mlrd dollarni taşkil etgan. Bu – bir yil oldingi körsatkiçdan 20 foizga köp.
Statistik raqamlarga e’tibor berilsa, oxirgi yillarda özbekistonliklarning qarz yuki ortib borayotganini köriş mumkin. Masalan, 2020 yilning 1 yanvar holatiga, jismoniy şaxslarning kredit qoldiği 39,9 trln söm bölgan. Bu miqdor ayni paytga kelib 4,3 barobarga köpaygan.
Öz navbatida, bu davr oraliğida muammoli kreditlarning jami kreditlardagi uluşi ham 1,5 foizdan 4,2 foizgaça ösgan.
Jismoniy şaxslar asosan quyidagi maqsadlarda kredit olişgan:
Avvalo, bir narsaga juda jiddiy e’tibor beriş lozim: kredit sovğa yoki ehson emas, balki jiddiy moliyaviy majburiyat yuklovçi qarz. Kimdir bankdan kredit olsa, uni belgilangan vaqtda va ma’lum foizi bilan qaytarişi kerak. Bir qaraganda, bank pulga ehtiyoji bor odamning joniga oro kirgandek körinadi. Aslida esa unday bölmasligi mumkin.
Onlayn moliyaviy xizmatlar rivojlangani va jarayon soddalaştirilgani fonida özbekistonliklarning qarz yuki ortib boryapti. Odamlar töy va boşqa marosimlar uçun, maişiy texnika va avtomobil uçun, hatto totalizatorga pul tikiş uçun ham kredit olişga ötib ketişdi.
Ayrim qarzdorlar mablağlarning notöğri va noörin işlatilişi ortidan, bitta kredit uçun olingan pulni yana kredit olib yopişga ötgan. Buning ortidan oilaviy nizolar, kelişmovçilik va jinoyatlar köpayyapti.
Nima uçun Özbekistonda kredit foizlari yuqori?
Xalqaro taşkilotlardan olingan ma’lumotlar asosida TheGlobalEconomy sayti tuzgan reytingga köra, Özbekiston kredit foizi yuqoriligi böyiça dunyoda 83 mamlakat içida yettinçi örinni, Osiyoda esa birinçi örinni egallagan.
Markaziy bank e’lon qilgan ma’lumotlar şuni körsatadiki, 2024 yilning 9 oyi davomida tijorat banklari tomonidan jismoniy şaxslarga ajratilgan kreditlarning örtaça foiz stavkasi 24,5 foizni taşkil qilgan. Bunda imtiyozli kreditlar va miqroqarzlar böyiça foiz körsatkiçi hisobga olinmagan.
E’tiborlisi, Özbekiston şaroitida köpçilik murojaat qiladigan mikroqarzlarning foizlari ança baland. Bu davlat banklarida örtaça 30-35 foiz atrofida bölsa, onlayn kredit beriş bilan şuğullanuvçi raqamli banklarda 49 foizgaça. Köplab qarzlar aynan 40-49 foiz oraliğidagi majburiyat bilan onlayn mikroqarz taqdim etadi.
Pulning narxi qimmatligi – fundamental iqtisodiy, siyosiy va huquqiy asoslarga borib taqaladi.
Birinçi omil – yuqori inflatsiya. Qarz beruvçilar pulning kelajakdagi qiymati kamayib ketişini hisobga oladi.
Ikkinçidan, resurslar qimmat. Özbekistonning xalqaro kredit reytingi past bölgani sababli, banklar xorijdan mablağlarni yuqori foiz stavkalari bilangina jalb qilişi mumkin. Bu esa kreditlar qiymatiga ta’sir qiladi.
Uçinçidan, risk darajasi yuqori. Kreditni qaytarişda keçikişlar tez-tez uçrab turadi. Şuningdek, iste’molçilarning tölov qobiliyatini aniqlaşda ma’lumotlar yetişmasligi ham foizlar balandlaşiga ta’sir körsatadi.
Iste’molçilar uçun qarz yuki qanday?
Yuqorida banklar uçun risk darajasi yuqori ekani haqida aytib ötdik. Kredit olayotgan yoki biror mahsulotni böliş tölaş ilinjida xarid qilayotgan odam uçun ham bu xavf nihoyatda baland. Qimmatroq mahsulot, masalan kreditga maşina oliş misolida buni körib çiqaylik.
Kun.uz suhbatlaşgan xaridorlardan birining sözlariga köra, u 325 mln söm narxdagi avtomobilni xarid qilgan. Bunda 20 foiz boşlanğiç tölov – 65 mln sömni tölagan holda, yillik 24 foizdan 5 yilga 260 mln söm avtokredit rasmiylaştirgan. Ayni paytda xaridor 7 mln 480 ming sömdan oylik tölovni amalga oşiryapti, grafik böyiça umumiy kredit miqdori 5 yilda 450 mln sömga boradi. 20 foizlik boşlanğiç tölov bilan birga maşina unga 514 mln sömga tuşadi.
Qimmat maşinalarning sotuvdan keyingi narxi keskin arzonlaşi heç kimga sir emas. Bu qoida raqobat muhiti ança çeklangan Özbekiston bozorida ham işlayapti. Xususan, yuqoridagi xaridor sotib olgan avtomobilning 10 ming km atrofida yurgan yaxşi holatdagisini turli xil onlayn platformalarda joylaştirilgan sotuv e’lonlari orqali yoki bozordan 250-260 mln söm oraliğida sotib oliş mumkin.
Köpçilik foydalanadigan va oxirgi yillarda aholining kambağal va örta qatlami orasida ommaviylaşgan onlayn mikroqarzlar haqida ham töxtalsak. Masalan, “A” bankda 20 mln sömni 2 yilga 47 foizdan olsangiz, bankka buning uçun 11 mln 214 ming söm qöşimça pul tölaşingiz kerak böladi. Yoki “B” bankdan 60 mln sömni 32 foizdan 3 yilga olsangiz, buning foiz tölovlari uçun 34 mln söm tölaşga töğri keladi.
Muddatli tölovga mahsulot xarid qilişda ham qarz yuki xaridor uçun juda yuqori. Xususan, naqd pulga bozorda taxminan 7,5 mln sömga oliş mumkin bölgan muzlatkiçni marketpleyslardan 12 oyga nasiyaga oliş sizga kamida 12 mln sömga tuşişi mumkin.
Boşqa mamlakatlarda vaziyat qanday?
Statista kompaniyasi ma’lumotlariga köra, 2023 yilda örtaça foiz stavkasi Şveytsariyada 2,86 foizni, Isroilda 2,96 foizni, AQŞda esa 3,28 foizni taşkil qilgan. Bunda Özbekistondagi örtaça foiz körsatkiçi 22,5 foiz deya baholanib, kredit resursi eng qimmat davlatlar qatoridan joy olgan.
Trading Economics'ning qayd etişiça, dunyoda eng arzon kreditlar Peruda – 0,8 foiz. Yaponiya bu körsatkiç 1,7 foiz, Daniyada esa 3,25 foizni taşkil etadi. Taqqoslaş uçun, Peruda banklardan qarz oliş Özbekistonga nisbatan 30 barobarga arzon.
Şuni alohida ta’kidlaş lozimki, nafaqat kambağallar, balki köp pul topadiganlar ham kredit tuzoğiga tuşişi mumkin. Buning uçun Nikolas Keyj, Mayk Tayson, Jonni Depp kabi maşhurlar bilan boğliq holatlarni eslaş kifoya. Ularning boyligi bir neça yuz million dollarni taşkil etgan bölsa-da, qarzlari tufayli bankrotlik yoqasiga kelib qolişgan va jiddiy moliyaviy muammolarni boşdan ötkazişgan.
Özbekiston şaroitida yuqori foiz evaziga olinayotgan kreditlar odamlarning moliyaviy intizomini buzib, qiyin ahvolga tuşirib qöyyapti. Hissiyotga berilib, qarzga 15 mln sömlik telefon oliş insonni bir neça kunga xursand qilişi mumkin, lekin hayotini köp ham özgartirmaydi. Keyin esa narxi kundan kunga arzonlaşadigan va eskiradigan qurilma uçun tölovlarni oylar va yillar davomida amalga oşirib borişi kerak.
Onlayn qimor öyinlariga pul tikiş uçun qarz olib, qiyin ahvolga tuşib qolgan va hattoki buning ortidan öz joniga qasd qilayotgan yoşlarning soni ortib borayotgani esa juda ham açinarli.
Islom moliyasi joriy etiladimi?
Bundan uç yil oldin, öndan ortiq banklarda islom darçalarini yölga qöyiş ustida işlar boşlangani xabar qilingandi. Tadbirkorlar örtasida ötkazilgan sörovlarda ham ularning 38 foizi islom moliyasi asosida resurs oliş istagini bildirgan.
Özbekistonda islom moliyasining keng kölamda joriy etilişi 5 mlrd dollarlik qöşimça resurs paydo bölişiga va mamlakatdagi raqobat muhitiga ança ijobiy ta’sir qilişi mumkinligini davlat rahbari ham aytib ötgandi.
May oyida Markaziy bank raisi örinbosari Behzod Hamroyev islom moliyasi töğrisidagi qonun loyihasi işlab çiqilgani, loyiha yil oxirigaça parlamentga kiritilişini ma’lum qilgandi. Amalda bu öz tasdiğini topmayapti.