«3,5 yil pul toʻladim, hali ham zarardaman». Nega odamlar kreditga botib boryapti?
|17:091 79711 min
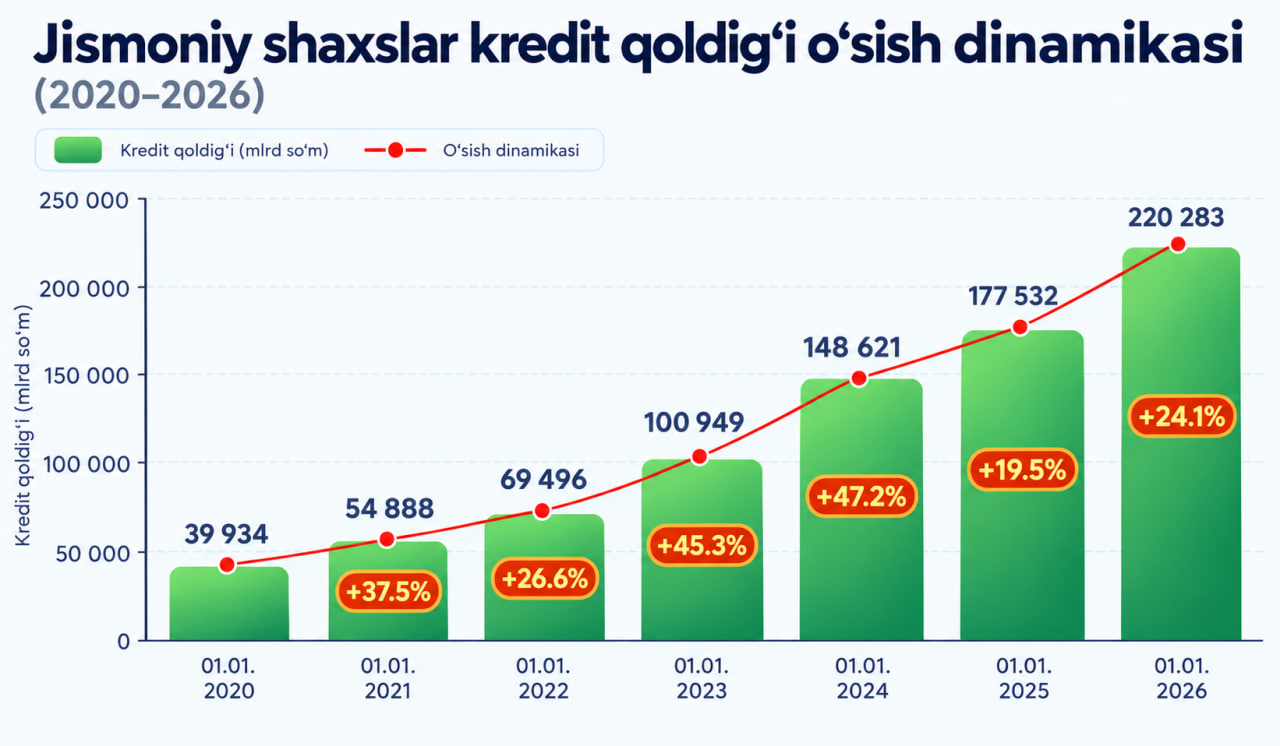
Oʻzbekistonda qarz olish nihoyatda qimmat. Shunga qaramay, oxirgi 6 yil ichida jismoniy shaxslarning banklardagi kreditlari qoldigʻi 6 barobarga koʻpayib, 20 mlrd dollarga yetdi. Moliyaviy intizom masalasi har qachongidan dolzarblashib, borgan sari koʻproq odamlar qiyin ahvolga tushib qolmoqda. Bunga sabab nima?
Bugungi kunda mahsulotlarni kredit yoki boʻlib toʻlashga olish oʻzbekistonliklar kundalik hayotining ajralmas qismiga aylangan desak mubolagʻa boʻlmaydi. Odamlar eng kichik maishiy texnikalardan tortib, avtomobil yoki uy-joy xarid qilishgacha boʻlgan turli maqsadlar uchun banklardan yoki boshqa moliyaviy tashkilotlardan qarz olishyapti. Jamiyatda kreditga yashash maʼlum maʼnoda «yangi norma»ga aylanib qoldi.
Qarz olish jarayoni ham har qachongidan-da osonlashgan. Smartfon ekranidagi bank ilovasida atigi ikkita tugmani bosish, yuzni skaner qilish va SMS-kodni tasdiqlash kifoya - bir necha daqiqa ichida kerakli summa kartangizga kelib tushadi. Bu qulaylik inson psixologiyasini tezda oʻziga rom etadi va moliyaviy ehtiyojlarning eng tezkor yechimidek boʻlib koʻrinadi. Aslida-chi, real vaziyat qanday?
Oʻzbekistonliklarning qancha krediti bor?
2026-yilning 1-avgust holatiga banklar tomonidan jismoniy shaxslarga ajratilgan jami kreditlar qoldigʻi 239 trln 801 mlrd soʻm yoki qariyb 20 mlrd dollarni tashkil etadi. Bu – bir yil oldingi koʻrsatkichdan 18,8 foizga koʻp.
Statistik raqamlar oxirgi yillarda qarz qoldigʻi shiddatli tarzda oʻsib borayotganini koʻrsatyapti. Masalan, 2020-yilning 1-yanvar holatiga jismoniy shaxslarning kredit qoldigʻi 39 trln 934 mlrd soʻm boʻlgan. Bu miqdor ayni paytga kelib 6 barobarga koʻpaygan.
Oxirgi 6 yillik davrni tahlil qiladigan boʻlsa, aholi kreditlarining keskin oshgan davri 2023-yilga toʻgʻri keladi. Bu davrda qarz qoldigʻi 48 trln soʻmga yoki 47 foizga koʻtarilgan.
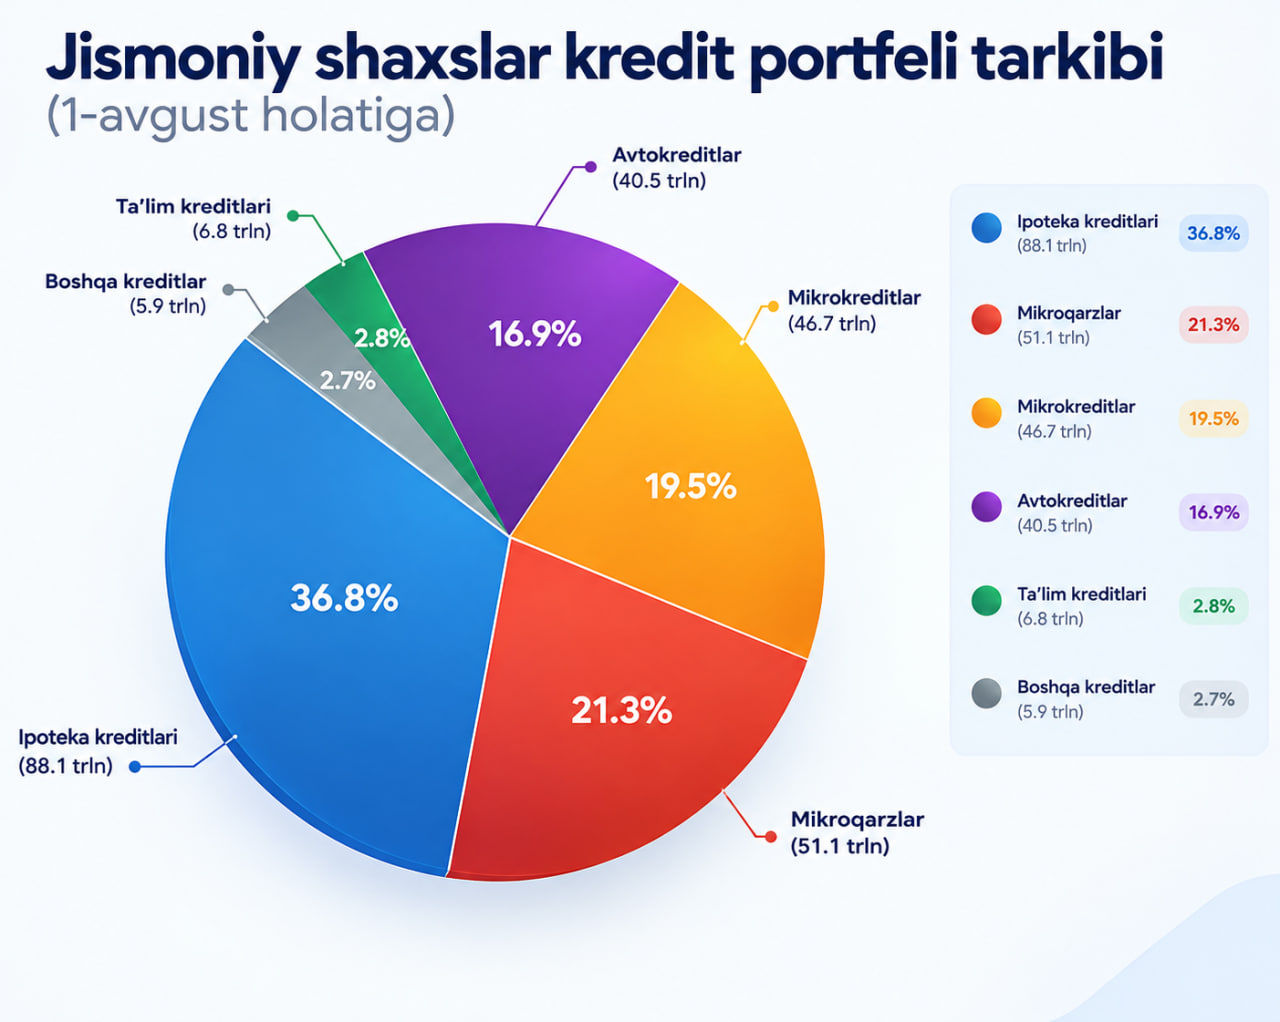
1-avgust holatiga koʻra, jismoniy shaxslar asosan quyidagi maqsadlarda kredit olgan:
Raqamlarga qaraydigan boʻlsak, aholi umumiy qarz portfelining 40 foizdan ortiq qismini mikrokreditlar va mikroqarzlar tashkil etadi. Bu turkum qarzlar foizi yuqori va koʻpincha maʼlum bir real aktivga aylanmaydigan kreditlardan iborat boʻladi. Avtokreditlarning ulushi ham ancha yuqori - 17 foiz. Klassik moliya qoidalariga koʻra, mashina qiymatini yoʻqotuvchi aktivdir. 40 trln soʻmdan koʻproq pulning avtokreditlarga yoʻnaltirilgani xarid qobiliyati uzoq muddatli qarz hisobiga ushlab turilgani, biroq odamlarning fundamental boyligi oshmayotganini bildiradi.
Mavzuga oid
«3,5 yil pul toʻladim, hali ham zarardaman»
Avvalo, bir narsaga juda jiddiy eʼtibor berish lozim: kredit sovgʻa yoki ehson emas, balki jiddiy moliyaviy majburiyat yuklovchi qarz. Kimdir bankdan kredit olsa, uni belgilangan vaqtda va maʼlum foizi bilan qaytarishi kerak. Bir qaraganda, bank pulga ehtiyoji bor odamning joniga ora kirgandek koʻrinadi. Aslida esa unday boʻlmasligi mumkin. Kun.uz bilan suhbatlashgan va ismi sir saqlanishini soʻragan Navoiy viloyati Karmana tumanidan boʻlgan murojaatchi soʻzlariga koʻra, u avtokredit ortidan jiddiy moliyaviy va ruhiy muammolar girdobiga tushib qolgan.
«Taksi qilib roʻzgʻor tebrataman degan maqsadda 2023-yilning mart oyida ikkilamchi bozordan Nexia-3 mashinasini olgandim. Boshida hammasi men uchun foydali boʻlganday tuyuldi, xuddi lotereyaga yutuq chiqqanday xursand boʻldim. 2020-yilda ishlab chiqarilgan avtomobil uchun nomimga 117 mln soʻm avtokredit rasmiylashtirdik. Bozordagi olibsotarlar mendan qoʻshimcha toʻlovlar uchun faqatgina 25 mln soʻm berishimni, oʻzlari hamma hujjat ishlarini rasmiylashtirishlarini aytishdi. Shunday qilib, 84 oyga 117 mln soʻm kredit oldim, oylik toʻlov 2 mln 985 ming soʻmdan chiqdi. Keyinchalik bu qarordan juda afsuslandim. Shu paytgacha amal-taqal qilib oylik toʻlovlarni yopib kelayotgandim. Orada uzilish boʻlib qolib, 2 oylik toʻlov kechikdi. Mashinani bankdan kelib olib ketishdi. Jonimga tegib ketganidan, olinglar shu Nexia-3'ni, mening qarzimni yopsalaring boʻldi, deb aytdim. Hisoblasak, bankdan hali 70 mln soʻm qarzim bor ekan, mashinani 62 mln soʻmga baholab, oʻrtadagi tafovutni toʻlashimni aytishdi. Bozorga olib chiqsam, narxlar tushib borayotgani hisobiga 60 mlnga ham real xaridor chiqmadi. Xullas, 25 mln soʻm va 3,5 yil kredit toʻladim, hali ham zarardaman. Qilgan ishimdan qattiq afsuslanyapman, umrim behuda oʻtib ketayotgandek tuyulyapti», deydi murojaatchi.
Odamlar toʻy va boshqa marosimlar uchun, maishiy texnika va avtomobil uchun, hatto totalizatorga pul tikish uchun ham kredit olishga oʻtib ketishdi. Ayrim qarzdorlar mablagʻlarning notoʻgʻri va nooʻrin ishlatilishi ortidan, bitta kredit uchun olingan pulni yana kredit olib yopishga oʻtgan. Buning ortidan oilaviy nizolar, kelishmovchilik va jinoyatlar koʻpayyapti.
Krediti borlar soni oshyapti
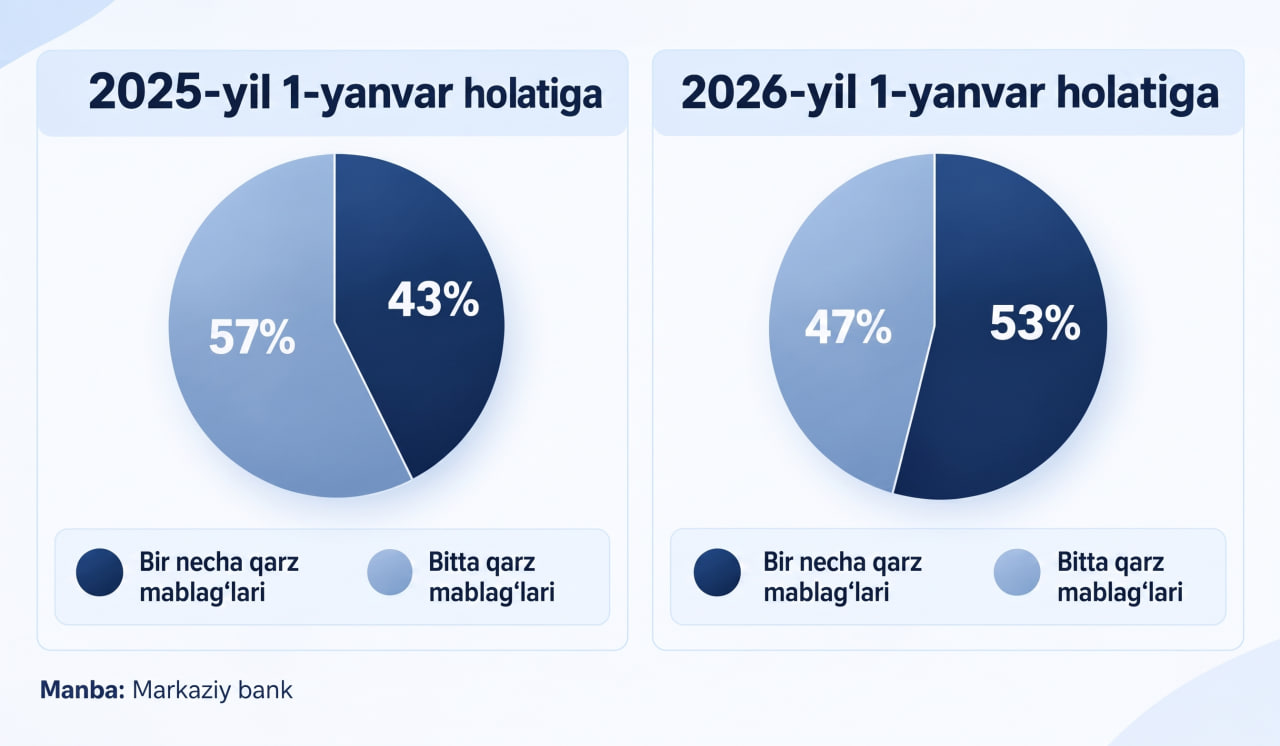
Markaziy bank maʼlumotlariga koʻra, aholiga ajratilayotgan kreditlar tarkibida bir nechta qarz majburiyatlariga ega boʻlgan qarzdorlar ulushi oʻsib boryapti. 2025-yil davomida bankdan kredit olgan aholining 53 foizida banklar va bankdan tashqari tashkilotlar oldida bir nechta qarz majburiyatlari mavjudligi kuzatilgan.
Oʻtgan yil yakuni boʻyicha bank kreditlariga ega aholi soni 5,2 mln kishiga yetib, yillik 11 foiz oʻsish qayd etilgan. Shu bilan birga, har 1000 nafar mehnatga layoqatli aholiga toʻgʻri keladigan qarzdorlar soni 20 kishiga ortib, 244 kishini tashkil etgan. Jismoniy shaxslarga ajratilgan jami kreditlar boʻyicha qarzga xizmat koʻrsatishning daromadga nisbati esa 37 foizni tashkil etgan.
Nega Oʻzbekistonda kredit foizlari yuqori?
Xalqaro tashkilotlardan olingan maʼlumotlar asosida Statbase sayti tuzgan reytingga koʻra, Oʻzbekiston kredit foizi yuqoriligi boʻyicha dunyoda 148 mamlakat ichida 10-oʻrinni, Osiyoda esa 2-oʻrinni egallagan.
Markaziy bank eʼlon qilgan maʼlumotlar shuni koʻrsatadiki, 14-sentabr holatiga jismoniy shaxslarga ajratilgan mikroqarzlar boʻyicha oʻrtacha foiz stavkasi 29,7 foizni tashkil etadi. Bunda avtokreditlar boʻyicha oʻrtacha stavkalar 21,9 foiz, ipoteka kreditlari boʻyicha esa 21,8 foiz boʻlgan.
Oʻzbekistonda pul narxi qimmatligi – fundamental iqtisodiy, siyosiy va huquqiy asoslarga borib taqaladi.
Birinchi omil – yuqori inflyatsiya va kutilmalar. Qarz beruvchilar pulning kelajakdagi qiymati kamayib ketishini hisobga oladi. Toʻgʻri, avgust oyida inflyatsiya darajasi 6,2 foizgacha sekinlashdi. Markaziy bank esa 2025-yilning mart oyidan beri asosiy stavkasini 14 foiz darajasida oʻzgartirmay kelyapti. Shundan buyon inflyatsiya 4,1 foiz bandga sekinlashdi, ammo asosiy stavka oʻzgarmadi. Bu koʻproq inflyatsion kutilmalar, iqtisodiyotning potensialga nisbatan holati hamda neytral foiz stavkasi kabi koʻrsatkichlar bilan bogʻliq boʻlishi mumkin. Asosiy stavka bu - banklar uchun pulning eng arzon boshlangʻich narxi. Bank pulni bazaviy manbadan arzon ololmagani sababli yakuniy mijozga taklif etiladigan kredit stavkasi ham oʻz-oʻzidan baland boʻladi.
Ikkinchidan, resurslar qimmat. Banklar kreditga beradigan mablagʻning asosiy qismini aholi va korxonalardan omonat koʻrinishida yigʻadi. Aholi oʻz jamgʻarmalarini milliy valyutada bankka qoʻyishi uchun banklar jozibador omonat foizlarini taklif qilishga majbur. Shuningdek, Oʻzbekistonning xalqaro kredit reytingi yuqori boʻlmagani sababli banklar xorijdan mablagʻlarni yuqori foiz stavkalari bilangina olishi mumkin. Bu esa kreditlar qiymatiga taʼsir qiladi.
Uchinchidan, risk darajasi yuqori. Kreditni qaytarishda kechikishlar tez-tez uchrab turadi. Shuningdek, isteʼmolchilarning toʻlov qobiliyatini aniqlashda maʼlumotlar yetishmasligi ham foizlar balandlashiga taʼsir koʻrsatadi.
Boʻlib toʻlash: imkoniyatmi yoki jiddiy moliyaviy yuk?
Oxirgi yillarda Oʻzbekistonda nasiya savdo yoki boʻlib toʻlash takliflari ham anchagina koʻpaydi. Bir qarashda kam daromadli insonlar uchun jozibali yechimdek koʻrinadigan nasiya savdodagi tovarlarning boshlangʻich va yakuniy narxlari chuqurroq oʻrganilsa, bu moliyaviy savodxonligi yuqori boʻlmagan aholi qatlami uchun jiddiy muammoga aylanishi mumkinligi ayon boʻladi.
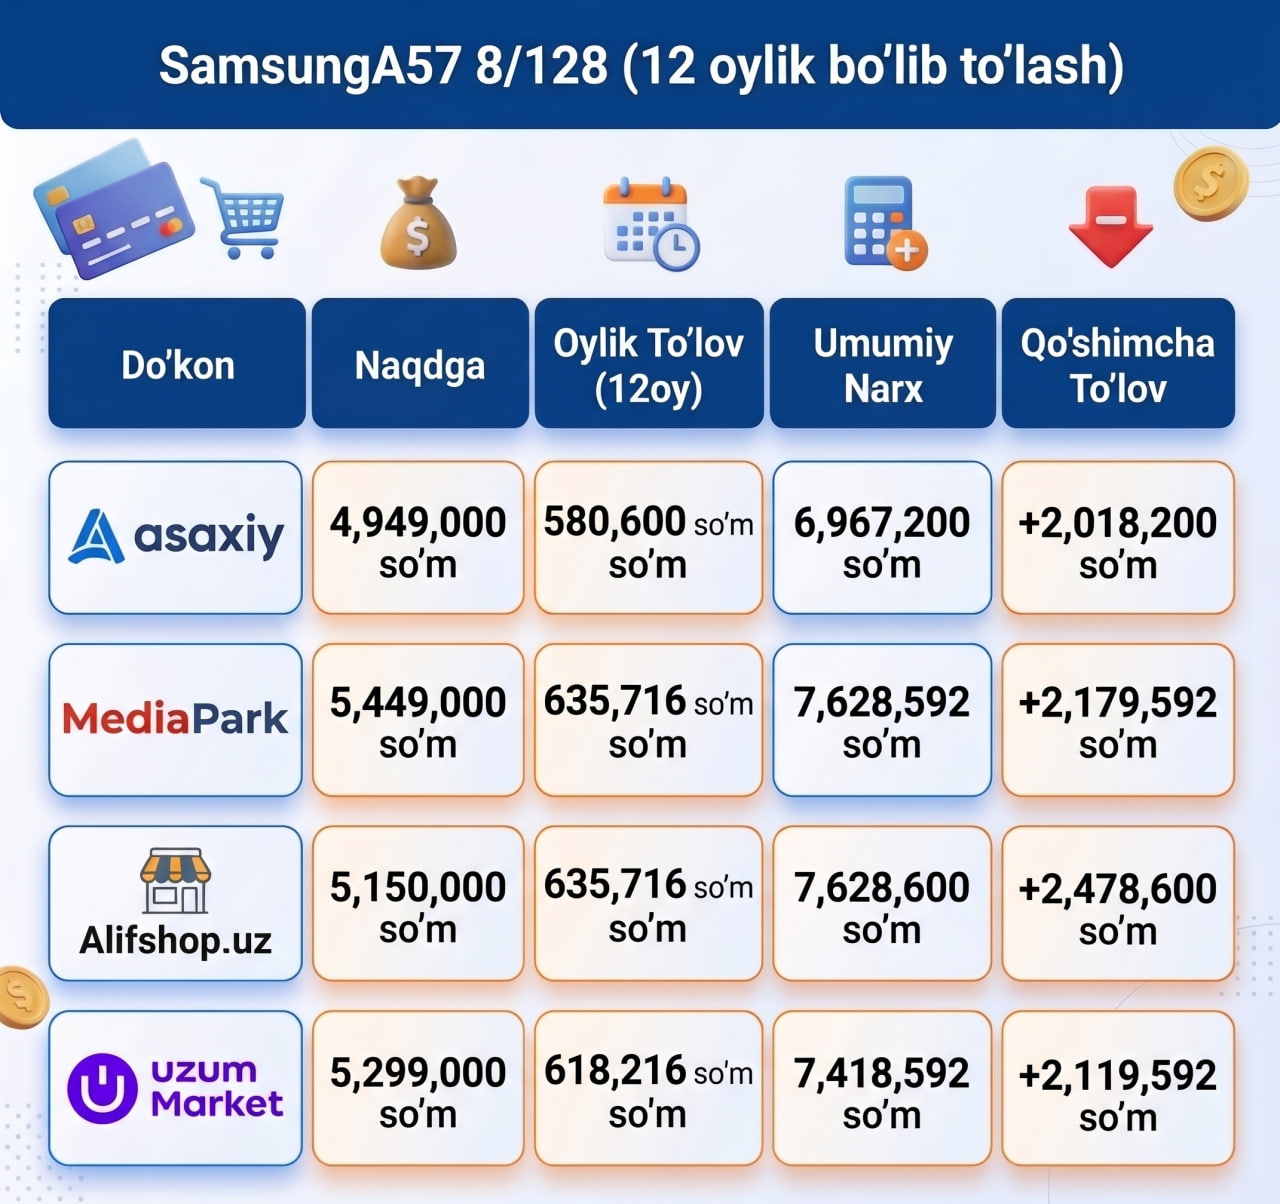
Kun.uz Samsung A57 8/128 telefoni misolida nasiya savdodagi narxlarning oʻzgarishini oʻrgandi. Bu smartfon ayni paytda Malika yoki Abu-Saxiy kabi bozorlarda naqd pulga 410 dollar yoki 4 mln 900 ming soʻm atrofida sotilyapti. Agar boʻlib toʻlashga olmoqchi boʻlsangiz, bir yil uchun eng kamida 40 foiz yoki eng kamida 2 mln soʻm bazaviy narxdan koʻproq toʻlashga toʻgʻri keladi.
Nasiya savdo doʻkonlari koʻpincha mijozning rasmiy daromadini chuqur tekshirmasdan, muddatli toʻlov rasmiylashtiradi. Bu esa aholining oʻz daromadiga toʻgʻri kelmaydigan miqdorda bir nechta nasiya shartnomalarini tuzib, ogʻir moliyaviy qaramlikka tushib qolishiga sabab boʻlmoqda.
Koʻp mahsulotlarning sotuvdan keyingi narxi keskin arzonlashadi. Bu telefon boʻladimi yoki boshqa elektrotexnika mahsuloti, 1 oy ichida 20 foizdan ham koʻproqqa qiymatini yoʻqotishi mumkin. Uzoq muddatga boʻlib toʻlash sharti bilan xarid qilayotganda bu jihatlarga ham eʼtiborli boʻlish kerak.
Daromadlar tez oʻsyaptimi yoki kreditlar?
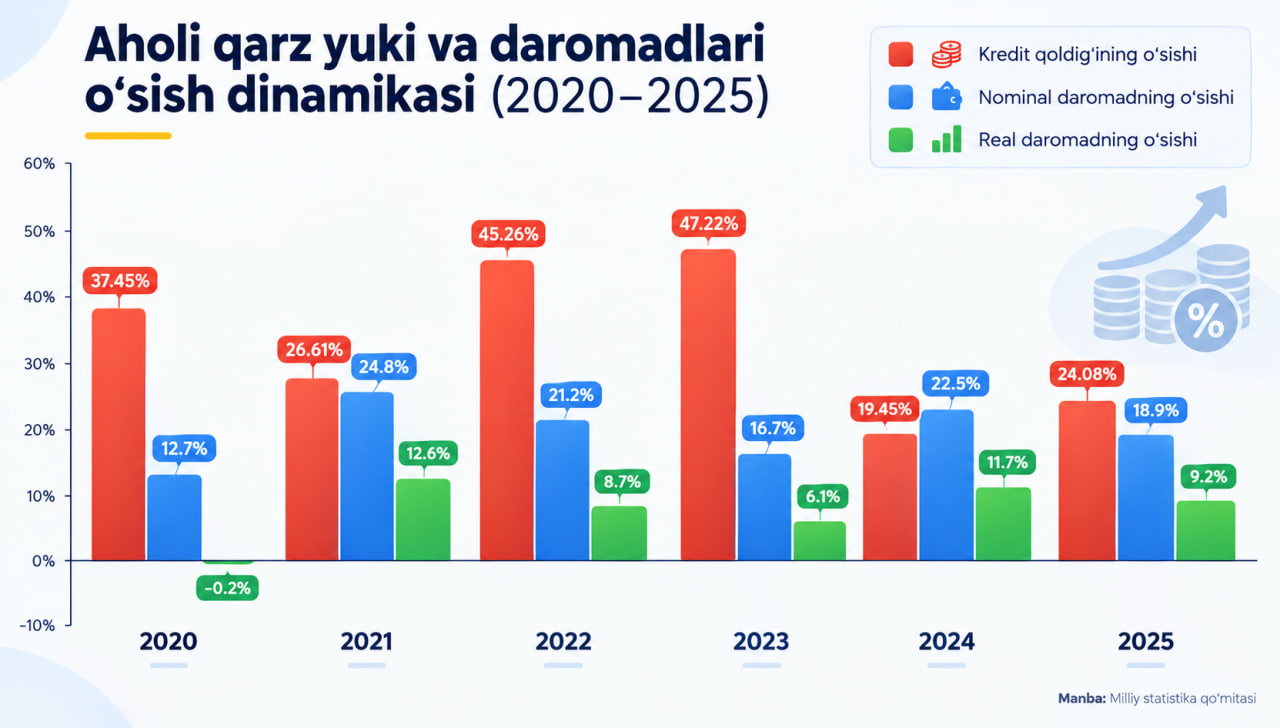
Yuqorida aholining qarzi shiddatli tarzda oshib borayotgani haqida toʻxtalib oʻtdik. Oʻz-oʻzidan savol tugʻilishi mumkin, bu mamlakat iqtisodiyoti uchun qanchalik xatarli? Bunda asosiy indikatorlardan biri qarz yukiga nisbatan daromadlarning oshishini tahlil qilishdir. Masalan, 2020-yilda pandemiya sababli aholi real daromadlari 0,2 foizga qisqargan boʻlsa, kreditlar qoldigʻi 37 foizdan koʻproqqa oshgan. 2023-yilda mamlakatda haqiqiy kredit bumi kuzatilgan. Qarz yuklamasi 47 foizga koʻtarilgan, odamlarning nominal daromadlar qariyb 14 foizgagina oʻsgan. Oʻrtadagi tafovut 2,8 barobarni tashkil qilgan. Inflyatsiyani hisobga olganda esa, aholining real yashash darajasi atigi 6,1 foizga yaxshilangan xolos. Markaziy bankning taʼsir choralari natijasida oxirgi yillarda vaziyat nisbatan yaxshilangan. Masalan, 2024-yilda nominal daromadlar qarz qoldigʻiga nisbatan koʻproq oʻsgan. 2025-yilda esa yana qarz yukining koʻpayishi daromadlarga nisbatan sezilarli darajada baland boʻlgan. Oʻtgan yilda kreditlar real daromadlarga nisbatan 2,6 barobarga tezroq oshgan.
Agar shartli Abdullayevlar oilasida oylik daromad 10 mln soʻmni tashkil qilib, ularning qarz yuki 2,5 mln soʻm boʻlsa, oilaga boshqa xarajatlarni moliyalashtirish uchun ham yetarli mablagʻ qolishi mumkin. Ammo shu 10 mln soʻm daromad fonida oylik kredit majburiyatlari 6 mln soʻmga yetsa, vaziyat keskinlashadi. Daromadning 60 foizi bankka ketsa, oila doimiy moliyaviy stress rejimiga oʻtadi. Kichik bir kutilmagan xarajat ham qarzni oʻz vaqtida toʻlash grafigini buzib yuborishi mumkin.
Umuman olganda, aholining maishiy texnika, smartfon yoki avtomobillarni yoppasiga kreditga xarid qilishi qisqa muddatda savdo hajmini keskin oshiradi. Bozor qizigandek, savdo-sotiq rivojlanayotgandek taassurot paydo boʻladi. Ammo bu aslida insonlarning kelajakdagi xarid qobiliyatini joriy isteʼmol uchun oldindan sarflab yuborishidir. Vaqt oʻtishi bilan oylik daromadining katta qismini kredit toʻlashga yoʻnaltirgan odamlarning tovar va xizmatlarga boʻlgan talabi pasayadi. Oqibatda, iqtisodiyotning boshqa tarmoqlarida savdo hajmi sekinlasha boshlaydi.