S&P Özbekistonning uzoq muddatli suveren reytingini “BB-“dan “BB” darajasiga oşirdi va prognozni «barqaror» deb belgiladi.
Reyting yaxşilanişiga nimalar asos qilib olingan?
Reytingning oşirilişi, birinçi navbatda, sönggi yillarda Özbekistonning makroiqtisodiy siyosatini yuritişdagi yaxşilanişlar bilan izohlanadi. Bu boradagi asosiy çoralar quyidagilarni öz içiga oladi:
- energiya tariflarini bosqiçma-bosqiç erkinlaştiriş;
- tartibga soliş sifati va nazoratini kuçaytiriş;
- davlat korxonalarini xususiylaştiriş;
- 2026 yilda JSTga a’zo bölişga tayyorgarlik.
Energiya tariflarining bosqiçma-bosqiç tannarx darajasiga kötarilişi hukumatning subsidiyalarni qisqartirişiga yordam bermoqda. Rasmiylar 2023 yil oktyabrdan boşlab korxonalar va aholi uçun elektr va gaz tariflarini oşirişni boşladi va jarayon 2025 yilda ham davom ettirildi. Bu özgarişlar inflatsiyani vaqtinça oşirgan bölsa-da, subsidiyalarning 2023 yildagi 1,5 mlrd dollar (YaIMning 1,4 fozi) darajasidan 2024 yilda 0,8 mlrd dollarga (YaIMning 0,7 foizi) kamayişiga yordam bergan.
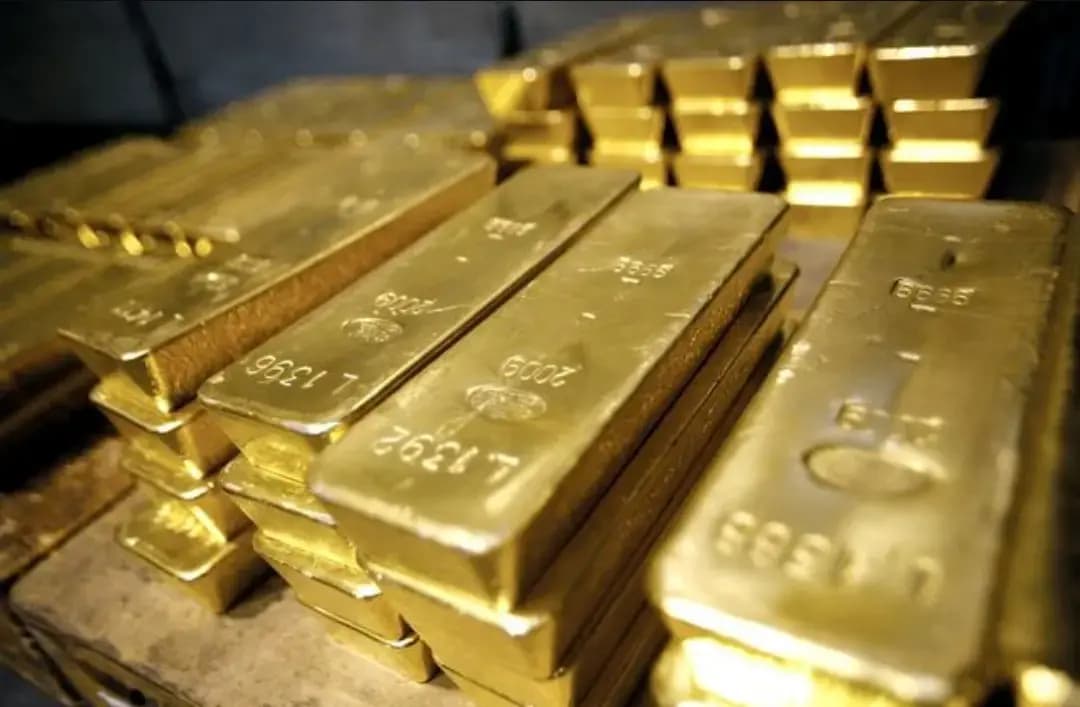
Rekord darajadagi oltin narxlari 2023–2025 yillar oraliğida Özbekistonning xalqaro zaxiralarini ikki baravarga köpaytirgan. Oltin va boşqa metallar umumiy eksportning qariyb 40 foizini taşkil etadi. Markaziy bank zaxiralarining 80 foizi monetar oltindan iborat. Buning natijasida mamlakat qulay taşqi savdo şaroitlaridan foyda köryapti.
Garçi geosiyosiy va global savdodagi noaniqliklar fonida Özbekiston uçun tölov balansiga oid xavflar yuqori deb baholansa-da, bu xatarlar quyidagi omillar orqali qisman yumşatiladi:
- taşqi moliyalaştirişning kuçliligi,
- taşqi qarz şartnomalarining uzoq muddatga tuzilişi,
- rivojlanayotgan bozorlar kontekstida taşqi qarz yukining nisbatan mö’tadilligi.
Şunga qaramay, taşqi manbalar hisobidan moliyalaştirilayotgan investitsiya loyihalari hukumat kutgan barqaror ösişni ta’minlay olmasa, qarz muammoga aylanişi mumkin.