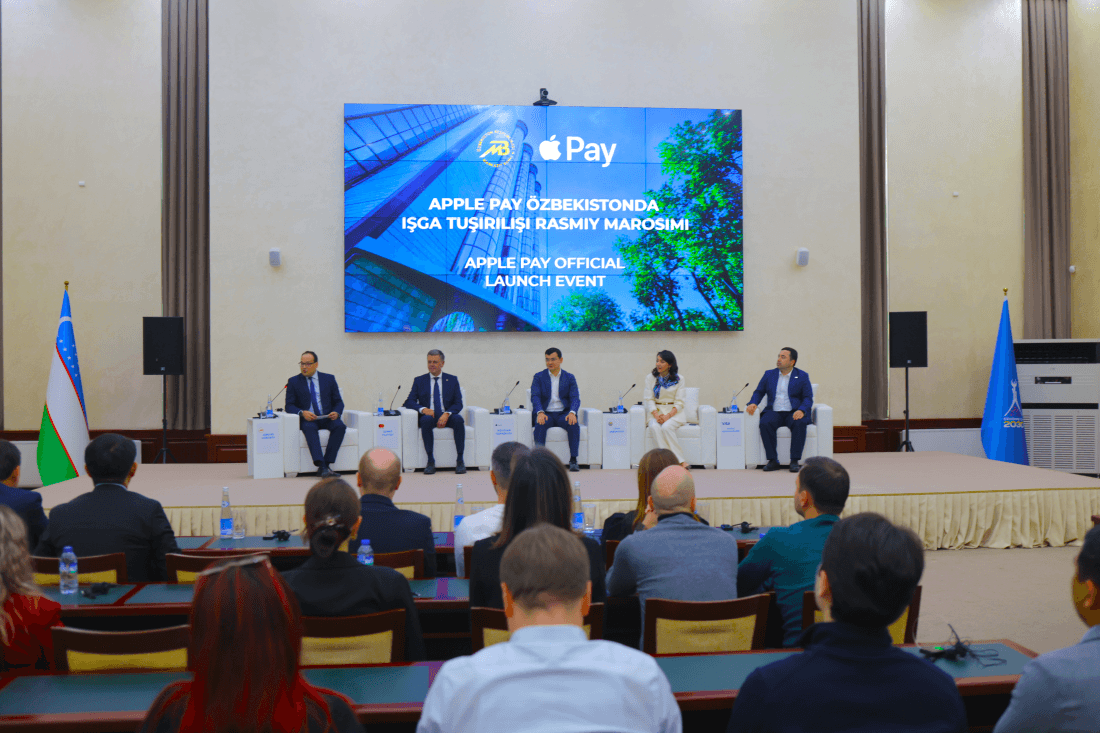
Özbekistonda banklar örtasida özaro hamkorlikni ta’minlovçi Account-to-Account formatidagi xizmat işga tuşirildi. Bu haqda Markaziy bank xabar bermoqda.
Uşbu xizmat Markaziy bankning Axborotlaştiriş boş markazi tomonidan yaratilgan texnik infratuzilma asosida amalga oşirilgan.
Account-to-Account (A2A) nima?
Bu – jismoniy şaxslar örtasida bir bank hisobidan boşqa bank hisobiga töğridan töğri pul ötkaziş imkonini beruvçi yana bir xizmat turidir.
Peer-to-Peer (P2P)dan farqi nimada?
P2P ötkazmalarda pul karta raqami orqali yuboriladi.
Account-to-Account'da esa mablağ töğridan töğri bank hisobvaraqlari örtasida amalga oşiriladi.
Asosiysi – bu boşqa karta emas va alohida yangi karta oçiş talab etilmaydi.
Bu – mavjud bank ilovangizda tanlanadigan ötkazma usuli bölib, pul ötkazişda xizmat turini tanlaş orqali amalga oşiriladi.
Bu – pul ötkazişning yangi usulidir.
Ma’lumot uçun, har bir fuqaro karta rasmiylaştirganda, karta bankdagi aynan şu hisobraqami asosida oçiladi.
Bu xizmat barça banklarda mavjudmi?
Bugungi kunda uşbu xizmat turi barça banklarga texnik jihatdan taqdim etilgan.
Boşqa ötkazma xizmatlaridan ham ilovada foydalaniş mumkinmi?
Amaldagi barça ötkazma xizmatlari saqlanib qoladi. Uşbu xizmat esa qöşimça imkoniyat bölib, fuqarolarga pul ötkazişda tanlov imkoniyatini kengaytiradi.
A-A xizmatining komissiyasi qança böladi?
Komissiyalar banklar tomonidan özlarining içki tarif siyosatiga muvofiq, mustaqil ravişda belgilanadi. Komissiya miqdori tanlangan bank va xizmat turiga qarab farq qilişi mumkin.
Markaziy bank bozor iqtisodiyoti şaroitida regulyator sifatida komissiyalarni belgilaş jarayoniga aralaşmaydi.