Pensiya islohoti kimlarga taʼsir qiladi? – rasmiylar bilan intervyu
|14:04 / 19.09.202634 92116 min
Özbekistonda pensiya yoşini oşiriş taklif qilinyapti – lekin bu hozir pensiya olayotganlarga taʼsir qilmaydi. Eʼlon qilingan pensiya islohoti loyihasiga köra, uzoq va samarali işlaganlarga adolatli pensiya tayinlaş közda tutilgan. Hukumat minimal iş stajini 7 yildan 15 yilga uzaytiriş orqali uzoq vaqt mehnat bozorida band bölganlar sonini köpaytirmoqçi.
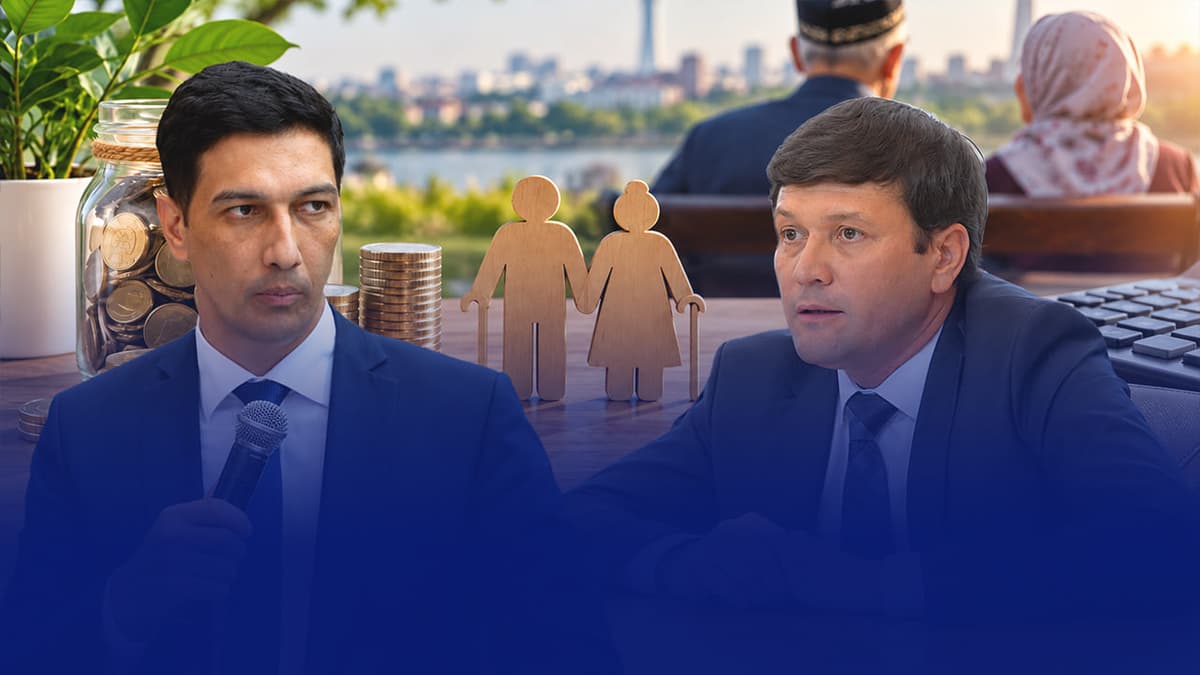
Özbekistonda pensiya tizimini özgartiriş taklif qilinmoqda. Bu boradagi hujjat loyihasi jamoatçilik muhokamasiga qöyildi. Hujjatga köra, pensiyani hisoblaşda inobatga olinadigan iş haqi davri amaldagi beş yildan boşlab bosqiçma-bosqiç 20 yilga oşirilişi, pensiyaga keçroq çiqqanlarga yuqori pensiya tayinlaş kabi takliflar bor. Bundan taşqari, pensiya yoşini bosqiçma-bosqiç oşiriş közda tutilmoqda. Şuningdek, öz-özini band qilganlar majburiy ravişda ijtimoiy soliqni tölaydi va buning evaziga dekret va kasallik davri nafaqalarini olişi mumkin böladi. Yana bir yangilik, endi har bir kişi özining jamğarib boradigan pensiyasiga öz maoşidan 5 foizini ötkazib tursa, bu kelajakda ularga pensiyaga çiqişdan oldin bir baza bölib xizmat qiladi. Kun.uz ayni masalalarni Pensiya jamğarmasi masʼullari Sardor Fayzullayev va Abror Xolmatov bilan. muhokama qildi.
“Pensiya oluvçilar sonining köpayişi keyingi avlodga moliyaviy yuk böladi”
Sardor Fayzullayev: Jamoatçilikning fikrini kuzatib, tahlil qilib turibmiz. Köpçilik islohot maqsadi faqat pensiya yoşini oşiriş degan fikrga kelyapti, lekin aslida bundan maqsad – fuqarolarni keksalikda munosib pensiya bilan taʼminlaş, ularning uzoq işlaganiga yaraşa pensiya bilan beriş, ular tölagan ijtimoiy soliqqa pensiya miqdorini moslaştiriş hamda fuqarolarning jamğarib boriladigan pensiya tizimida iştirokini rağbatlantirişdir. Şu bilan birga norasmiy sektorda işlaydigan fuqarolarni rasmiy sektorga ötkaziş orqali ularni pensiya tizimidagi qamrovini oşirişga qaratilgan takliflar ham bor.
Pensiya tizimida 2028-yildan boşlab pensiya yoşini har yili uç oydan oşiriş közda tutilyapti. Bunga asosiy sabab umr köriş davomiyligining uzaygani bilan boğliq. Bunda 3 ta tuşunça bor: pensiya, umr köriş davomiyligi va pensiya oliş davri. Bular bitta tuşunça emas, lekin bir-birini töldiruvçidir. Umr köriş davomiyligi bugungi kunda 90-yilga nisbatan (aynan Pensiya töğrisidagi qonun qabul qilingan payt) pensiya yoşi 60-55 yoş qilib belgilangan. Şundan beri umr köriş davomiyligi özgardi. Bu “avlodlar hamjihatligi”ga asoslangan tizimda keyingi avlodlarga moliyaviy yuk ötişiga sabab böladi. Yaʼni soliştiriş uçun aytsak, 90-yillarda pensiya oliş davri erkaklarda beş yilni, ayollarda 15 yilni taşkil qilgan bölsa, bugungi kunda ayollarda 22 yilni, erkaklarda 13 yilni taşkil qiladi. Yaʼni pensiya oliş davri öz-özidan oşgan. Buni umr köriş davomiyligining oşganligi bilan izohlaşimiz mumkin.
Bundan taşqari aholi tarkibida pensiya oluvçilarning uluşi ortib boradi. Bugungi kunda aholi tarkibida pensiya oluvçilarning uluşi 11 foizni taşkil qiladigan bölsa, 2040-yilga borib bu 15 foizga yetişi taxmin qilinyapti. Bu ham öz-özidan tizimning moliyaviy barqarorligiga taʼsir körsatadi.
Mavzuga oid
Pensiya yoşini oşiriş bu birdaniga emas, yaʼni bosqiçma-bosqiç bölyapti. Agar xorij tajribasiga qarasak, köp davlatlarda töğridan-töğri bir yilda pensiya yoşi har yili bir yildan yoki olti oydan oşirilgan holatlarni körişimiz mumkin. Biz fuqarolarga yengillik beriş maqsadida har yili uç oydan oşiriş haqida öyladik. Pensiya yoşini oşiriş davrida fuqarolarga maʼlum bir imtiyozlarni saqlab qoliş közda tutilgan. Masalan, imtiyozli asoslarda öta zararli işlarda işlaydigan fuqarolar uçun pensiya yoşi özgarmaydi. Qoida böyiça ularning yoşi ham pensiya yoşi bilan birga oşirilişi kerak. Bundan taşqari, fuqarolar pensiya yoşidagi, yaʼni 60 yoşdan yuqori erkaklar, 55 yoşdan yoşi yuqori bölgan ayollar uçun soliq, transport, tibbiy imtiyozlar saqlab qolinadi.
“Özgarişlar bugungi pensionerlarga taʼsir qilmaydi”
Har yili uç oyga pensiya yoşi oşsa, jamğarmada qançalik köproq daromad şakllanişi mumkin deganda, bu borada hisob-kitoblar qilingan. Bir yilda respublika böyiça 300 mingdan ortiqroq pensionerlar pensiyaga çiqadi. Har yili 175-180 mingga yaqin yangi pensioner qöşiladi. Bu köçib ketiş, vafot etiş orasidagi farq. Ular, hozirgi kundagi qonunçilikka asosan, 55-60 yoşga kirgan fuqarolarimiz hisoblanadi. Endi tasavvur qiling, mana şu 175 ming fuqaromizga deylik uç oy pensiya tayinlanmasa, bu 175 mingdan uç barobar kamroq pensiya tayinlanadi degani. Endi bugungi kunda pensiya jamğarmasi bir oyda salkam 7,5 trillionga yaqin mablağ har oyda pensionerlarga moliyalaştiradi. Bugungi kunda Özbekistonda 4.3 million pensioner mavjud. Ularga har oyda jamğarma tomonidan 7.5 trillion söm mablağ moliyalaştirib beriladi.
Bu iqtisod qilinadigan mablağ deyarli jamğarmani oyoqqa turğizadigan mablağ emas. Sababi öşa uç oy-uç oydan bu islohotlar amalga oşirilişi natijasida jamğarma unaqa katta mablağ tejab qolmaydi. Bu islohotlarning barçasi hozir pensiya olib turgan pensionerlarga umuman taʼsiri yöq. Bu faqatgina kelajakda pensiyaga çiqadigan 75-yildan keyin tuğilgan erkaklar yoki 80-yildan keyin tuğilgan ayollarga öşa taʼsir qilişni boşlaydi.
“Özini özi band qilganlarga ijtimoiy soliq majburiy böladi, evaziga ijtimoiy himoya beriladi”
Abror Xolmatov: Özini özi band qilgan şaxslar toifasi 2020-yilda, pandemiya davrida fuqarolarning uyda ötirib, xizmat körsatiş imkoniyatlarini kengaytiriş maqsadida joriy etilgan. Bugungi kunda uşbu toifa uçun 72 ta faoliyat turi belgilangan. Fuqarolar özlari amalga oşirayotgan faoliyat turini tanlab, Soliq qömitasining mobil ilovasi orqali özini özi band qilgan şaxs sifatida röyxatdan ötişi mumkin. 2025-yil davomida qariyb 5,9 mln fuqaro özini özi band qilgan şaxs sifatida röyxatdan ötgan. Şundan 860,2 ming nafari ijtimoiy soliq tölagan. 2025-yilda ijtimoiy soliq miqdori 412 ming sömni taşkil etgan.
Demak, röyxatdan ötgan özini özi band qilganlarning atigi 14,3 foizi ijtimoiy soliq tölagan, qolganlari esa bu tölovni amalga oşirmagan.
Ijtimoiy soliq tölamagan şaxs kelgusida ijtimoiy himoya tizimi bilan, jumladan, pensiya bilan qamrab olinmaydi. Pensiya oliş huquqini şakllantiriş uçun fuqaro maʼlum miqdorda ijtimoiy soliq tölaşi va tegişli iş stajiga ega bölişi kerak. Şu sababli özini özi band qilganlar uçun ijtimoiy soliqni majburiy qilişdan asosiy maqsad - ularning kelgusidagi ijtimoiy himoyasini mustahkamlaş. Fuqaro bugundan ijtimoiy soliq tölay boşlasa, kelgusida uşbu tölovlar hisobiga pensiya oliş huquqini şakllantirib boradi.
Bundan taşqari, ijtimoiy soliq tölangan taqdirda, fuqaro nogiron bölib qolganida nogironlik pensiyasi yoki boquvçisini yöqotganida tegişli pensiya oliş huquqiga ham ega bölişi mumkin. Bugungi kunda özini özi band qilganlarning ijtimoiy soliq tölamagan qismi bunday himoya bilan qamrab olinmaydi.
Özini özi band qilganlar uçun ijtimoiy soliqni majburiy qiliş masalasi boşqa davlatlar tajribasi asosida ham örganilgan. Jumladan, Belarus, Rossiya va Qozoğiston kabi davlatlarda özini özi band qilgan şaxslar uçun ijtimoiy tölovlar böyiça majburiy mexanizmlar mavjud.
Amaldagi loyiha böyiça 2027-yil 1-yanvardan özini özi band qilganlar uçun ijtimoiy soliqni majburiy qiliş taklif etilmoqda. Biroq bu hozirça loyiha va tegişli tartib tasdiqlanganidan keyingina kuçga kiradi.
Bugungi kunda ijtimoiy soliq miqdori 440 ming sömni taşkil etadi. Uni yil davomida bir yöla yoki oyma-oy tölaş imkoniyati közda tutilmoqda. 440 ming sömni 12 oyga bölganda, oyiga qariyb 36,7 ming sömdan töğri keladi.
Ijtimoiy soliq tölaş evaziga fuqaro nafaqat kelgusida pensiya oliş huquqini şakllantiradi, balki homiladorlik va tuğiş nafaqasi hamda kasallik varaqasi böyiça tölovlardan foydalaniş imkoniga ega böladi.
“Pensiya va nafaqani adaştirib yubormaslik kerak”
Abror Xolmatov: Özini özi band qilgan fuqaro 440 ming sömdan yetti yil davomida ijtimoiy soliq tölasa, özgarmagan miqdor hisobida jami 3,3 mln söm atrofida tölov amalga oşiradi. Yetarli stajga ega bölgaç, fuqaro minimal pensiya oliş huquqini qölga kiritişi mumkin. Bu holatda fuqaroning ijtimoiy soliq tölagan mablaği va kelgusida olişi mumkin bölgan pensiya miqdori örtasidagi farq sezilarli böladi.
Bugungi kunda töliq pensiya oliş uçun ayollarda 55 yoş va 20 yil, erkaklarda esa 60 yoş va 25 yil iş staji talab etiladi.
Agar fuqaro belgilangan yoşga yetgan bölsa-yu, töliq stajga ega bölmasa, pensiya mavjud stajiga mutanosib ravişda tayinlanadi. Masalan, 20 yil töliq staj örniga 15 yil stajga ega bölgan şaxsning pensiyasi ham şunga mos ravişda hisoblanadi. Bunda minimal staj talabi ham mavjud. Bugungi tartib böyiça kamida yetti yil stajga ega bölgan fuqaroga pensiya tayinlanadi.
Qonunçilikka köra, tayinlangan pensiya miqdori eng kam isteʼmol xarajatlaridan kam bölmasligi kerak. Bugungi kunda eng kam isteʼmol xarajatlari 715 ming söm etib belgilangan, minimal pensiya miqdori esa 878 ming sömni taşkil etadi.
Umuman iş stajiga ega bölmagan fuqarolar uçun esa boşqa tartib amal qiladi. Ular pensiya emas, ijtimoiy nafaqa oladi. Bugungi tartibga köra, erkaklar 65 yoşdan, ayollar esa 60 yoşdan boşlab ijtimoiy nafaqa olişlari mumkin. Ijtimoiy nafaqaning manbasi Pensiya jamğarmasi emas, davlat byudjeti hisoblanadi. Uni Ijtimoiy himoya milliy agentligi tayinlaydi va moliyalaştiradi.
Şu sababli pensiya va nafaqani bir-biridan farqlaş kerak. Ijtimoiy soliq tölab, yetarli staj şakllantirgan fuqaro pensiya oliş huquqiga ega böladi. Yetarli stajga ega bölmagan şaxs esa tegişli yoşga yetgaç, ijtimoiy nafaqa oladi.
Özini özi band qilgan şaxs ham xuddi şu tizim asosida pensiya oladi. Masalan, bugun 40 yoşli fuqaro özini özi band qilgan şaxs sifatida röyxatdan ötib, ijtimoiy soliq tölay boşlasa, har bir tölagan yili uning pensiya stajini şakllantiradi.
Agar ijtimoiy soliq tölanmasa, fuqaro kelgusida pensiya örniga ijtimoiy nafaqa olişiga töğri kelişi va bu nafaqa pensiya yoşidan beş yil keçroq tayinlanişi mumkin.
Fuqarolar köpinça pensiya yoşiga hali uzoq borligini öylab, bugungi xarajatlarni kelajakdagi pensiyadan ustun qöyadi. Biroq ijtimoiy soliq tölaş orqali fuqaro hozirdanoq pensiya tizimiga qöşiladi va özining kelgusidagi pensiya huquqini şakllantirib boradi.
Masalan, 2025-yilda özini özi band qilgan sifatida röyxatdan ötgan qariyb 6 mln fuqaroning katta qismi ijtimoiy soliq tölamagan. Agar ular ijtimoiy soliq tölamasa, tegişli pensiya stajiga ega bölmaydi.
Şu bois fuqarolarga ijtimoiy soliq tölaş orqali mavjud imkoniyatdan foydalanib, özlarining kelgusidagi pensiya huquqini taʼminlab borişi tavsiya etiladi.
Jamğarib boriladigan pensiya tizimi qanday işlaydi?
Sardor Fayzullayev: Özbekistonda pensiya tizimi uç darajadan iborat. Birinçi daraja - davlat pensiyasi bölib, bugungi kunda Pensiya jamğarmasi orqali amalga oşiriladi. Ikkinçi va uçinçi darajalar jamğarib boriladigan pensiya tizimlari bölib, ular Xalq banki orqali amalga oşiriladi.
Davlat pensiyasi bilan jamğarib boriladigan pensiyani bir-biridan alohida tizim sifatida köriş kerak. Davlat pensiyasida fuqaroning pensiya huquqi, xususan, iş beruvçi tomonidan tölanadigan ijtimoiy soliq hisobidan şakllanadi.
Jamğarib boriladigan pensiya tizimida esa fuqaroning özi jamğargan mablağlar uning mulki hisoblanadi. Uşbu mablağlar keyinçalik meros qilib qoldirilişi ham mumkin.
Yangi takliflarda aholining kam daromadli qismini ixtiyoriy ravişda jamğarişga rağbatlantiriş mexanizmi ham nazarda tutilmoqda. Xorij tajribasida bu «matching contribution» deb ataladi. Yaʼni fuqaro öz daromadidan jamğargan mablağining maʼlum qismi davlat tomonidan uning hisobiga qöşib beriladi.
Masalan, fuqaro oyiga 1,5 mln söm iş haqi olsa va uning 5 foizini jamğarib boriladigan pensiya hisobvarağiga ötkazsa, bu 75 ming sömni taşkil etadi. Uşbu summaning 50 foizi, yaʼni 37,5 ming söm davlat tomonidan qöşib beriladi.
Natijada fuqaroning bir oyda jamğaradigan mablaği 112,5 ming sömga yetadi. Uzoq muddat davomida mablağlarni investitsiya qiliş va murakkab foiz effekti hisobiga jamğarma hajmi yanada oşişi mumkin.
Jamğarmani istalgan vaqtda yeçib oliş mumkinmi?
Sardor Fayzullayev: Jamğarib boriladigan pensiya mablağlarini olişning aniq tartibi alohida belgilanadi. Bunda fuqaroning jamğargan mablaği uning mulki ekanidan kelib çiqiladi.
Hozirgi takliflarga köra, mablağlarni muddatidan oldin oliş imkoniyati çeklangan holatlarda berilişi mumkin. Jumladan, ipoteka krediti uçun boşlanğiç tölovni amalga oşiriş yoki katta xarajat talab qiladigan oğir kasallik holatlarida jamğarmadan foydalaniş huquqini beriş taklif etilmoqda.
Oddiy isteʼmol maqsadlari, masalan, avtomobil yoki boşqa mol-mulk sotib oliş uçun jamğarmani istalgan vaqtda yeçib oliş imkoniyati hozirça közda tutilmagan.
Fuqaro pensiya yoşiga yetgaç esa jamğarilgan mablağ biryöla berib yuborilmaydi. Mablağ fuqaroning pensiyaga çiqqan paytdagi örtaça umr köriş davomiyligi böyiça prognozlar asosida hisoblanib, maʼlum davrga taqsimlanadi. Natijada jamğarib boriladigan pensiya davlat pensiyasiga qöşimça ravişda oyma-oy tölab boriladi.
Xorij tajribasida ham pensiya tizimlari, odatda, bir neçta komponentdan taşkil topadi: davlat pensiyasi, jamğarib boriladigan pensiya hamda xususiy yoki korporativ pensiya tizimlari.
Faqat davlat pensiyasiga tayanib qoliş tizimning uzoq muddatli barqarorligini taʼminlaş uçun yetarli bölmasligi mumkin. Şu sababli taqsimlovçi davlat pensiyasi va jamğarib boriladigan pensiya tizimini uyğunlaştiriş orqali fuqarolarning keksalikdagi daromadlarini diversifikatsiya qiliş mexanizmlari taklif etilmoqda.
Takliflarda yuqori daromad oluvçi fuqarolar uçun ham alohida mexanizm nazarda tutilgan. Unga köra, pensiya hisoblaşning bazaviy miqdorining 15 baravaridan yuqori iş haqi oladigan fuqarolarning iş haqining belgilangan çegaradan oşgan qismidan 1 foizini ularning jamğarib boriladigan pensiya hisobvarağiga yönaltiriş taklif qilinmoqda. Bugungi hisob-kitobda uşbu çegara 7,6 mln söm atrofida. Masalan, fuqaroning iş haqi 10 mln söm bölsa, 7,6 mln sömdan ortiq qismi 2,4 mln sömni taşkil etadi. Uning 1 foizi - 24 ming söm. Demak, oyiga 24 ming söm, yiliga esa 288 ming söm fuqaroning jamğarib boriladigan pensiya hisobvarağiga ötkazilişi mumkin.
7,6 mln sömlik çegara davlat pensiyasini hisoblaş mexanizmi bilan boğliq. Taklifga köra, kelgusida davlat pensiyasini hisoblaşda iş haqining 7,6 mln sömgaça bölgan qismi inobatga olinadi, undan yuqori daromad esa hisob-kitobda iştirok etmaydi.
Şu sababli yuqori daromad oladigan fuqarolarning pensiya taʼminotini kuçaytiriş va ularni jamğarişga rağbatlantiriş maqsadida qöşimça mexanizm taklif etilmoqda.
Ayni paytda jamğarib boriladigan pensiya tizimiga yönaltiriladigan majburiy badal miqdori juda kam - 0,1 foizni taşkil etadi. Taklif qilinayotgan yangi mexanizmlar esa jamğarib boriladigan pensiya tizimini rivojlantirişning dastlabki bosqiçlaridan biri sifatida körilmoqda.