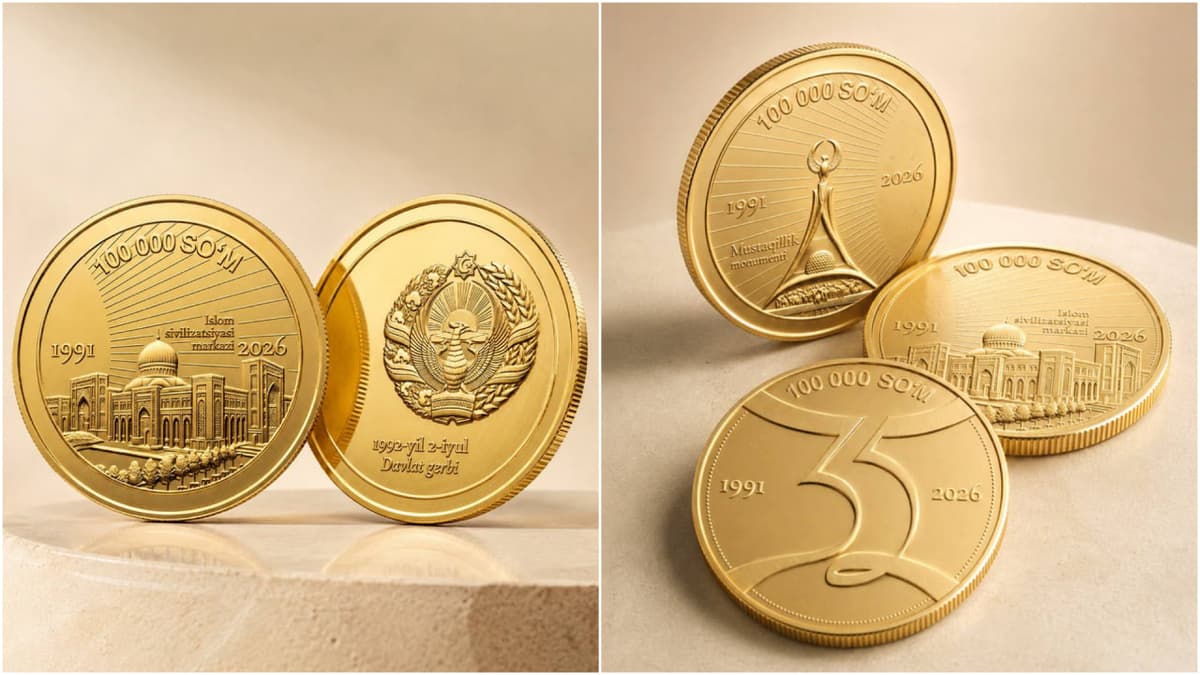
Oʻzbekistonda pulning yana bir yangi shakli - raqamli soʻmni joriy etish masalasi muhokama qilinmoqda. Bu oddiy bank kartasidagi yoki mobil ilovadagi elektron puldan farq qiladi. Chunki gap shunchaki mavjud soʻmni raqamlashtirish haqida emas, balki Markaziy bank tomonidan chiqariladigan raqamli valyuta haqida bormoqda.
Raqamli soʻm bu - Markaziy bank chiqaradigan soʻmning raqamli koʻrinishi, yaʼni pul oʻsha pul. Faqat undan foydalanish va uni boshqarish imkoniyatlari raqamli tizim orqali amalga oshiriladi.
Markaziy bank 2026–2030-yillarga moʻljallangan moliyaviy texnologiyalarni rivojlantirish milliy strategiyasini eʼlon qildi. Unda raqamli soʻmni amaliyotda sinab koʻrish rejasi oʻrin olgan.
Lekin bu tizim ertadan barcha fuqarolar foydalanadigan yangi toʻlov vositasiga aylanmaydi. Markaziy bank avvalo bunday tizim Oʻzbekiston uchun qanchalik zarur, uning iqtisodiy va texnologik samarasi qanday boʻladi, qanday xatarlar yuzaga kelishi mumkin, shularni oʻrganadi.
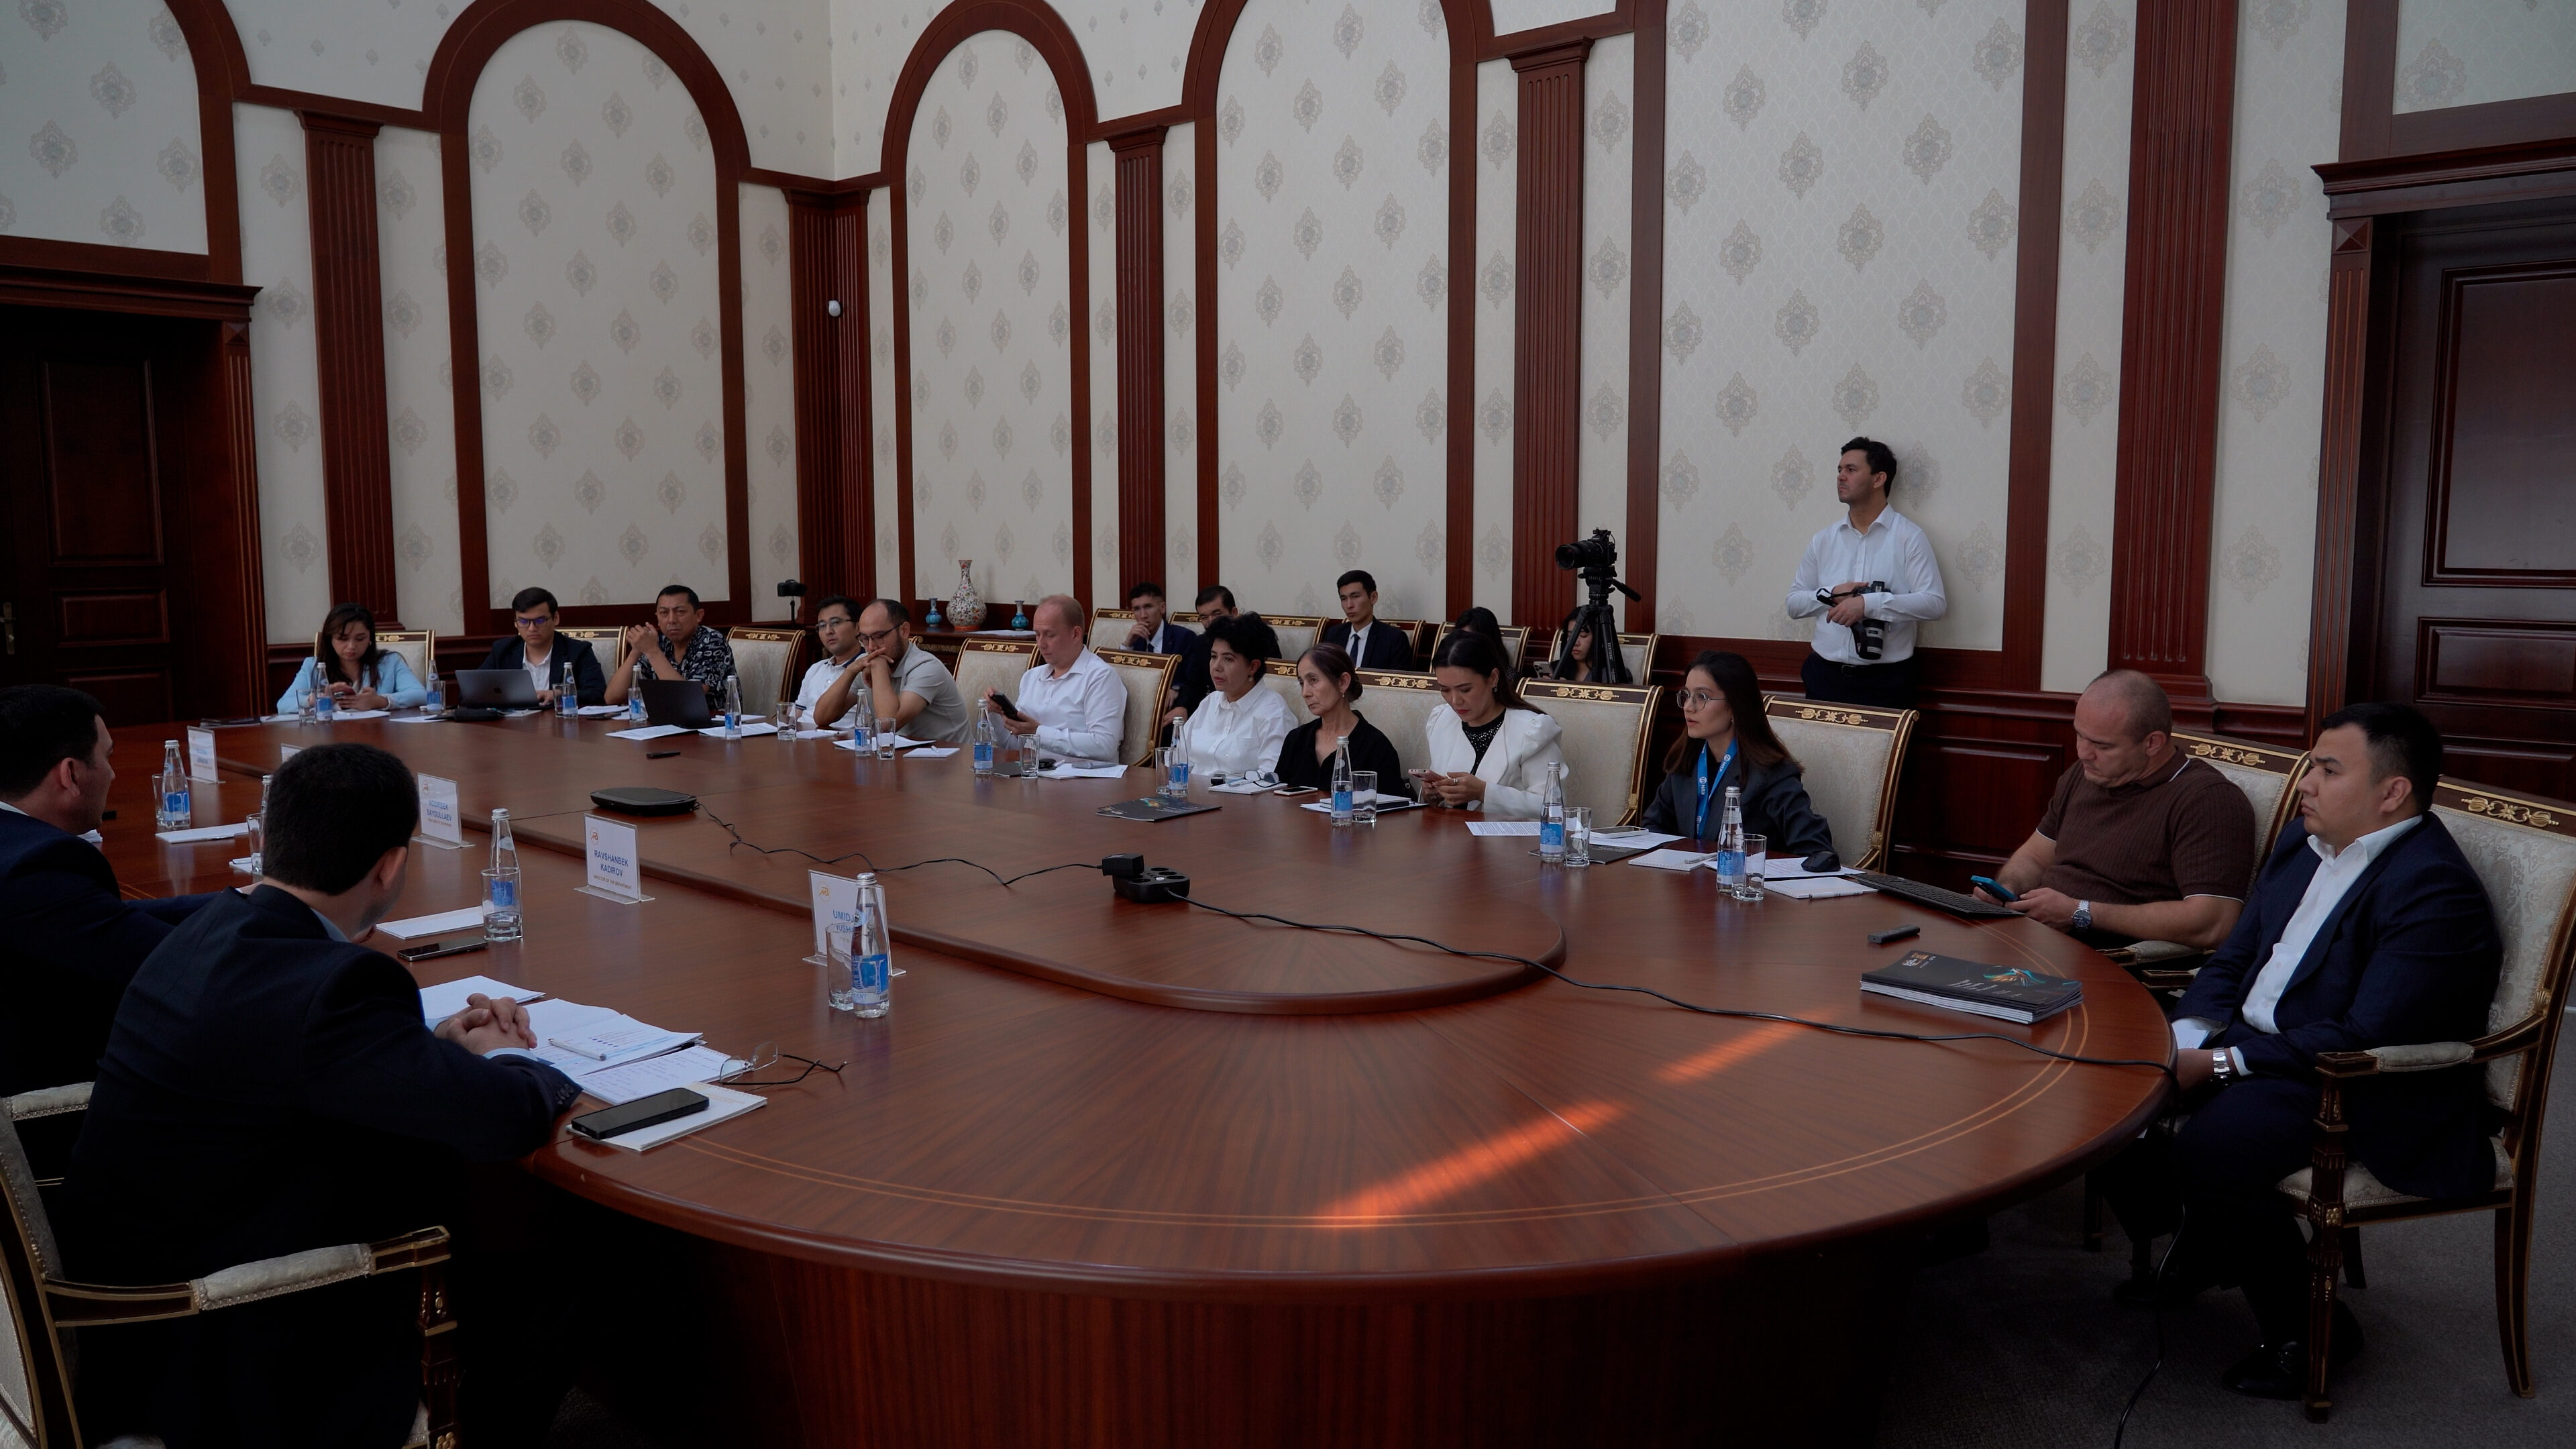
24-sentabr kuni boʻlib oʻtgan matbuot anjumanida Markaziy bank rasmiylari raqamli soʻm qanday ishlashi va u oddiy soʻm va bank kartalaridan amalda nimasi bilan farq qilishi, yaqin yillarda oʻtkaziladigan pilot loyihasi haqida jurnalistlarning savollariga javob berdi.
Raqamli soʻm qaysi yoʻnalishlarda ishlatilashi mumkin?
Markaziy bank raisi oʻrinbosari Nodirbek Saydullayevning aytishicha, raqamli soʻmning jismoniy shaxslar uchun toʻlovlarda qoʻllanishi hozircha asosiy yoʻnalish sifatida koʻrilmayapti.
Unga koʻra, Oʻzbekistonda fuqarolar oʻrtasidagi naqdsiz toʻlovlar uchun allaqachon yetarlicha rivojlangan infratuzilma mavjud. Xususan, mamlakatda Humo va Uzcard kabi milliy toʻlov tizimlari, shuningdek, banklar va toʻlov tashkilotlarining mobil ilovalari ishlamoqda.
Markaziy bank raisi oʻrinbosari raqamli soʻmning boshqa bir ehtimoliy qoʻllanish sohasi ulgurji savdo va tashkilotlar oʻrtasidagi hisob-kitoblar boʻlishi mumkinligini ham taʼkidladi.