30 mln sömdan köp topadiganlarning 32 foizi sayohatga pul sarflamoqçi - Markaziy bank
|12:12 / 06.10.20267 0187 min
Özbekistonda aholining isteʼmol kayfiyati 2026-yilning II çoragida ham ijobiyligiça qolgan. Odamlarning kelgusidagi xarajat rejalari daromad darajasiga qarab ança farq qiladi: yuqori daromadli aholi sayohat, avtomobil va uy-joy xaridiga köproq mablağ ajratişni rejalaştirayotgan bölsa, daromadi pastroq qatlamlarda uy-joy taʼmiri, taʼlim va davolaniş asosiy xarajatlar bölib qolmoqda.
Foto: Kun.uzFoto: Kun.uz
Markaziy bank iyul oyida aholining isteʼmol kayfiyatini örganiş uçun qariyb 4,1 ming respondent örtasida sörov ötkazgan. Unda aholining daromadlari, xarajatlari, kreditga ehtiyoji, jamğariş imkoniyatlari va iqtisodiyot böyiça kutilmalari örganilgan.
30 mln sömdan yuqori daromadli aholining asosiy rejasi - sayohat
Şarhdagi eng eʼtiborli jihatlardan biri - aholining daromadi oşgani sari xarajatlar tarkibi ham özgarayotgani.
20–30 mln söm daromad oladigan respondentlarning 18 foizi sayohatga, 16 foizi avtomobilga, 15 foizi esa uy-joy xaridiga pul sarflaşni rejalaştirgan.
Daromadi 30 mln sömdan yuqori bölganlarda esa sayohat birinçi öringa çiqadi: ularning 32 foizi sayohatga, 30 foizi uy-joy taʼmiriga, 19 foizi avtomobilga, 17 foizi uy-joy xaridiga va 15 foizi oilaviy bayramlarga mablağ ajratişni rejalaştirgan.
Yaʼni yuqori daromadli aholida xarajatlar kundalik ehtiyojlardan köra köproq yirik xaridlar va xizmatlarga yönaltirilmoqda.
Markaziy bank buni daromad oşgani sari aholining sayohat, avtomobil va uy-joy kabi yirik xarajatlarga mablağ ajratiş imkoniyati ortayotgani bilan izohlagan.
Kam daromadli aholida esa taʼmir, taʼlim va davolaniş ustuvor
Daromadi 5 mln sömgaça bölgan aholining kelgusi xarajatlarida boşqa manzara kuzatiladi.
Bu guruhda asosiy xarajatlar:
uy-joy taʼmiri;
taʼlim;
davolaniş;
kundalik va boşqa zarur ehtiyojlar.
Avtomobil, sayohat yoki uy-joy sotib oliş kabi yirik xarajatlarga qiziqiş esa nisbatan past. Markaziy bank buni kam daromadli aholida zarur va kundalik ehtiyojlar ustuvorligi bilan izohlaydi.
Daromadi 5–15 mln söm bölganlarda ham uy-joy taʼmiri, taʼlim va boşqa ehtiyojlar asosiy örinda. Şu bilan birga, daromad oşib borgani sari avtomobil, sayohat va uy-joy xaridiga mablağ ajratişni rejalaştirayotganlar uluşi ham köpaymoqda.
Mavzuga oid
Yoşlar katta xarajatlarga tayyorlanmoqda
Yoş böyiça qaralganda ham sezilarli farqlar bor. 30 yoşgaça bölganlar asosan taʼlim va uy-joy taʼmiriga mablağ sarflaşni rejalaştirmoqda. Biroq ular orasida töy, sayohat, avtomobil va uy-joy xaridiga xarajat qiliş istagi ham nisbatan yuqori.
Markaziy bankning qayd etişiça, bu yoşlarning kelgusidagi xarajatlarida taʼlim bilan bir qatorda investitsiyaviy xususiyatga ega yirik xaridlar ham muhim örin egallayotganini körsatadi.
31–50 yoşdagi aholi esa uy-joy taʼmiri, taʼlim va davolaniş bilan bir qatorda avtomobil va uy-joy xaridiga ham pul sarflaşni rejalaştirgan.
51 yoşdan yuqori respondentlarda esa asosiy yönalişlar uy-joy taʼmiri va davolaniş bölib qolmoqda. Bu guruhda töy xarajatlari ham nisbatan yuqori. Sayohat, avtomobil va elektron qurilmalarga xarajat qiliş istagi esa yoşlar bilan taqqoslaganda pastroq.
Umuman olganda, Markaziy bank söroviga köra, aholi yaqin oylar uçun uy-joy taʼmiri, taʼlim, davolaniş, töy va avtomobil xarajatlarini oşirişni rejalaştirmoqda.
Aholining 76 foizi xarajatlari oşişini kutmoqda
Xarajatlar subindeksi II çorakda 77,2 bandni taşkil etdi. Bu I çorakka nisbatan 0,9 bandga past, biroq hali ham yuqori daraja hisoblanadi.
Sörovda qatnaşganlarning 76 foizi kelgusida xarajatlari oşişini kutgan. Bir yil avval, 2025-yil II çoragida bu körsatkiç 77 foiz edi.
Qiziq jihati şundaki, daromadi 5–7 mln va 7–10 mln söm bölgan respondentlar xarajatlari oşişini köproq kutmoqda.
Daromadi 15 mln sömdan yuqori bölgan ayrim guruhlarda esa aksinça, kelgusi oylarda xarajatlarni kamaytiriş kutilmoqda.
Markaziy bank buni örta daromadli aholida xarajatlar böyiça faollik yuqoriroq, yuqori daromadli ayrim guruhlarda esa ehtiyotkorlik kuçliroq ekanining belgisi sifatida baholagan.
Daromadlar böyiça ham optimizm saqlanmoqda
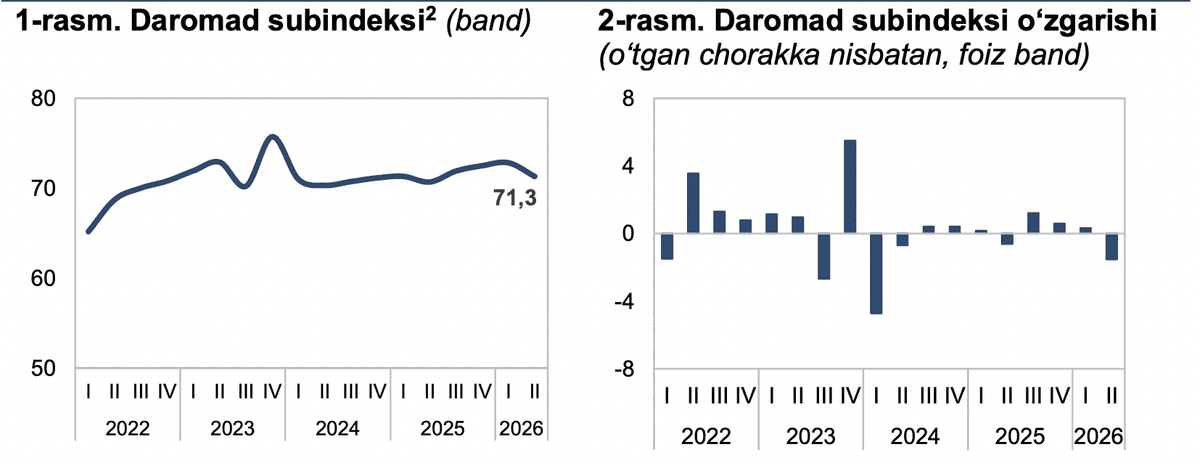
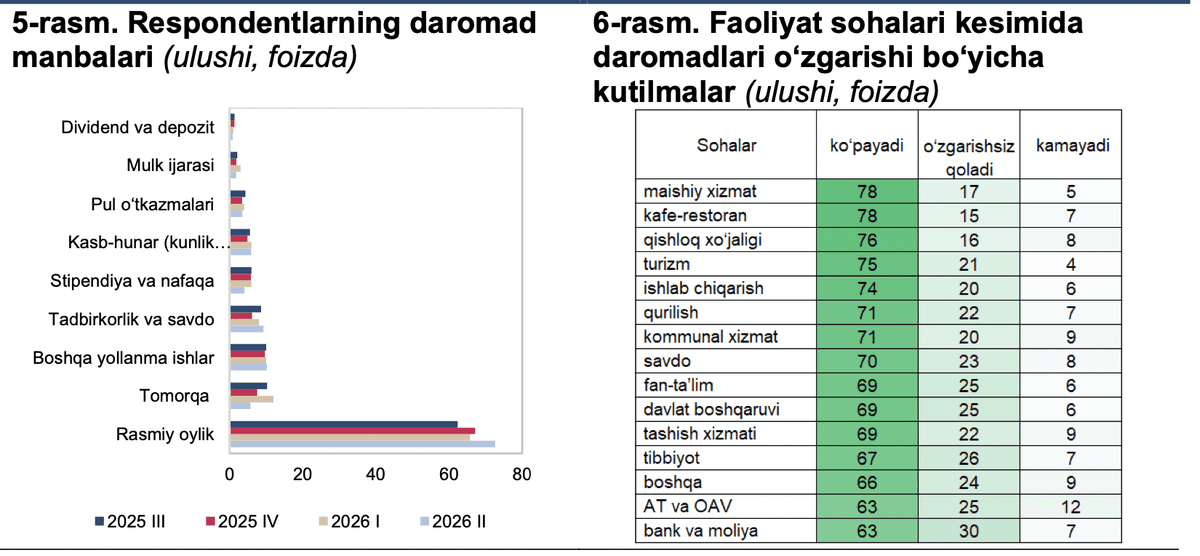
Daromadlar subindeksi II çorakda 71,3 bandni taşkil etdi. Bu I çorakka nisbatan 1,5 bandga past bölsa-da, 2025-yilning şu davriga nisbatan yuqoriligiça qolgan.
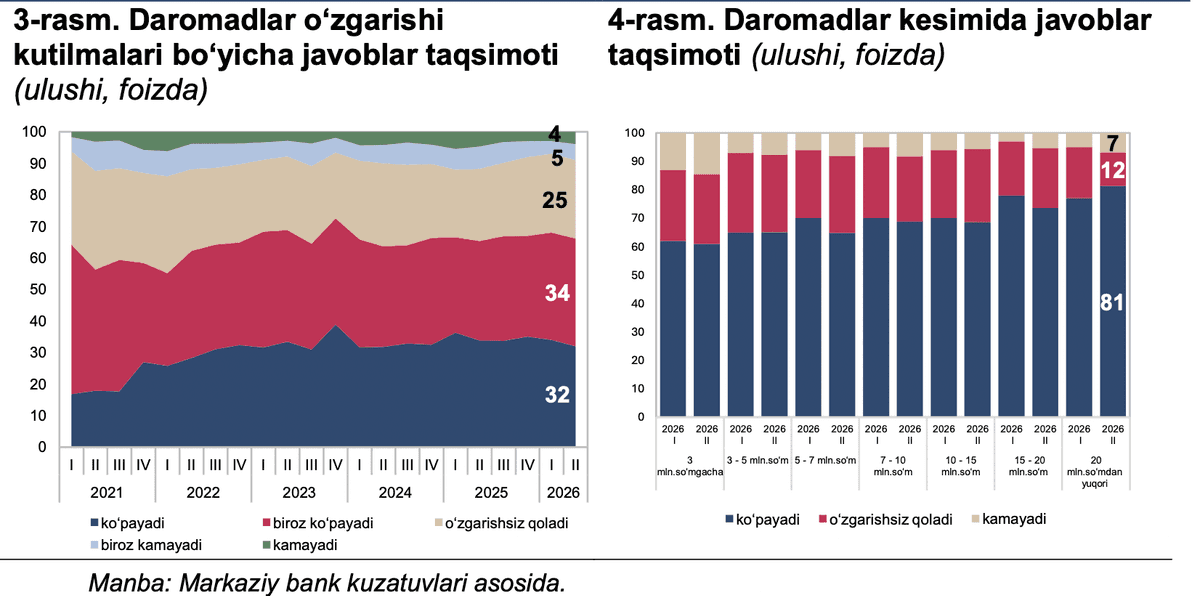
Respondentlarning:
66 foizi daromadlari oşişini;
25 foizi daromadlari özgarmasligini;
9 foizi esa daromadlari kamayişini kutmoqda.
I çorakda daromadlari oşişini kutganlar uluşi 68 foiz edi.
Eng yuqori optimizm 20 mln sömdan ortiq daromadga ega aholida kuzatilgan - uşbu guruhning 81 foizi daromadlari oşişini kutmoqda.
Biroq daromadi 3 mln sömgaça bölganlar orasida daromadlari kamayişini kutayotganlar uluşi nisbatan yuqori. Markaziy bank bunday holat uşbu guruhning kundalik xarajatlari va xarid imkoniyatlariga köproq taʼsir qilişi mumkinligini qayd etgan.
Şarhning yana bir muhim jihati - kredit va jamğarişga bölgan talabning bir vaqtda yuqori bölib qolayotgani.
II çorakda kredit subindeksi 65,3 bandni taşkil etdi. Bu I çorakka nisbatan atigi 0,2 bandga past. Ayniqsa, 3–10 mln söm daromadga ega aholida kreditga ehtiyoj yuqori: uşbu guruhning 57–59 foizi kelgusida kreditga ehtiyoji oşişini kutmoqda.
Kredit mablağlarini aholining asosiy qismi uy-joy taʼmiri, taʼlim, boşqa ehtiyojlar, töy, avtomobil va davolaniş uçun işlatişni rejalaştirmoqda. Demak, kreditga talab faqat kundalik isteʼmol bilan çeklanmay, yirik xaridlar va uzoq muddatli xarajatlar bilan ham boğliq.
Şu bilan birga, jamğariş subindeksi ham 69,2 bandni taşkil etdi. Bu I çorakka nisbatan 1,4 bandga past bölsa-da, 2025-yil II çoragiga nisbatan qariyb 1 bandga yuqori.
Respondentlarning 64,3 foizi kelgusida jamğarmalari köpayişini kutmoqda. 12,4 foizi esa jamğarmalari kamayişini kutgan.
Biroq bu yerda muhim qarama-qarşilik bor: respondentlarning 46,4 foizi kelgusi davr uçun umuman jamğarmasi yöqligini bildirgan. Markaziy bank buni aholining qariyb yarmida kutilmagan xarajatlarni qoplaş yoki daromaddagi özgarişlarga moslaşiş imkoniyatlari çeklanganini körsatuvçi omil sifatida baholagan.
Asosiy respondentlar moliyaviy holat yaxşilanganini aytgan
II çorakda respondentlarning 58,6 foizi moliyaviy holati yaxşilanganini bildirgan. I çorakda bu körsatkiç 58 foiz edi.
30,6 foiz respondent moliyaviy holatida özgariş bölmaganini, 10,9 foizi esa yomonlaşganini qayd etgan.
Bu körsatkiçlar aholining katta qismi öz moliyaviy ahvolini ijobiy baholayotganini körsatadi.
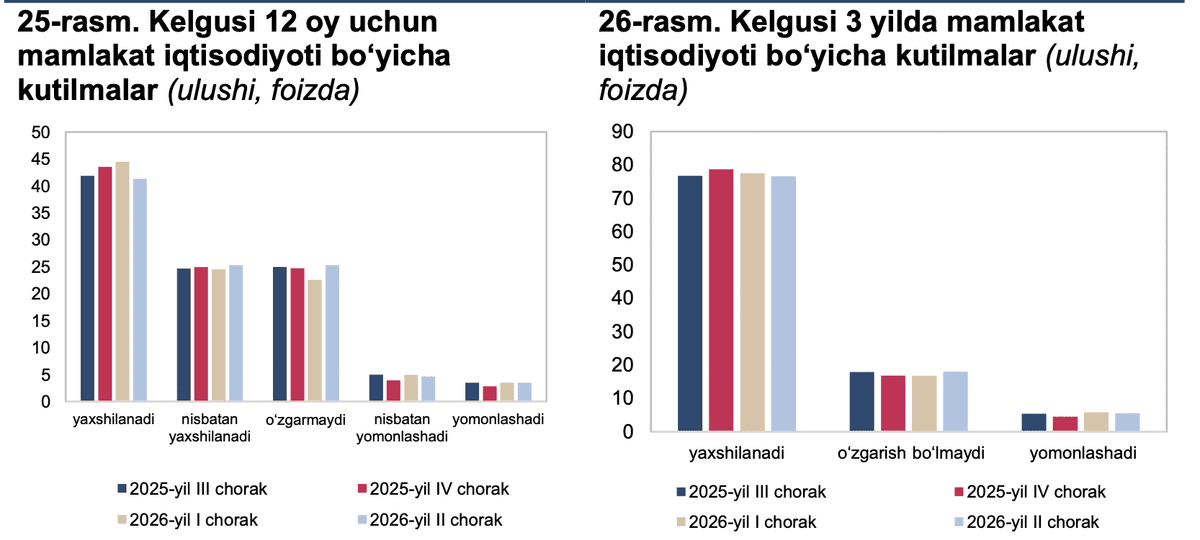
Isteʼmol kayfiyati faqat şaxsiy daromad va xarajatlar bilan çeklanmaydi. Markaziy bank aholining mamlakat iqtisodiyoti böyiça kutilmalarini ham örgangan.
Kelgusi 12 oyda:
66,6 foiz respondent iqtisodiy vaziyat yaxşilanişini;
25,3 foizi özgarmasligini;
8,1 foizi esa yomonlaşişini kutmoqda.
Uç yillik istiqbolda optimizm yanada yuqori: respondentlarning 77 foizi mamlakat iqtisodiyoti yaxşilanişini kutmoqda. I çorakda bu körsatkiç 78 foiz edi.
Iqtisodiy vaziyat yomonlaşişini kutayotganlar uluşi esa çorak davomida 1 foiz bandga kamayib, 5 foizni taşkil etdi.