«3,5 йил пул тўладим, ҳали ҳам зарардаман». Нега одамлар кредитга ботиб боряпти?
|17:091 79711 мин
Ўзбекистонда қарз олиш ниҳоятда қиммат. Шунга қарамай, охирги 6 йил ичида жисмоний шахсларнинг банклардаги кредитлари қолдиғи 6 баробарга кўпайиб, 20 млрд долларга етди. Молиявий интизом масаласи ҳар қачонгидан долзарблашиб, борган сари кўпроқ одамлар қийин аҳволга тушиб қолмоқда. Бунга сабаб нима?
Бугунги кунда маҳсулотларни кредит ёки бўлиб тўлашга олиш ўзбекистонликлар кундалик ҳаётининг ажралмас қисмига айланган десак муболаға бўлмайди. Одамлар энг кичик маиший техникалардан тортиб, автомобил ёки уй-жой харид қилишгача бўлган турли мақсадлар учун банклардан ёки бошқа молиявий ташкилотлардан қарз олишяпти. Жамиятда кредитга яшаш маълум маънода «янги норма»га айланиб қолди.
Қарз олиш жараёни ҳам ҳар қачонгидан-да осонлашган. Смартфон экранидаги банк иловасида атиги иккита тугмани босиш, юзни сканер қилиш ва СМС-кодни тасдиқлаш кифоя — бир неча дақиқа ичида керакли сумма картангизга келиб тушади. Бу қулайлик инсон психологиясини тезда ўзига ром этади ва молиявий эҳтиёжларнинг энг тезкор ечимидек бўлиб кўринади. Аслида-чи, реал вазият қандай?
Ўзбекистонликларнинг қанча кредити бор?
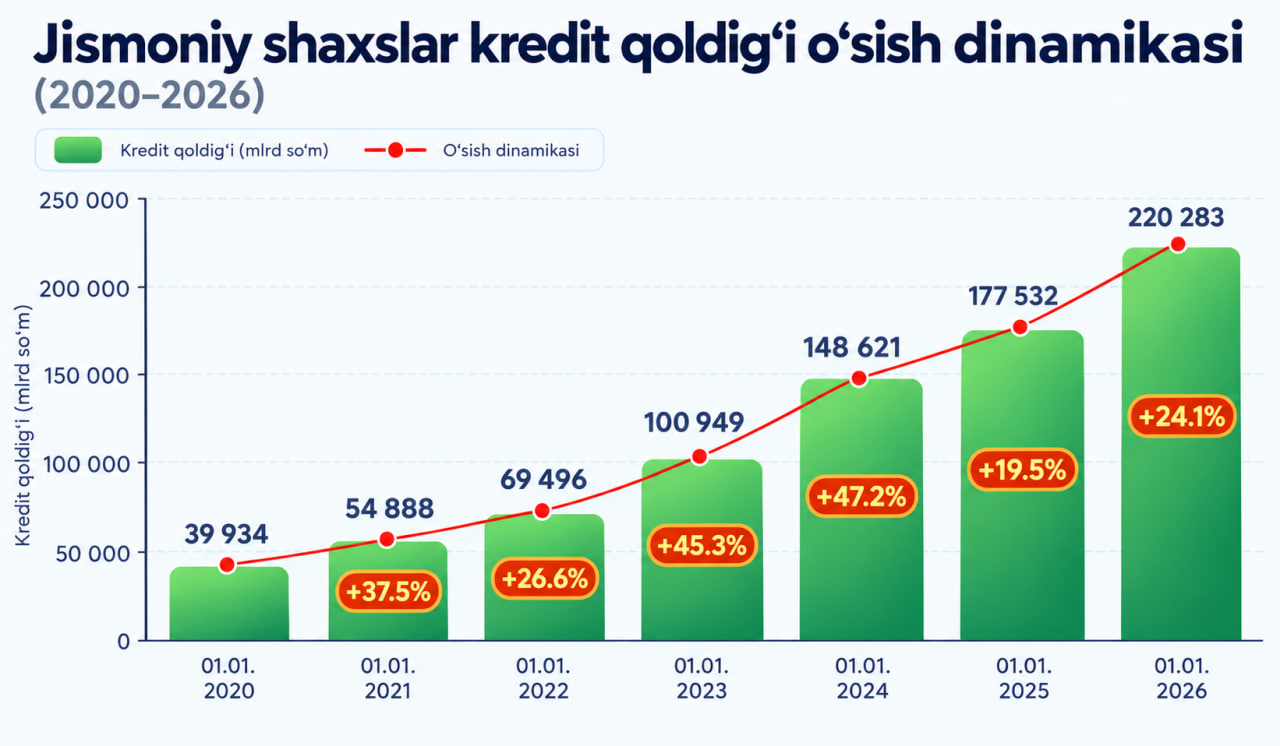
2026 йилнинг 1 август ҳолатига банклар томонидан жисмоний шахсларга ажратилган жами кредитлар қолдиғи 239 трлн 801 млрд сўм ёки қарийб 20 млрд долларни ташкил этади. Бу – бир йил олдинги кўрсаткичдан 18,8 фоизга кўп.
Статистик рақамлар охирги йилларда қарз қолдиғи шиддатли тарзда ўсиб бораётганини кўрсатяпти. Масалан, 2020 йилнинг 1 январ ҳолатига жисмоний шахсларнинг кредит қолдиғи 39 трлн 934 млрд сўм бўлган. Бу миқдор айни пайтга келиб 6 баробарга кўпайган.
Охирги 6 йиллик даврни таҳлил қиладиган бўлса, аҳоли кредитларининг кескин ошган даври 2023 йилга тўғри келади. Бу даврда қарз қолдиғи 48 трлн сўмга ёки 47 фоизга кўтарилган.
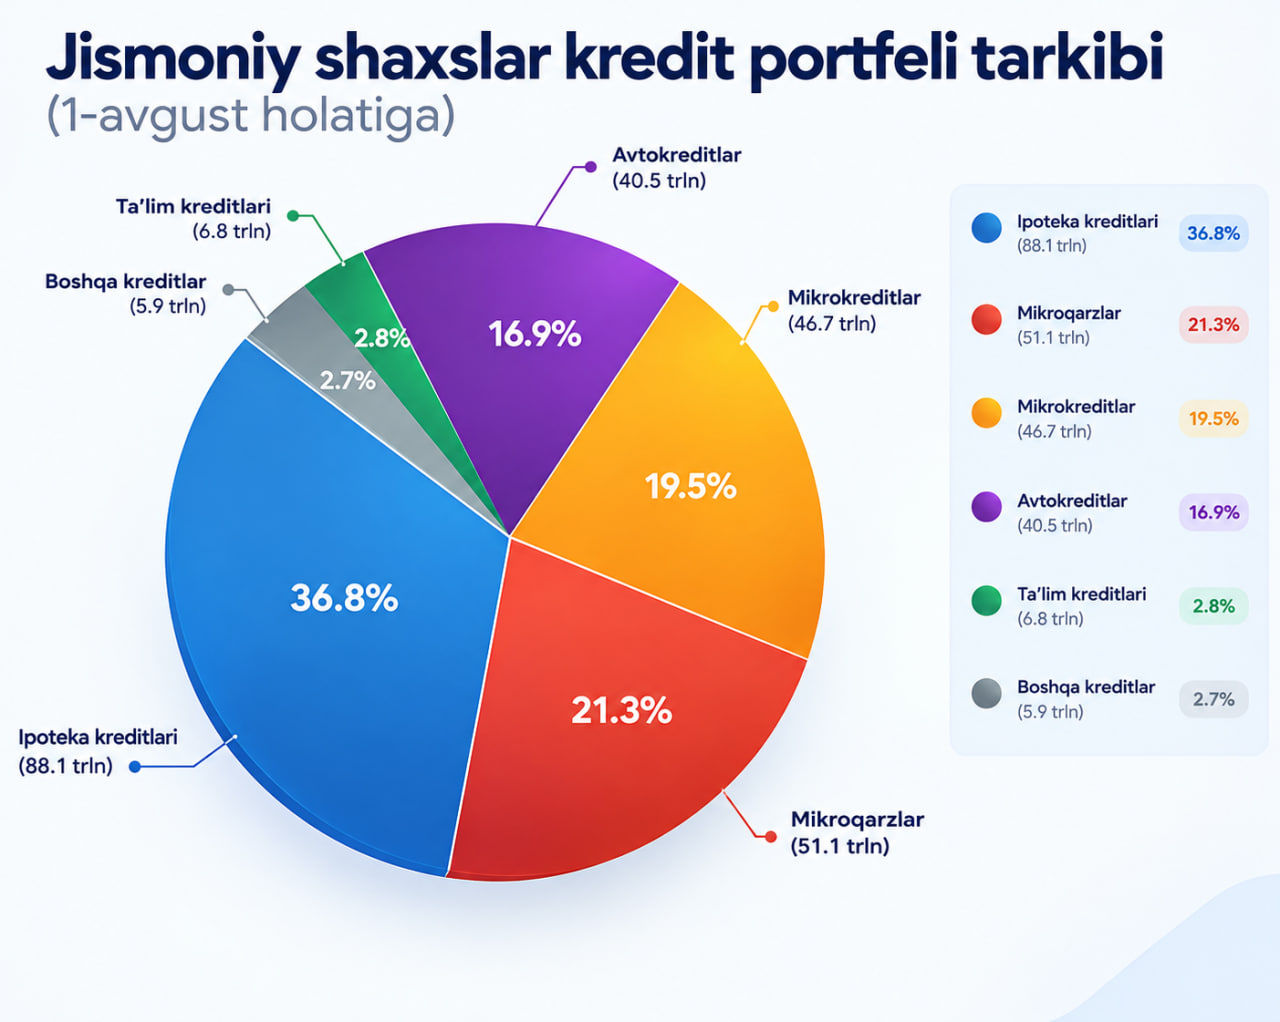
1 август ҳолатига кўра, жисмоний шахслар асосан қуйидаги мақсадларда кредит олган:
Рақамларга қарайдиган бўлсак, аҳоли умумий қарз портфелининг 40 фоиздан ортиқ қисмини микрокредитлар ва микроқарзлар ташкил этади. Бу туркум қарзлар фоизи юқори ва кўпинча маълум бир реал активга айланмайдиган кредитлардан иборат бўлади. Автокредитларнинг улуши ҳам анча юқори — 17 фоиз. Классик молия қоидаларига кўра, машина қийматини йўқотувчи активдир. 40 трлн сўмдан кўпроқ пулнинг автокредитларга йўналтирилгани харид қобилияти узоқ муддатли қарз ҳисобига ушлаб турилгани, бироқ одамларнинг фундаментал бойлиги ошмаётганини билдиради.
Мавзуга оид
«3,5 йил пул тўладим, ҳали ҳам зарардаман»
Аввало, бир нарсага жуда жиддий эътибор бериш лозим: кредит совға ёки эҳсон эмас, балки жиддий молиявий мажбурият юкловчи қарз. Кимдир банкдан кредит олса, уни белгиланган вақтда ва маълум фоизи билан қайтариши керак. Бир қараганда, банк пулга эҳтиёжи бор одамнинг жонига ора киргандек кўринади. Аслида эса ундай бўлмаслиги мумкин. Kun.uz билан суҳбатлашган ва исми сир сақланишини сўраган Навоий вилояти Кармана туманидан бўлган мурожаатчи сўзларига кўра, у автокредит ортидан жиддий молиявий ва руҳий муаммолар гирдобига тушиб қолган.
«Такси қилиб рўзғор тебратаман деган мақсадда 2023 йилнинг март ойида иккиламчи бозордан Nexia-3 машинасини олгандим. Бошида ҳаммаси мен учун фойдали бўлгандай туюлди, худди лотереяга ютуқ чиққандай хурсанд бўлдим. 2020 йилда ишлаб чиқарилган автомобил учун номимга 117 млн сўм автокредит расмийлаштирдик. Бозордаги олибсотарлар мендан қўшимча тўловлар учун фақатгина 25 млн сўм беришимни, ўзлари ҳамма ҳужжат ишларини расмийлаштиришларини айтишди. Шундай қилиб, 84 ойга 117 млн сўм кредит олдим, ойлик тўлов 2 млн 985 минг сўмдан чиқди. Кейинчалик бу қарордан жуда афсусландим. Шу пайтгача амал-тақал қилиб ойлик тўловларни ёпиб келаётгандим. Орада узилиш бўлиб қолиб, 2 ойлик тўлов кечикди. Машинани банкдан келиб олиб кетишди. Жонимга тегиб кетганидан, олинглар шу Nеxia-3'ни, менинг қарзимни ёпсаларинг бўлди, деб айтдим. Ҳисобласак, банкдан ҳали 70 млн сўм қарзим бор экан, машинани 62 млн сўмга баҳолаб, ўртадаги тафовутни тўлашимни айтишди. Бозорга олиб чиқсам, нархлар тушиб бораётгани ҳисобига 60 млнга ҳам реал харидор чиқмади. Хуллас, 25 млн сўм ва 3,5 йил кредит тўладим, ҳали ҳам зарардаман. Қилган ишимдан қаттиқ афсусланяпман, умрим беҳуда ўтиб кетаётгандек туюляпти», дейди мурожаатчи.
Одамлар тўй ва бошқа маросимлар учун, маиший техника ва автомобил учун, ҳатто тотализаторга пул тикиш учун ҳам кредит олишга ўтиб кетишди. Айрим қарздорлар маблағларнинг нотўғри ва ноўрин ишлатилиши ортидан, битта кредит учун олинган пулни яна кредит олиб ёпишга ўтган. Бунинг ортидан оилавий низолар, келишмовчилик ва жиноятлар кўпайяпти.
Кредити борлар сони ошяпти
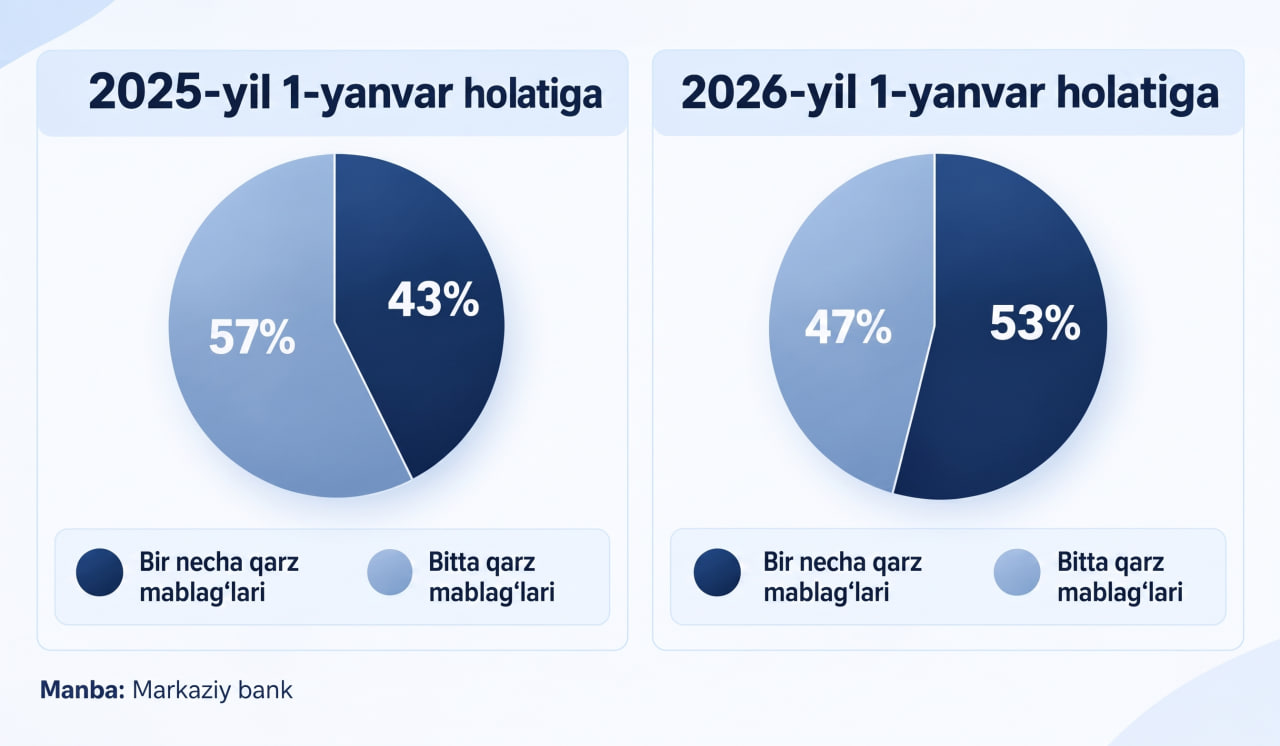
Марказий банк маълумотларига кўра, аҳолига ажратилаётган кредитлар таркибида бир нечта қарз мажбуриятларига эга бўлган қарздорлар улуши ўсиб боряпти. 2025 йил давомида банкдан кредит олган аҳолининг 53 фоизида банклар ва банкдан ташқари ташкилотлар олдида бир нечта қарз мажбуриятлари мавжудлиги кузатилган.
Ўтган йил якуни бўйича банк кредитларига эга аҳоли сони 5,2 млн кишига етиб, йиллик 11 фоиз ўсиш қайд этилган. Шу билан бирга, ҳар 1000 нафар меҳнатга лаёқатли аҳолига тўғри келадиган қарздорлар сони 20 кишига ортиб, 244 кишини ташкил этган. Жисмоний шахсларга ажратилган жами кредитлар бўйича қарзга хизмат кўрсатишнинг даромадга нисбати эса 37 фоизни ташкил этган.
Нега Ўзбекистонда кредит фоизлари юқори?
Халқаро ташкилотлардан олинган маълумотлар асосида Statbase сайти тузган рейтингга кўра, Ўзбекистон кредит фоизи юқорилиги бўйича дунёда 148 мамлакат ичида 10-ўринни, Осиёда эса 2-ўринни эгаллаган.
Марказий банк эълон қилган маълумотлар шуни кўрсатадики, 14 сентябр ҳолатига жисмоний шахсларга ажратилган микроқарзлар бўйича ўртача фоиз ставкаси 29,7 фоизни ташкил этади. Бунда автокредитлар бўйича ўртача ставкалар 21,9 фоиз, ипотека кредитлари бўйича эса 21,8 фоиз бўлган.
Ўзбекистонда пул нархи қимматлиги – фундаментал иқтисодий, сиёсий ва ҳуқуқий асосларга бориб тақалади.
Биринчи омил – юқори инфляция ва кутилмалар. Қарз берувчилар пулнинг келажакдаги қиймати камайиб кетишини ҳисобга олади. Тўғри, август ойида инфляция даражаси 6,2 фоизгача секинлашди. Марказий банк эса 2025 йилнинг март ойидан бери асосий ставкасини 14 фоиз даражасида ўзгартирмай келяпти. Шундан буён инфляция 4,1 фоиз бандга секинлашди, аммо асосий ставка ўзгармади. Бу кўпроқ инфляцион кутилмалар, иқтисодиётнинг потенциалга нисбатан ҳолати ҳамда нейтрал фоиз ставкаси каби кўрсаткичлар билан боғлиқ бўлиши мумкин. Асосий ставка бу — банклар учун пулнинг энг арзон бошланғич нархи. Банк пулни базавий манбадан арзон ололмагани сабабли якуний мижозга таклиф этиладиган кредит ставкаси ҳам ўз-ўзидан баланд бўлади.
Иккинчидан, ресурслар қиммат. Банклар кредитга берадиган маблағнинг асосий қисмини аҳоли ва корхоналардан омонат кўринишида йиғади. Аҳоли ўз жамғармаларини миллий валютада банкка қўйиши учун банклар жозибадор омонат фоизларини таклиф қилишга мажбур. Шунингдек, Ўзбекистоннинг халқаро кредит рейтинги юқори бўлмагани сабабли банклар хориждан маблағларни юқори фоиз ставкалари билангина олиши мумкин. Бу эса кредитлар қийматига таъсир қилади.
Учинчидан, риск даражаси юқори. Кредитни қайтаришда кечикишлар тез-тез учраб туради. Шунингдек, истеъмолчиларнинг тўлов қобилиятини аниқлашда маълумотлар етишмаслиги ҳам фоизлар баландлашига таъсир кўрсатади.
Бўлиб тўлаш: имкониятми ёки жиддий молиявий юк?
Охирги йилларда Ўзбекистонда насия савдо ёки бўлиб тўлаш таклифлари ҳам анчагина кўпайди. Бир қарашда кам даромадли инсонлар учун жозибали ечимдек кўринадиган насия савдодаги товарларнинг бошланғич ва якуний нархлари чуқурроқ ўрганилса, бу молиявий саводхонлиги юқори бўлмаган аҳоли қатлами учун жиддий муаммога айланиши мумкинлиги аён бўлади.
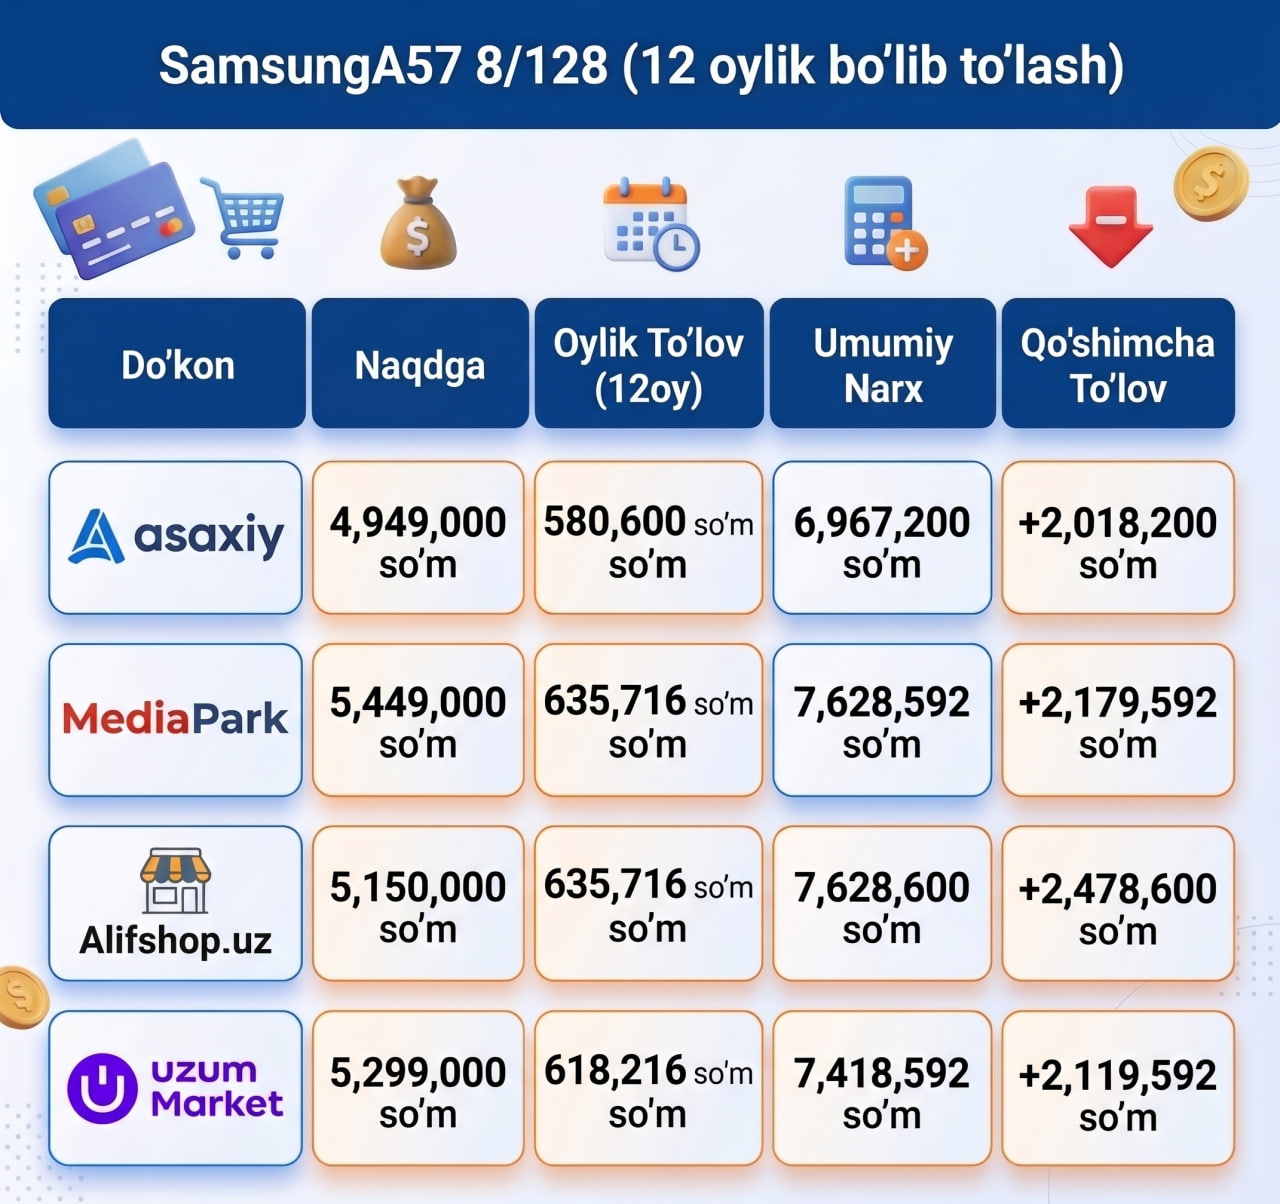
Kun.uz Samsung А57 8/128 телефони мисолида насия савдодаги нархларнинг ўзгаришини ўрганди. Бу смартфон айни пайтда Малика ёки Абу-Сахий каби бозорларда нақд пулга 410 доллар ёки 4 млн 900 минг сўм атрофида сотиляпти. Агар бўлиб тўлашга олмоқчи бўлсангиз, бир йил учун энг камида 40 фоиз ёки энг камида 2 млн сўм базавий нархдан кўпроқ тўлашга тўғри келади.
Насия савдо дўконлари кўпинча мижознинг расмий даромадини чуқур текширмасдан, муддатли тўлов расмийлаштиради. Бу эса аҳолининг ўз даромадига тўғри келмайдиган миқдорда бир нечта насия шартномаларини тузиб, оғир молиявий қарамликка тушиб қолишига сабаб бўлмоқда.
Кўп маҳсулотларнинг сотувдан кейинги нархи кескин арзонлашади. Бу телефон бўладими ёки бошқа электротехника маҳсулоти, 1 ой ичида 20 фоиздан ҳам кўпроққа қийматини йўқотиши мумкин. Узоқ муддатга бўлиб тўлаш шарти билан харид қилаётганда бу жиҳатларга ҳам эътиборли бўлиш керак.
Даромадлар тез ўсяптими ёки кредитлар?
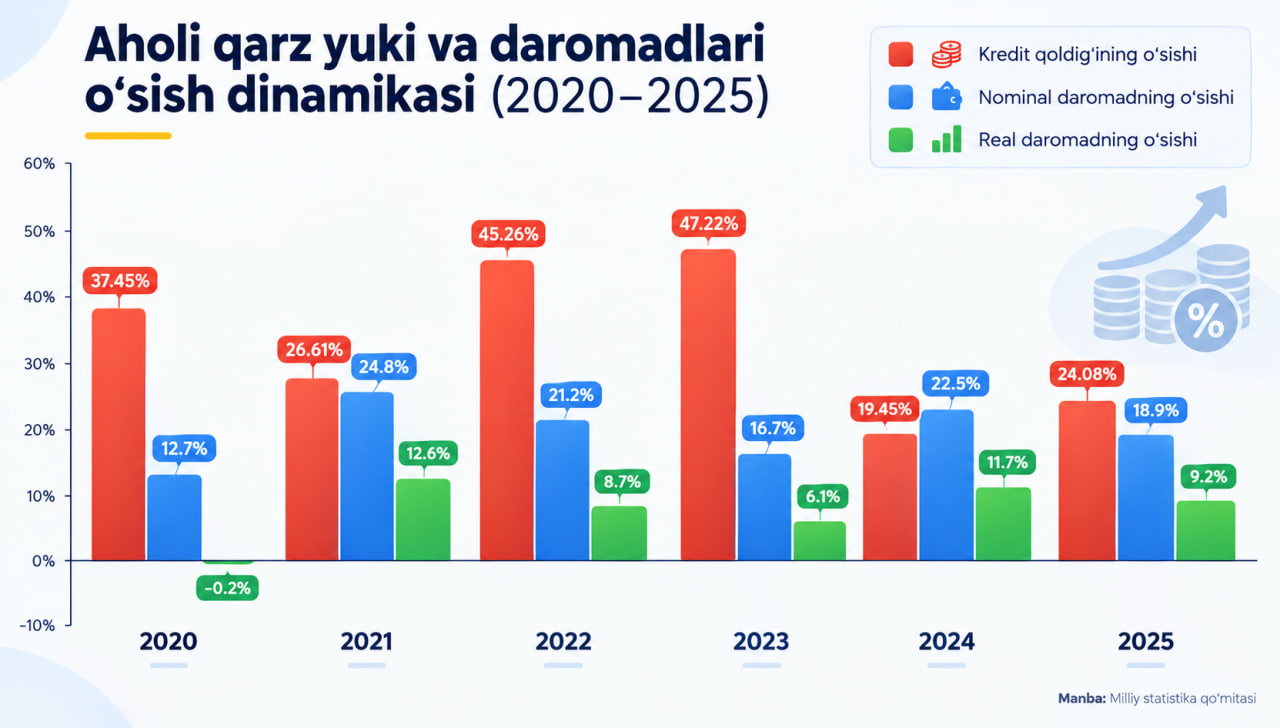
Юқорида аҳолининг қарзи шиддатли тарзда ошиб бораётгани ҳақида тўхталиб ўтдик. Ўз-ўзидан савол туғилиши мумкин, бу мамлакат иқтисодиёти учун қанчалик хатарли? Бунда асосий индикаторлардан бири қарз юкига нисбатан даромадларнинг ошишини таҳлил қилишдир. Масалан, 2020 йилда пандемия сабабли аҳоли реал даромадлари 0,2 фоизга қисқарган бўлса, кредитлар қолдиғи 37 фоиздан кўпроққа ошган. 2023 йилда мамлакатда ҳақиқий кредит буми кузатилган. Қарз юкламаси 47 фоизга кўтарилган, одамларнинг номинал даромадлар қарийб 14 фоизгагина ўсган. Ўртадаги тафовут 2,8 баробарни ташкил қилган. Инфляцияни ҳисобга олганда эса, аҳолининг реал яшаш даражаси атиги 6,1 фоизга яхшиланган холос. Марказий банкнинг таъсир чоралари натижасида охирги йилларда вазият нисбатан яхшиланган. Масалан, 2024 йилда номинал даромадлар қарз қолдиғига нисбатан кўпроқ ўсган. 2025 йилда эса яна қарз юкининг кўпайиши даромадларга нисбатан сезиларли даражада баланд бўлган. Ўтган йилда кредитлар реал даромадларга нисбатан 2,6 баробарга тезроқ ошган.
Агар шартли Абдуллаевлар оиласида ойлик даромад 10 млн сўмни ташкил қилиб, уларнинг қарз юки 2,5 млн сўм бўлса, оилага бошқа харажатларни молиялаштириш учун ҳам етарли маблағ қолиши мумкин. Аммо шу 10 млн сўм даромад фонида ойлик кредит мажбуриятлари 6 млн сўмга етса, вазият кескинлашади. Даромаднинг 60 фоизи банкка кетса, оила доимий молиявий стресс режимига ўтади. Кичик бир кутилмаган харажат ҳам қарзни ўз вақтида тўлаш графигини бузиб юбориши мумкин.
Умуман олганда, аҳолининг маиший техника, смартфон ёки автомобилларни ёппасига кредитга харид қилиши қисқа муддатда савдо ҳажмини кескин оширади. Бозор қизигандек, савдо-сотиқ ривожланаётгандек таассурот пайдо бўлади. Аммо бу аслида инсонларнинг келажакдаги харид қобилиятини жорий истеъмол учун олдиндан сарфлаб юборишидир. Вақт ўтиши билан ойлик даромадининг катта қисмини кредит тўлашга йўналтирган одамларнинг товар ва хизматларга бўлган талаби пасаяди. Оқибатда, иқтисодиётнинг бошқа тармоқларида савдо ҳажми секинлаша бошлайди.