Senat ma’qullagan qonun bilan, Özbekistonda islomiy banklar faoliyatiga ruxsat berilişi kutilmoqda. Islomiy bank – köpçiligimiz uçun yangi tuşunça. Xöş, uning an’anaviy banklar bilan öxşaşligi va farqli tomonlari nimada? Kun.uz bu savol bilan bank-moliya sohasida uzoq yillik tajriba ega mutaxassis Jahongir Imomnazarovga murojat qildi.
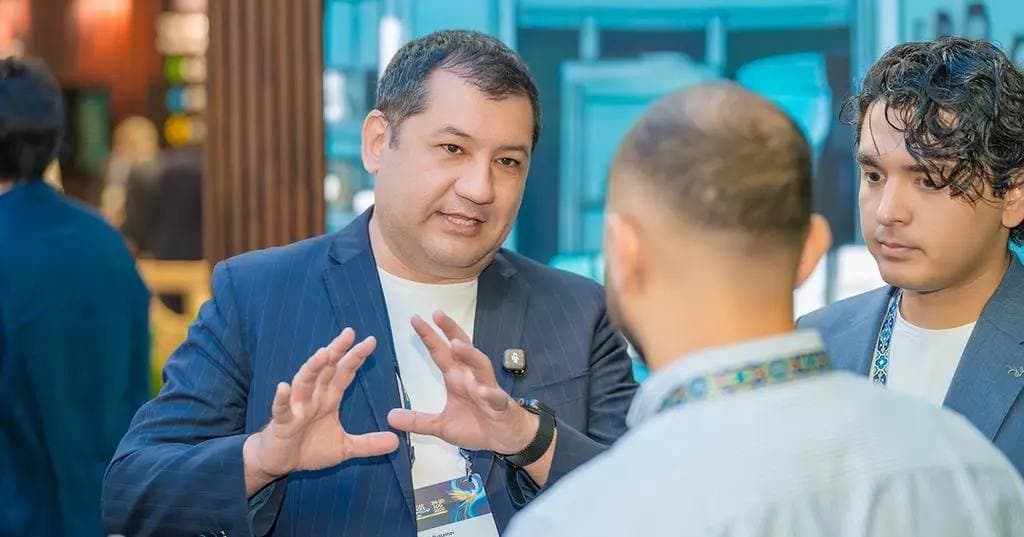
Jahongir Imomnazarov 30 yildan ortiq moliya sohasida, şundan 10 yildan ortiq bank tarmoğida faoliyat yuritgan. 2011 yildan beri Islom moliyasi bilan şuğullanib keladi. 2020 yildan beri Islom moliyasi bilan şuğullanuvçi “Islamic Business and Finance” kompaniyasini boşqarib kelyapti. Islommoliyasi.uz sayti asosçilaridan biri.
Banklar nima uçun kerak?
Har qanaqa faoliyat bilan, ya’ni moliyaviy yoki biznes faoliyati bilan şuğullanuvçilar, albatta, bank orqali öz amaliyotlarini bajarişadi. Banklarning vazifasi bu yerda aholini va biznesni qölidagi böş mablağlarni jalb qilib, ularni moliyaviy mablağ kerak bölgan aholi va biznes vakillariga taqsimlaş. Ya’ni bu bilan banklar iqtisodiyotni pul bilan ta’minlaydi.
Ilgari köproq naqd pul bilan işlangan bölsa, hozirgi kunga kelib köpçiligimiz mana, plastik kartalarga ötdik. Plastik kartalar degani bu, albatta, bank bilan bevosita boğliq. Ya’ni öşa plastik kartalarni çiqaruvçilar — banklar. Banklar yanada köproq aholidan şu plastik kartalar orqali, yoki kredit kartalari orqali aholining qölidagi mablağlarni yanada köproq qabul qilib, köproq biznesni va aholini pul bilan ta’minlayapti. Bu esa iqtisodiyotning jadallaşişiga sabab böladi. Sababi, pul iqtisodiyotda aylanişi kerak.
Banklarning daromadi qayerdan?
Banklarning daromadi asosan ikkita yönalişdan böladi. Birinçisi, bu foizsiz amaliyotlar, ya’ni xizmat körsatiş orqali topiladigan daromadlar. Masalan, bir korxonaning puli ikkinçi korxonaga ötkazib berildi yoki aholining qölidagi pullarni çet mamlakatlarga ötkazib beradi yoki ularning boyliklarini, masalan, oltinlarini saqlab beradi.
Endi ikkinçi turdagi daromad – bu foizli daromadlar deb ataladi. Foizli daromadlar biznesni kredit hisobidan moliyalaştiriş evaziga topiladigan foydalar. Kreditning turlari köp. Masalan, investitsiya loyihalarini moliyalaştiriş bor yoki bölmasa, tijoratni moliyalaştiriş bor yoki faktoring orqali moliyalaştiriş bor.
Xöp, “özlari daromad oladigan bölişsa, biznesga ham öşa daromaddan uluş berişadimi?” degan savol tuğiladi. Masalan, deylik, xalqning qölidan pulni jalb qiliş yöllaridan bittasi omonatga pul jalb qiliş. Bu endi aksariyat holatda an’anaviy banklar foizlik depozitlarga pullarini jalb qilişadi. Masalan, deylik, 20% yillik daromad beramiz deydi va aholining qölidan pullarni qabul qilib oladi va öşa qabul qilingan pullarni biznesni moliyalaştirişga, ya’ni kredit orqali moliyalaştirişga yönaltirişadi. Şu kreditdan topgan daromadining bir qismini öşa depozitga qöygan aholiga berişadi. Bu yerda ular biznesdan daromad oladimi yoki yöqmi, kafolatlangan tarzda öşa depozit egalariga va’da qilingan, şartnomada körsatilgan daromadini beradi. Yillik 20% dedimi, öşa 20% ni ta’minlab beradi. Va öz navbatida, biznesni kreditlaşda ham, masalan, 24% yoki 30% yillik foiz bilan beradigan bölsa, uni ham kafolatlangan tarzda öşa biznes egalaridan olişadi, ya’ni biznes uçun berilgan kreditlar hisobidan daromad olişadi.