Nega hamma davlatning qarzi bor? Özbekistonning qarzi köpmi-kammi?
|16:20 / 08.05.202616 62816 min
Tabiiy boyliklari yoki siyosiy tuzumidan qat’i nazar, deyarli hamma davlatlarning qarzi bor. Masalan, AQŞning davlat qarzi – 39 trillion dollar. Xitoy eng katta qarz beruvçilardan biri bölsa ham, özining 19 trln dollar qarzi bor. Yaponiyaning qarzlari mamlakat iqtisodiyotidan 2,3 karra köp... Xullas, Şveytsariya ham, BAA ham, Tanzaniya ham – hamma-hammasi kimdandir qarzdor.
Xöş, nega mamlakatlar bunçalik qarzga botib qoldi? Bu qançalik xavfli? Nima uçun AQŞ birovdan pul olmay, şunçaki köproq dollar bosib çiqariş orqali muammoni hal qilib qöya qolmaydi? Özbekistonning qarzi qança – 46 mlrd dollarmi yoki 82 mlrd dollar? Balki yalpi qarzimiz 89 mlrd dollarga yaqinlaşib qolgandir? Biror mamlakat heç kimdan qarz olmay yaşaşi mumkinmi?
Kun.uz “Sodda iqtisodiyot” ruknida şu savollarga oddiy tilda javob beradi.
Nega davlatlar qarz oladi?
Odamlar pul kerak bölganda biror tanişidan yoki bankdan qarz olib turgani kabi, davlatlar ham boşqa davlatlardan yoki xususiy qöllardan qarz oladi. Mablağ yetişmovçiligiga duç kelgan hukumat tanlov oldida qoladi: xarajatlarni qisqartirib, soliqlarni oşiriş yoki moliya bozoridan qarz kötariş.
Tarixiy va iqtisodiy tajriba şuni körsatadiki, soliqlarni oşiriş – öta nomaqbul va köpinça siyosiy jihatdan xavfli çora bölib, bu aholi daromadlarini kamaytiradi va iqtisodiy ösişni sekinlaştirişi mumkin. Xarajatlarni qisqartiriş ham muammoli masala, çunki bu – soğliqni saqlaş, ta’lim yoki infratuzilma loyihalarini kesişni anglatadi. Şu sababli, qarz oliş – köpinça budjet siyosatining eng samarali vositasi sifatida köriladi.
Tarixga nazar taşlaydigan bölsak, örta asrlarda qirollarga yangi qal’alar kerak edi, imperiyalarga esa – harbiy flot va zamonaviy qurollar. Ammo katta xarajatlarni bitta-ikkita qarz beruvçi orqali moliyalaştirib bölmasdi. 17-asr oxirida Angliya moliyaviy inqiroz yoqasiga kelib qoladi: qirol Uilyam III Fransiya bilan uruş olib borar, xazina esa böşab qolgandi. Eski usul, ya’ni odatdagidek bir neçta boy kreditorlarga tayaniş yetarli bölmay qoladi. Şunda tarixiy buriliş yuz berdi: davlat qarzi kiçik uluşlarga bölinib, keng ommaga taklif qilindi.
Bunda odamlar hukumatga pul beradi, hukumat esa bu pulni foiz bilan qaytariş majburiyatini oladi. Şu tariqa, zamonaviy davlat obligatsiyalari bozori şakllana boşlaydi. Davlatlar soliqlarni oşirmasdan turib ham katta mablağ töplay boşlaydi.
20-asrda yuz bergan ikkita jahon uruşi – obligatsiyalar bozorini global miqyosida kengaytirib yubordi. Harbiy xarajatlar oşib ketgaç, davlatlar misli körilmagan miqdorda qarz olişga ötdi. Uruş tugagaç ham bu jarayon töxtamadi, çunki endi vayron bölgan mamlakatlarni qayta quriş va tiklaş uçun pul kerak edi.
Eng yangi tarixga qarasak, 2008 yildagi moliyaviy inqiroz va 2020 yilgi pandemiya – davlatlar böynidagi qarz majburiyatlari keskin oşişiga olib keldi va bu tendensiya ayni paytda ham davom etyapti. Masalan, oxirgi bir yil içida AQŞning umumiy yalpi qarzi
Mavzuga oid
2,77 trillion dollarga
köpaydi. Bu oşiş – kuniga 7,6 milliard dollar, soatiga 315 million dollar, daqiqasiga 5,2 million dollar, soniyasiga esa 87 ming dollarga
Şu yerda savol paydo böladi: davlatlar şunçaki köproq pul çop etişlari mumkin bölganda, nima uçun qarz olişlari kerak?
Agar hukumat öz xarajatlarini moliyalaştiriş yoki qarzlarini tölaş uçun pul bosib çiqarişni boşlasa, bu heç qanday yangi tovar yoki xizmatlarni yaratmasdan turib, iqtisodiyotdagi pul massasini oşiradi. Pulning miqdoriy nazariyasiga köra, agar işlab çiqariş hajmi özgarişsiz qolsa va pul miqdori ikki barobar oşsa, tovarlar narxi ham ikki barobar qimmatlaşadi, bu esa 100 foizlik inflatsiya demakdir. Tösatdan heç narsa bilan ta’minlanmagan juda katta miqdordagi pulning paydo bölişi – valutaning xarid qobiliyati tezda pasayişiga olib keladi. Agar inflatsiya nazoratdan çiqib ketsa, u moliyaviy tizimni vayron qiladigan giperinflatsiyaga aylanadi.
Zimbabve – bunga eng yorqin misol. 2008 yilda mamlakat hukumati öz xarajatlarini pul bosib çiqaradigan uskunaning tinimsiz işlaşi hisobiga moliyalaştirişga qaror qildi. Natijada bir yil içida narxlar aql bovar qilmaydigan darajada – 231 million foizga ösadi. Natijada banknotalar çop etiladigan qoğoz – pulning özidan qimmatroq bölib qoladi va odamlar oddiy oziq-ovqat mahsulotlarini sotib oliş uçun ham naqd pulini sumkalar va aravaçalarda taşişga majbur bölişadi. Oxir-oqibat, milliy valutaga işonç yemirildi va odamlar mahsulot xaridida barter qiliş yoki AQŞ dollaridan foydalanişga ötdi.
Şunga öxşaş ssenariy 2016 yildan keyin Venesuelada ham yuz berdi. Bu yerda hukumat oziq-ovqat va dori-darmon narxlarini qonuniy ravişda muzlatiş orqali aholini giperinflatsiyadan himoya qilişga urindi, biroq bu faqat ommaviy taqçillik va dökonlardagi rastalarning böşab qolişiga olib keldi.
Davlatlar kimdan qarz oladi?
Qiziq, boy davlatlarning özi trillionlab dollar qarzga botib yotgan bölsa, moliya bozorida kimdan qarz oliş mumkin özi?
Davlat qarzi ikkita asosiy toifaga bölinadi: içki va taşqi. Içki qarz – bu hukumatning öz fuqarolaridan yoki içki manbalardan oladigan pullari. Masalan, foyda oliş maqsadida oddiy amerikaliklar, xususiy banklar, suğurta kompaniyalari va investitsiya fondlari AQŞ hukumatining ğaznaçilik obligatsiyalarini sotib oladi va hukumatga pul beradi. Xuddi şunday, Özbekiston hukumati ham içki bozorda doimiy ravişda obligatsiyalar çiqarib, mahalliy moliya bozoridan qarz olib keladi. 2026 yilning 1 yanvar holatiga, Özbekistonning ana şunday içki qarzi – 7 mlrd dollar ekvivalentiga teng.
Bundan taşqari, davlatlar xorijiy investorlar, banklar va moliya taşkilotlaridan ham pul oladi. Masalan, Yaponiya va Xitoy – AQŞ obligatsiyalarining eng yirik egalari hisoblanadi. Maqsad – ortiqça pullarni xavfsiz saqlaş. Ya’ni AQŞga öxşagan yuqori daromadga ega rivojlangan davlatlar obligatsiya çiqariş orqali butun dunyodan osongina qarz olişi mumkin. Bu qimmatli qoğozlar muddati tugagunga qadar ikkilamçi moliya bozorlarida faol muomalada böladi.
Agar mamlakat iqtisodiyoti yetarli darajada barqaror bölmasa, aksariyat xorijiy hukumatlar uning obligatsiyalarini sotib olmaydi, çunki zaifroq iqtisodiyotlar qarzni tölay olişiga kafolat yöq. Bunday şaroitda kambağalroq davlatlar yöllar, maktablar, energiya loyihalari va boşqa infratuzilma işlari uçun Jahon banki yoki Osiyo taraqqiyot banki kabi taşkilotlardan mablağ olib turadi. Ular past foizli kredit beradi, lekin ança qat’iy şartlar ham yuklaşadi. Agar biror mamlakat iqtisodiy tanazzul yoqasiga kelib qolsa va heç kim qarz bermay qöysa, Xalqaro valuta jamğarmasi (XVJ)dan mablağ olişga majbur böladi. XVJ loyihalarni moliyalaştirmaydi, balki moliyaviy qulaşning oldini oliş uçun favqulodda kreditlar beradi. XVJ kreditlari pastroq foiz bilan beriladi, lekin buning şarti bor: hukumat tub islohotlar ötkazişi kerak.
Özbekiston misolida oladigan bölsak, davlatimiz zimmasidagi taşqi qarz 39,8 mlrd dollarni taşkil etyapti. Şundan 8,9 mlrd dollar yoki umumiy qarzning 22 foizi – Jahon bankidan, 8,3 mlrd dollari esa (umumiy qarzning 21 foizi) Osiyo taraqqiyot bankidan olingan.
Davlatlar kesimida oladigan bölsak, Özbekistonning eng katta kreditorlari – Xitoy va Yaponiya. Bu ikki mamlakat moliya taşkilotlarining Özbekiston davlat taşqi qarzidagi uluşi mos ravişda 10 va 8 foizni taşkil etadi.
Qarz oliş yomonmi?
Odatda qarzdorlik sözi jamiyatda qörquv uyğotadi. Ammo davlatlar haqida gap ketganda, qarz oliş har doim ham yomon bölmasligi mumkin. Şu jihatdan uni şartli ravişda ikkiga ajratiş mumkin: yaxşi va yomon qarz.
Tasavvur qiling, siz qarzga pul olib, yangi kasb örgandingiz yoki biznes boşladingiz. Topayotgan daromadingiz har oy qarzingizning bir qismini tölaşga ham, özingiz uçun jamğarib borişga ham yetyapti. Bu – yaxşi qarz. Davlatlar ham şunday qiladi: qarz olib yangi yöllar, köpriklar, elektr inşootlari, maktablar, kasalxonalar va umuman, infratuzilma quradi. Bu sarmoyalar kelajakda iqtisodiyotni kuçaytiradi va mamlakatning umumiy daromadlari oşişiga ta’sir qila boşlaydi. Ya’ni yaxşi qarz – infratuzilma va inson kapitaliga kiritilgan mablağlardir.
Agar davlat qarzni faqat joriy xarajatlar uçun yoki istiqbolsiz va puxta öylanmagan, narxi sun’iy qimmatlaştirilgan loyihalar uçun olaversa, vaqt ötib muammolar yuzaga kela boşlaydi. Endi eskisini qaytariş uçungina kredit olina boşlaydi va bora-bora davlat qarz tuzoğiga tuşib qoladi. Keyin birlamçi xarajatlar: ijtimoiy himoya, soğliqni saqlaş va ta’limdan pulni tejab, kreditlarni yopişga yönaltiriş boşlanadi. Investorlar işonçi yöqoladi, ular mamlakat öz qarzini qaytara olişiga şubhalanadi va bu davlatning kredit reytingi pasayib ketadi. Ha, xuddi odamlarning bankdagi kredit balli kabi, mamlakatlar ham kredit reytinglariga ega. Yomon reyting qarz olişni qiyinlaştiradi, natijada investorlar qarz berişni töxtatadi yoki risk balandligi sabab, yuqori foiz stavkalarini talab qila boşlaydi.
Şu tariqa, olingan qarz özini oqlaşi uçun iqtisodiyot yuzaga kelgan majburiyatlardan kattaroq hajmda ösişi şart.
Özbekiston misolida oladigan bölsak, davlat taşqi qarzining teng yarmi, ya’ni 50 foizi davlat budjetini qöllab-quvvatlaşga yönaltirilgan. Qolgan qismi yoqilği-energetika sohasi, qişloq xöjaligi, transport, infratuzilma va ijtimoiy sohalarga sarflangan.
Makroiqtisodiy nazariya va Xalqaro valuta jamğarmasi amaliyotida taşqi qarzning umumiy hajmidan köra, uning yalpi içki mahsulotga nisbatan uluşi muhim hisoblanadi. Uşbu körsatkiç davlatning qarzni uziş uçun yetarli iqtisodiy hajmni yaratiş qobiliyatini aks ettiradi. Köpgina mamlakatlar qarz oliş böyiça maksimal çegara qöygan. Xususan, Özbekiston qonunçiligida davlat qarzining YaIMga nisbati 60 foizdan oşmasligi belgilangan.
Özbekistonning qarzi qança?
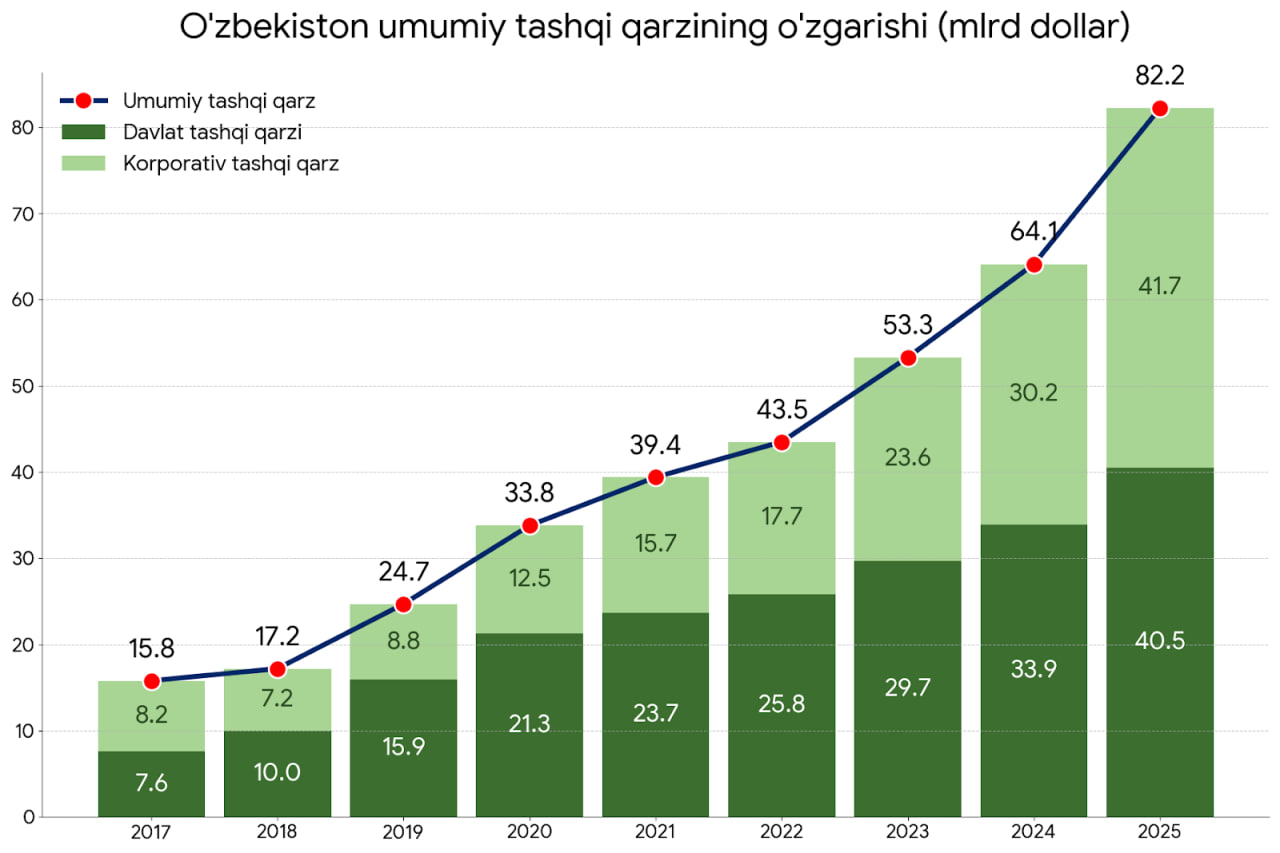
Taşqi qarz ikki turga bölinadi: davlat taşqi qarzi va korporativ taşqi qarz. 2026 yil 1 yanvar holatiga, Özbekistonning davlat taşqi qarzi 39,8 mlrd dollar. Lekin turli kompaniyalar tomonidan davlat kafolatisiz olingan taşqi qarzlar rasman bu hisobga kirmaydi.
Özbekiston kontekstida muhim jihat şundaki, bunday “xususiy” qarzlarning katta qismi – davlatga tegişli taşkilotlar hissasiga töğri keladi. Şartli ravişda oladigan bölsak, “Özbekiston havo yöllari”, “Özbekiston temiryöllari” yoki “Özbekneftgaz” kabi yirik davlat kompaniyalari davlat kafolatisiz, öz nomidan taşqi qarz olsa, bu xususiy qarz hisoblanadi. Lekin bu qarz davlat kompaniyasi tomonidan olinayotgani sababli uni “yarim davlat” yoki “kvazi-davlat” qarzi sifatida ham tasniflaş mumkin, çunki qarz oluvçi – davlatga tegişli yoki davlat tomonidan nazorat qilinadigan taşkilot. Bu qarz hisobotlarda davlat qarziga kirmaydi, lekin mamlakatning moliyaviy barqarorligiga ta’sir qilişi mumkin, ayniqsa, davlat korxonasi olgan qarzini qoplaşda qiyinçilikka duç kelgan paytda qarz yuki baribir davlat budjetiga tuşişi mumkin.
Xalqaro ekspertlar ham kafolatlanmagan korporativ qarzlarni qaytariş Özbekiston hukumatining zimmasiga tuşib qolişi xavfini qayd etib keladi. Qisqa qilib aytganda, korporativ qarz tarkibida niqoblangan davlat qarzining uluşi juda ham yuqori.
Oxirgi oçiqlangan ma’lumotlarga köra, 2025 yil davomida Özbekistonning yalpi taşqi qarzi 18 mlrd dollarga oşib, yil yakunida 82 mlrd dollarga yetgan. Umuman olganda, yalpi taşqi qarz şiddatli ravişda oşib boryapti va oxirgi 5 yilda 2 barobardan köproqqa köpaydi.
2026 yilning 1 yanvar holatiga, Özbekistonning davlat qarzlari jon boşiga hisoblaganda har bir özbekistonlikka 1225 dollardan, umumiy taşqi qarz esa 2149 dollardan töğri keladi.
Taşqi qarz xavotirli darajadami?
Xalqaro valuta jamğarmasi Özbekistonning davlat qarzi bilan boğliq muammolarga uçraş xavfi pastligini qayd etib keladi. Hukumat vakillari ham taşqi qarz hajmi mamlakat iqtisodiyoti va aholi soniga nisbatan katta emasligini bir neça bor ta’kidlagan. Ayrimlar Yaponiya, Xitoy, Amerika kabi mamlakatlarga qaranglar, şunça katta qarz bilan ham bemalol yaşab yuribdi-ku, degan iddaolarni keltirişadi. Ammo bu yerda uşbu mamlakatlar bilan jiddiy farqlar bor. Qarz miqdorining oşib borayotgani quyidagi omillar sabab ehtimoliy xatarlarni yuzaga keltirişi mumkin.
Birinçidan, Özbekiston iqtisodiyoti yetarli darajada diversifikatsiyalanmagan. Mamlakat eksporti köproq tabiiy resurslar (oltin, uran, mis) va ma’lum bir sohalarga boğliq. Pul ötkazmalarining YaIM ösişidagi uluşi katta. Bu turdagi iqtisodiyot taşqi bozor şoklariga ançayin sezgir böladi.
Ha, AQŞ yoki Yaponiya kabi rivojlangan davlatlarning ham katta miqdorda taşqi qarzi bor. Ammo yuqoridagi mamlakatlar juda katta işlab çiqariş va eksport potensialiga ega. Ya’ni ularning iqtisodiyoti töliq diversifikatsiyalangan. Ulardan farqli ölaroq, oltin yoki mis narxining tuşib ketişi, rubl kursining tebranişi natijasida pul ötkazmalarining qisqarib ketişi Özbekiston uçun jiddiy risklarni yaratadi.
Ikkinçidan, milliy valutaning qadrsizlanişi bilan boğliq xavflar mavjud. 2026 yilning 1 yanvar holatiga köra, davlat taşqi qarz portfeli valuta tarkibining 64 foizi AQŞ dollari, 12 foizi özbek sömi, 9 foizi yevro, 6 foizi yapon iyenasi, 4 foizi SDR (maxsus qarz oliş huquqlari), 3 foizi yuan, qolgan qismi boşqa valutalardagi taşqi qarzlar hissasiga töğri keladi. Şu jihatdan valuta kursining keskin özgarişi va özbek sömining ehtimoliy qadrsizlanişi xizmat körsatiş xarajatlari va miqdoriga jiddiy ta’sir körsatişi mumkin. Ya’ni qarzga xizmat körsatiş xarajatlari uçun mablağ milliy valutada şakllanişini inobatga oliş lozim.
Uçinçidan, qarz uçun xizmat körsatiş xarajatlari oşib boryapti. Masalan, 2025 yilda davlat qarzi böyiça foiz xarajatlari 18,1 trln sömga yetgan. Taqqoslaş uçun, bu körsatkiç 2024 yilda 14,5 trln söm, 2023 yilda esa 8,2 trln söm bölgan. Ya’ni 2 yilda 2,2 barobarlik ösiş kuzatilgan. Bunda 18,1 trln söm faqat foiz tölovlari bölib, asosiy qarzga xizmat körsatiş xarajatlarini öz içiga olmaydi. Tölovlarning oşib borişi yangi qarz oliş va oldin olingan qarzni qaytariş miqdorlarining tenglaşib qolişiga olib kelişi mumkin. Bunday şaroitda eski qarz yangi qarz bilan yopila boşlaydi.
Qarzsiz yaşaş mumkinmi?
Nazariy jihatdan heç kimdan qarz olmay ham yaşaş mumkin. Masalan, Makao, Lixtenşteyn, Bruney va ayrim arab davlatlarining qarzi deyarli nolga teng. Bu mamlakatlarning aksariyatiga xos xususiyat – ular hajman kiçik, aholisi ham ançagina kam. Bu davlatlarda xarajatiga nisbatan nomuvofiq tarzda köp daromad manbayi ham bor.
Masalan, Fors körfazidagi arab mamlakatlari va Bruney – neft va gazning ulkan zaxiralariga ega bölib, nisbatan kiçik aholi bilan juda katta miqdorda ortiqça daromad köradi.
Makao esa ulkan kazinolar industriyasini soliqqa tortişdan önlab milliard dollar pul topadi. Lixtenşteynga kelsak, bu mitti davlat jahonning muhim moliya markazlaridan biri hisoblanadi, aholisi esa atigi bir neça yuz ming kişi. Tabiiyki, ulkan infratuzilma, mudofaa va ijtimoiy xarajatlar ham katta emas.
Yuqoridagilardan kelib çiqib aytiş mumkinki, doimiy budjet profitsiti – noyob hodisa va u boşqa davlatlarda takrorlab bölmaydigan geografik yoki iqtisodiy şaroitlar tufayligina bölişi mumkin.
Central Asia International Hardware Expo - Markaziy Osiyo quriliş asboblari, uskunalari va mahkamlaş buyumlari bozoriga töğridan-töğri çiqiş imkoniyati
Özbekiston volframi xalqaro eʼtirofga sazovor böldi
Puçon va KT&G Yaşil taşabbusni boşlamoqda
Laboratoriya sokinligining ham harorati bor: Özbekiston uçun Smolensk uskunalari
Uztelecom tarmoği modernizatsiyasi: yölning 90 foizi ortda qoldi. Oldinda yana qanday işlar bor?
Pauzasiz endoskopiya: muolaja xonasi eşigi ortida nimalar sodir böladi?
Yiliga 25 mingdan ortiq yangi uskuna: Özbekistonda $50 mln investitsiya hisobidan “NURA Electric” elektrotexnika majmuasi işga tuşirildi
Central Asia International Hardware Expo - Markaziy Osiyo quriliş asboblari, uskunalari va mahkamlaş buyumlari bozoriga töğridan-töğri çiqiş imkoniyati
Özbekiston volframi xalqaro eʼtirofga sazovor böldi
Puçon va KT&G Yaşil taşabbusni boşlamoqda
Laboratoriya sokinligining ham harorati bor: Özbekiston uçun Smolensk uskunalari
Uztelecom tarmoği modernizatsiyasi: yölning 90 foizi ortda qoldi. Oldinda yana qanday işlar bor?
Pauzasiz endoskopiya: muolaja xonasi eşigi ortida nimalar sodir böladi?
Yiliga 25 mingdan ortiq yangi uskuna: Özbekistonda $50 mln investitsiya hisobidan “NURA Electric” elektrotexnika majmuasi işga tuşirildi