Пенсия ислоҳоти кимларга таъсир қилади? – расмийлар билан интервю
|14:04 / 19.09.202627 80816 мин
Ўзбекистонда пенсия ёшини ошириш таклиф қилиняпти – лекин бу ҳозир пенсия олаётганларга таъсир қилмайди. Эълон қилинган пенсия ислоҳоти лойиҳасига кўра, узоқ ва самарали ишлаганларга адолатли пенсия тайинлаш кўзда тутилган. Ҳукумат минимал иш стажини 7 йилдан 15 йилга узайтириш орқали узоқ вақт меҳнат бозорида банд бўлганлар сонини кўпайтирмоқчи.
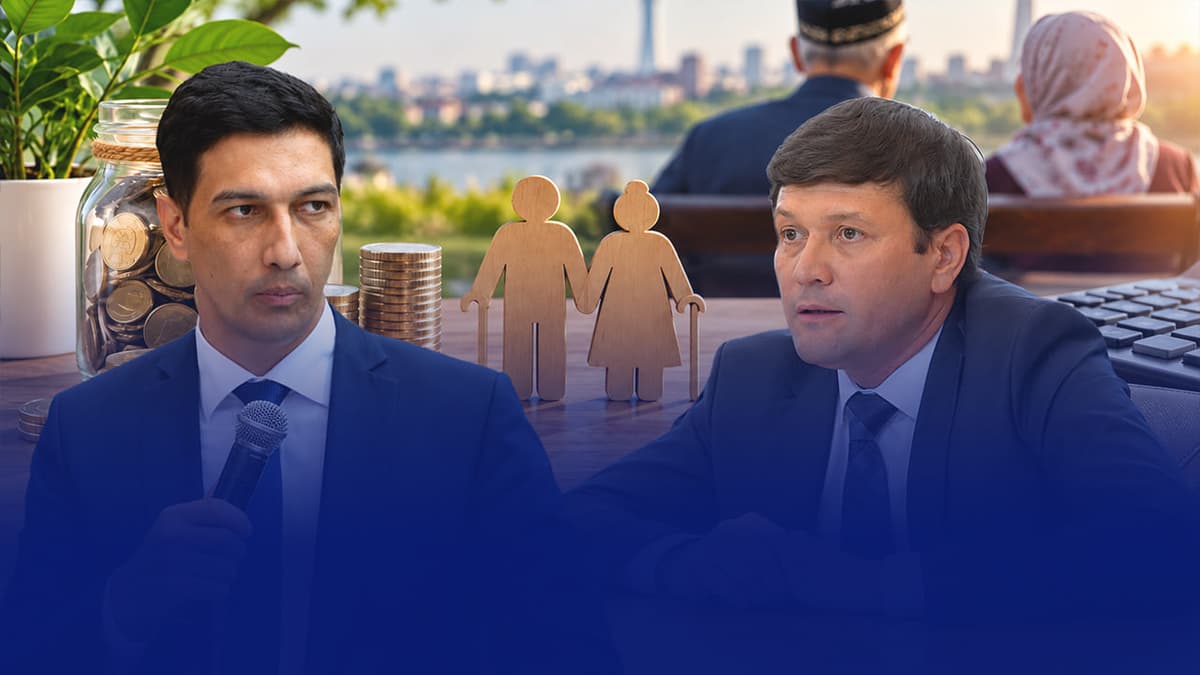
Ўзбекистонда пенсия тизимини ўзгартириш таклиф қилинмоқда. Бу борадаги ҳужжат лойиҳаси жамоатчилик муҳокамасига қўйилди. Ҳужжатга кўра, пенсияни ҳисоблашда инобатга олинадиган иш ҳақи даври амалдаги беш йилдан бошлаб босқичма-босқич 20 йилга оширилиши, пенсияга кечроқ чиққанларга юқори пенсия тайинлаш каби таклифлар бор. Бундан ташқари, пенсия ёшини босқичма-босқич ошириш кўзда тутилмоқда. Шунингдек, ўз-ўзини банд қилганлар мажбурий равишда ижтимоий солиқни тўлайди ва бунинг эвазига декрет ва касаллик даври нафақаларини олиши мумкин бўлади. Яна бир янгилик, энди ҳар бир киши ўзининг жамғариб борадиган пенсиясига ўз маошидан 5 фоизини ўтказиб турса, бу келажакда уларга пенсияга чиқишдан олдин бир база бўлиб хизмат қилади. Kun.uz aйни масалаларни Пенсия жамғармаси масъуллари Сардор Файзуллаев ва Аброр Холматов билан. муҳокама қилди.
“Пенсия олувчилар сонининг кўпайиши кейинги авлодга молиявий юк бўлади”
Сардор Файзуллаев: Жамоатчиликнинг фикрини кузатиб, таҳлил қилиб турибмиз. Кўпчилик ислоҳот мақсади фақат пенсия ёшини ошириш деган фикрга келяпти, лекин аслида бундан мақсад – фуқароларни кексаликда муносиб пенсия билан таъминлаш, уларнинг узоқ ишлаганига яраша пенсия билан бериш, улар тўлаган ижтимоий солиққа пенсия миқдорини мослаштириш ҳамда фуқароларнинг жамғариб бориладиган пенсия тизимида иштирокини рағбатлантиришдир. Шу билан бирга норасмий секторда ишлайдиган фуқароларни расмий секторга ўтказиш орқали уларни пенсия тизимидаги қамровини оширишга қаратилган таклифлар ҳам бор.
Пенсия тизимида 2028 йилдан бошлаб пенсия ёшини ҳар йили уч ойдан ошириш кўзда тутиляпти. Бунга асосий сабаб умр кўриш давомийлигининг узайгани билан боғлиқ. Бунда 3 та тушунча бор: пенсия, умр кўриш давомийлиги ва пенсия олиш даври. Булар битта тушунча эмас, лекин бир-бирини тўлдирувчидир. Умр кўриш давомийлиги бугунги кунда 90-йилга нисбатан (айнан Пенсия тўғрисидаги қонун қабул қилинган пайт) пенсия ёши 60-55 ёш қилиб белгиланган. Шундан бери умр кўриш давомийлиги ўзгарди. Бу “авлодлар ҳамжиҳатлиги”га асосланган тизимда кейинги авлодларга молиявий юк ўтишига сабаб бўлади. Яъни солиштириш учун айтсак, 90-йилларда пенсия олиш даври эркакларда беш йилни, аёлларда 15 йилни ташкил қилган бўлса, бугунги кунда аёлларда 22 йилни, эркакларда 13 йилни ташкил қилади. Яъни пенсия олиш даври ўз-ўзидан ошган. Буни умр кўриш давомийлигининг ошганлиги билан изоҳлашимиз мумкин.
Бундан ташқари аҳоли таркибида пенсия олувчиларнинг улуши ортиб боради. Бугунги кунда аҳоли таркибида пенсия олувчиларнинг улуши 11 фоизни ташкил қиладиган бўлса, 2040 йилга бориб бу 15 фоизга етиши тахмин қилиняпти. Бу ҳам ўз-ўзидан тизимнинг молиявий барқарорлигига таъсир кўрсатади.
Мавзуга оид
Пенсия ёшини ошириш бу бирданига эмас, яъни босқичма-босқич бўляпти. Агар хориж тажрибасига қарасак, кўп давлатларда тўғридан-тўғри бир йилда пенсия ёши ҳар йили бир йилдан ёки олти ойдан оширилган ҳолатларни кўришимиз мумкин. Биз фуқароларга енгиллик бериш мақсадида ҳар йили уч ойдан ошириш ҳақида ўйладик. Пенсия ёшини ошириш даврида фуқароларга маълум бир имтиёзларни сақлаб қолиш кўзда тутилган. Масалан, имтиёзли асосларда ўта зарарли ишларда ишлайдиган фуқаролар учун пенсия ёши ўзгармайди. Қоида бўйича уларнинг ёши ҳам пенсия ёши билан бирга оширилиши керак. Бундан ташқари, фуқаролар пенсия ёшидаги, яъни 60 ёшдан юқори эркаклар, 55 ёшдан ёши юқори бўлган аёллар учун солиқ, транспорт, тиббий имтиёзлар сақлаб қолинади.
“Ўзгаришлар бугунги пенсионерларга таъсир қилмайди”
Ҳар йили уч ойга пенсия ёши ошса, жамғармада қанчалик кўпроқ даромад шаклланиши мумкин деганда, бу борада ҳисоб-китоблар қилинган. Бир йилда республика бўйича 300 мингдан ортиқроқ пенсионерлар пенсияга чиқади. Ҳар йили 175-180 мингга яқин янги пенсионер қўшилади. Бу кўчиб кетиш, вафот этиш орасидаги фарқ. Улар, ҳозирги кундаги қонунчиликка асосан, 55-60 ёшга кирган фуқароларимиз ҳисобланади. Энди тасаввур қилинг, мана шу 175 минг фуқаромизга дейлик уч ой пенсия тайинланмаса, бу 175 мингдан уч баробар камроқ пенсия тайинланади дегани. Энди бугунги кунда пенсия жамғармаси бир ойда салкам 7,5 триллионга яқин маблағ ҳар ойда пенсионерларга молиялаштиради. Бугунги кунда Ўзбекистонда 4.3 миллион пенсионер мавжуд. Уларга ҳар ойда жамғарма томонидан 7.5 триллион сўм маблағ молиялаштириб берилади.
Бу иқтисод қилинадиган маблағ деярли жамғармани оёққа турғизадиган маблағ эмас. Сабаби ўша уч ой-уч ойдан бу ислоҳотлар амалга оширилиши натижасида жамғарма унақа катта маблағ тежаб қолмайди. Бу ислоҳотларнинг барчаси ҳозир пенсия олиб турган пенсионерларга умуман таъсири йўқ. Бу фақатгина келажакда пенсияга чиқадиган 75-йилдан кейин туғилган эркаклар ёки 80-йилдан кейин туғилган аёлларга ўша таъсир қилишни бошлайди.
“Ўзини ўзи банд қилганларга ижтимоий солиқ мажбурий бўлади, эвазига ижтимоий ҳимоя берилади”
Аброр Холматов: Ўзини ўзи банд қилган шахслар тоифаси 2020 йилда, пандемия даврида фуқароларнинг уйда ўтириб, хизмат кўрсатиш имкониятларини кенгайтириш мақсадида жорий этилган. Бугунги кунда ушбу тоифа учун 72 та фаолият тури белгиланган. Фуқаролар ўзлари амалга ошираётган фаолият турини танлаб, Солиқ қўмитасининг мобил иловаси орқали ўзини ўзи банд қилган шахс сифатида рўйхатдан ўтиши мумкин. 2025 йил давомида қарийб 5,9 млн фуқаро ўзини ўзи банд қилган шахс сифатида рўйхатдан ўтган. Шундан 860,2 минг нафари ижтимоий солиқ тўлаган. 2025 йилда ижтимоий солиқ миқдори 412 минг сўмни ташкил этган.
Демак, рўйхатдан ўтган ўзини ўзи банд қилганларнинг атиги 14,3 фоизи ижтимоий солиқ тўлаган, қолганлари эса бу тўловни амалга оширмаган.
Ижтимоий солиқ тўламаган шахс келгусида ижтимоий ҳимоя тизими билан, жумладан, пенсия билан қамраб олинмайди. Пенсия олиш ҳуқуқини шакллантириш учун фуқаро маълум миқдорда ижтимоий солиқ тўлаши ва тегишли иш стажига эга бўлиши керак. Шу сабабли ўзини ўзи банд қилганлар учун ижтимоий солиқни мажбурий қилишдан асосий мақсад — уларнинг келгусидаги ижтимоий ҳимоясини мустаҳкамлаш. Фуқаро бугундан ижтимоий солиқ тўлай бошласа, келгусида ушбу тўловлар ҳисобига пенсия олиш ҳуқуқини шакллантириб боради.
Бундан ташқари, ижтимоий солиқ тўланган тақдирда, фуқаро ногирон бўлиб қолганида ногиронлик пенсияси ёки боқувчисини йўқотганида тегишли пенсия олиш ҳуқуқига ҳам эга бўлиши мумкин. Бугунги кунда ўзини ўзи банд қилганларнинг ижтимоий солиқ тўламаган қисми бундай ҳимоя билан қамраб олинмайди.
Ўзини ўзи банд қилганлар учун ижтимоий солиқни мажбурий қилиш масаласи бошқа давлатлар тажрибаси асосида ҳам ўрганилган. Жумладан, Беларус, Россия ва Қозоғистон каби давлатларда ўзини ўзи банд қилган шахслар учун ижтимоий тўловлар бўйича мажбурий механизмлар мавжуд.
Амалдаги лойиҳа бўйича 2027 йил 1 январдан ўзини ўзи банд қилганлар учун ижтимоий солиқни мажбурий қилиш таклиф этилмоқда. Бироқ бу ҳозирча лойиҳа ва тегишли тартиб тасдиқланганидан кейингина кучга киради.
Бугунги кунда ижтимоий солиқ миқдори 440 минг сўмни ташкил этади. Уни йил давомида бир йўла ёки ойма-ой тўлаш имконияти кўзда тутилмоқда. 440 минг сўмни 12 ойга бўлганда, ойига қарийб 36,7 минг сўмдан тўғри келади.
Ижтимоий солиқ тўлаш эвазига фуқаро нафақат келгусида пенсия олиш ҳуқуқини шакллантиради, балки ҳомиладорлик ва туғиш нафақаси ҳамда касаллик варақаси бўйича тўловлардан фойдаланиш имконига эга бўлади.
“Пенсия ва нафақани адаштириб юбормаслик керак”
Аброр Холматов: Ўзини ўзи банд қилган фуқаро 440 минг сўмдан етти йил давомида ижтимоий солиқ тўласа, ўзгармаган миқдор ҳисобида жами 3,3 млн сўм атрофида тўлов амалга оширади. Етарли стажга эга бўлгач, фуқаро минимал пенсия олиш ҳуқуқини қўлга киритиши мумкин. Бу ҳолатда фуқаронинг ижтимоий солиқ тўлаган маблағи ва келгусида олиши мумкин бўлган пенсия миқдори ўртасидаги фарқ сезиларли бўлади.
Бугунги кунда тўлиқ пенсия олиш учун аёлларда 55 ёш ва 20 йил, эркакларда эса 60 ёш ва 25 йил иш стажи талаб этилади.
Агар фуқаро белгиланган ёшга етган бўлса-ю, тўлиқ стажга эга бўлмаса, пенсия мавжуд стажига мутаносиб равишда тайинланади. Масалан, 20 йил тўлиқ стаж ўрнига 15 йил стажга эга бўлган шахснинг пенсияси ҳам шунга мос равишда ҳисобланади. Бунда минимал стаж талаби ҳам мавжуд. Бугунги тартиб бўйича камида етти йил стажга эга бўлган фуқарога пенсия тайинланади.
Қонунчиликка кўра, тайинланган пенсия миқдори энг кам истеъмол харажатларидан кам бўлмаслиги керак. Бугунги кунда энг кам истеъмол харажатлари 715 минг сўм этиб белгиланган, минимал пенсия миқдори эса 878 минг сўмни ташкил этади.
Умуман иш стажига эга бўлмаган фуқаролар учун эса бошқа тартиб амал қилади. Улар пенсия эмас, ижтимоий нафақа олади. Бугунги тартибга кўра, эркаклар 65 ёшдан, аёллар эса 60 ёшдан бошлаб ижтимоий нафақа олишлари мумкин. Ижтимоий нафақанинг манбаси Пенсия жамғармаси эмас, давлат бюджети ҳисобланади. Уни Ижтимоий ҳимоя миллий агентлиги тайинлайди ва молиялаштиради.
Шу сабабли пенсия ва нафақани бир-биридан фарқлаш керак. Ижтимоий солиқ тўлаб, етарли стаж шакллантирган фуқаро пенсия олиш ҳуқуқига эга бўлади. Етарли стажга эга бўлмаган шахс эса тегишли ёшга етгач, ижтимоий нафақа олади.
Ўзини ўзи банд қилган шахс ҳам худди шу тизим асосида пенсия олади. Масалан, бугун 40 ёшли фуқаро ўзини ўзи банд қилган шахс сифатида рўйхатдан ўтиб, ижтимоий солиқ тўлай бошласа, ҳар бир тўлаган йили унинг пенсия стажини шакллантиради.
Агар ижтимоий солиқ тўланмаса, фуқаро келгусида пенсия ўрнига ижтимоий нафақа олишига тўғри келиши ва бу нафақа пенсия ёшидан беш йил кечроқ тайинланиши мумкин.
Фуқаролар кўпинча пенсия ёшига ҳали узоқ борлигини ўйлаб, бугунги харажатларни келажакдаги пенсиядан устун қўяди. Бироқ ижтимоий солиқ тўлаш орқали фуқаро ҳозирданоқ пенсия тизимига қўшилади ва ўзининг келгусидаги пенсия ҳуқуқини шакллантириб боради.
Масалан, 2025 йилда ўзини ўзи банд қилган сифатида рўйхатдан ўтган қарийб 6 млн фуқаронинг катта қисми ижтимоий солиқ тўламаган. Агар улар ижтимоий солиқ тўламаса, тегишли пенсия стажига эга бўлмайди.
Шу боис фуқароларга ижтимоий солиқ тўлаш орқали мавжуд имкониятдан фойдаланиб, ўзларининг келгусидаги пенсия ҳуқуқини таъминлаб бориши тавсия этилади.
Жамғариб бориладиган пенсия тизими қандай ишлайди?
Сардор Файзуллаев: Ўзбекистонда пенсия тизими уч даражадан иборат. Биринчи даража — давлат пенсияси бўлиб, бугунги кунда Пенсия жамғармаси орқали амалга оширилади. Иккинчи ва учинчи даражалар жамғариб бориладиган пенсия тизимлари бўлиб, улар Халқ банки орқали амалга оширилади.
Давлат пенсияси билан жамғариб бориладиган пенсияни бир-биридан алоҳида тизим сифатида кўриш керак. Давлат пенсиясида фуқаронинг пенсия ҳуқуқи, хусусан, иш берувчи томонидан тўланадиган ижтимоий солиқ ҳисобидан шаклланади.
Жамғариб бориладиган пенсия тизимида эса фуқаронинг ўзи жамғарган маблағлар унинг мулки ҳисобланади. Ушбу маблағлар кейинчалик мерос қилиб қолдирилиши ҳам мумкин.
Янги таклифларда аҳолининг кам даромадли қисмини ихтиёрий равишда жамғаришга рағбатлантириш механизми ҳам назарда тутилмоқда. Хориж тажрибасида бу «matching contribution» деб аталади. Яъни фуқаро ўз даромадидан жамғарган маблағининг маълум қисми давлат томонидан унинг ҳисобига қўшиб берилади.
Масалан, фуқаро ойига 1,5 млн сўм иш ҳақи олса ва унинг 5 фоизини жамғариб бориладиган пенсия ҳисобварағига ўтказса, бу 75 минг сўмни ташкил этади. Ушбу сумманинг 50 фоизи, яъни 37,5 минг сўм давлат томонидан қўшиб берилади.
Натижада фуқаронинг бир ойда жамғарадиган маблағи 112,5 минг сўмга етади. Узоқ муддат давомида маблағларни инвестиция қилиш ва мураккаб фоиз эффекти ҳисобига жамғарма ҳажми янада ошиши мумкин.
Жамғармани исталган вақтда ечиб олиш мумкинми?
Сардор Файзуллаев: Жамғариб бориладиган пенсия маблағларини олишнинг аниқ тартиби алоҳида белгиланади. Бунда фуқаронинг жамғарган маблағи унинг мулки эканидан келиб чиқилади.
Ҳозирги таклифларга кўра, маблағларни муддатидан олдин олиш имконияти чекланган ҳолатларда берилиши мумкин. Жумладан, ипотека кредити учун бошланғич тўловни амалга ошириш ёки катта харажат талаб қиладиган оғир касаллик ҳолатларида жамғармадан фойдаланиш ҳуқуқини бериш таклиф этилмоқда.
Оддий истеъмол мақсадлари, масалан, автомобил ёки бошқа мол-мулк сотиб олиш учун жамғармани исталган вақтда ечиб олиш имконияти ҳозирча кўзда тутилмаган.
Фуқаро пенсия ёшига етгач эса жамғарилган маблағ бирйўла бериб юборилмайди. Маблағ фуқаронинг пенсияга чиққан пайтдаги ўртача умр кўриш давомийлиги бўйича прогнозлар асосида ҳисобланиб, маълум даврга тақсимланади. Натижада жамғариб бориладиган пенсия давлат пенсиясига қўшимча равишда ойма-ой тўлаб борилади.
Хориж тажрибасида ҳам пенсия тизимлари, одатда, бир нечта компонентдан ташкил топади: давлат пенсияси, жамғариб бориладиган пенсия ҳамда хусусий ёки корпоратив пенсия тизимлари.
Фақат давлат пенсиясига таяниб қолиш тизимнинг узоқ муддатли барқарорлигини таъминлаш учун етарли бўлмаслиги мумкин. Шу сабабли тақсимловчи давлат пенсияси ва жамғариб бориладиган пенсия тизимини уйғунлаштириш орқали фуқароларнинг кексаликдаги даромадларини диверсификация қилиш механизмлари таклиф этилмоқда.
Таклифларда юқори даромад олувчи фуқаролар учун ҳам алоҳида механизм назарда тутилган. Унга кўра, пенсия ҳисоблашнинг базавий миқдорининг 15 бараваридан юқори иш ҳақи оладиган фуқароларнинг иш ҳақининг белгиланган чегарадан ошган қисмидан 1 фоизини уларнинг жамғариб бориладиган пенсия ҳисобварағига йўналтириш таклиф қилинмоқда. Бугунги ҳисоб-китобда ушбу чегара 7,6 млн сўм атрофида. Масалан, фуқаронинг иш ҳақи 10 млн сўм бўлса, 7,6 млн сўмдан ортиқ қисми 2,4 млн сўмни ташкил этади. Унинг 1 фоизи — 24 минг сўм. Демак, ойига 24 минг сўм, йилига эса 288 минг сўм фуқаронинг жамғариб бориладиган пенсия ҳисобварағига ўтказилиши мумкин.
7,6 млн сўмлик чегара давлат пенсиясини ҳисоблаш механизми билан боғлиқ. Таклифга кўра, келгусида давлат пенсиясини ҳисоблашда иш ҳақининг 7,6 млн сўмгача бўлган қисми инобатга олинади, ундан юқори даромад эса ҳисоб-китобда иштирок этмайди.
Шу сабабли юқори даромад оладиган фуқароларнинг пенсия таъминотини кучайтириш ва уларни жамғаришга рағбатлантириш мақсадида қўшимча механизм таклиф этилмоқда.
Айни пайтда жамғариб бориладиган пенсия тизимига йўналтириладиган мажбурий бадал миқдори жуда кам — 0,1 фоизни ташкил этади. Таклиф қилинаётган янги механизмлар эса жамғариб бориладиган пенсия тизимини ривожлантиришнинг дастлабки босқичларидан бири сифатида кўрилмоқда.